师资库首页
保险培训

高客背景分析与传承方案设计

随着经济环境日趋复杂化,市场上杂音与干扰成分非常复杂,造成了财富管理这个市场特别是高客市场的经营与拓展遇到了前所未有的阻力,几乎所有机构都不可避免的出现了人力下降、产能下降与利润下降的三重压力,大家都

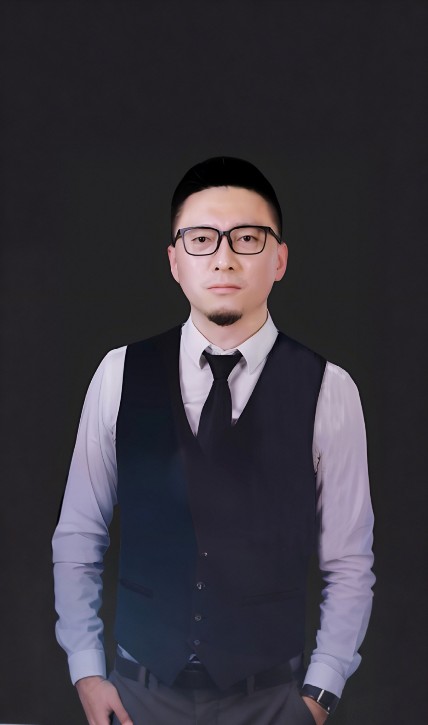
舒涛
授课讲师
舒涛
财富管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

随着经济环境日趋复杂化,市场上杂音与干扰成分非常复杂,造成了财富管理这个市场特别是高客市场的经营与拓展遇到了前所未有的阻力,几乎所有机构都不可避免的出现了人力下降、产能下降与利润下降的三重压力,大家都在过往的美好回忆和当下的举步维艰之间反复被撕裂,被煎熬。那么有没有一种更行之有效的方式,能让理财师对客户经营特别是高客经营上,大幅提振信心,大幅提升产能,大幅提高机构在财富管理市场特别是高客这个细分市场的占比于地位呢?

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行理财经理+私行理财经理
授课方式
知识讲授+案例分析+课题练习,可根据实际需求设计为工作坊

课程收益BENEFITS

重新理解高客经营的底层逻辑,即高客财富管理本质上是风险管理的事实,并全面了解基础风险、中端风险、高端风险的意义与分析框架,从而掌握高客核心风险的识别与预判原则
通过学习相关法律知识与相关案例,掌握高客的风险归因方法充分了解客户的十大风险点,并深刻理解我们为高客进行风险管理方案设计的边界;
通过对家族信托和保险金信托的系统性学习,从广度到深度上对信托工具有专业级理解,充分掌握把客户风险转化为需求,以及如何利用专业性营销策略匹配客户需求从实现大额保单的落地,并且掌握实操过程中客户异议的处理逻辑与话术

课程大纲OUTLINE

  • 问题:什么才是真正的高客财富管理?
  • ——在合法的前提下,借助各种工具或手段,通过合同约定锁定财富归属的行为
  • 一、全面理解高客财富管理
  • 1. 认知财富管理的三个角度
  • 1)银行的角度
  • 2)指标的角度
  • 3)客户的角度
  • 2. 高客的财富管理的两套营销逻辑
  • 1)普通客户:自益型产品
  • 2)高净值客户:他益型产品
  • 结论:投资决定财富的多少,法律决定财富属于谁
  • 3. 高客风险分类与沟通原则:底层资产配置逻辑模型解读
  • 重点:高净值客户不但很难管理基础风险和中端风险,更是绝对无法承受高端风险
  • 二、风险要素解析
  • 1. 基础风险解析
  • 1)导致家庭财富的损失和家庭收入的中断或终断的风险
  • 2)全面且足额的保险配置对于充分覆盖和转移基础风险造成的损失有很重要的意义
  • 3)基础风险的管理就如同夯实地基一般,只有妥善规划,不受基础风险的影响,我们才能更加稳固的走向下一个阶段
  • 2. 中端风险解析
  • 1)家庭阶段性、刚性开支的现金流支出风险
  • 2)一旦现金流中断,极有可能对自己和家庭的生活完全丧失支配权
  • 3)配置教育金保险、养老型年金险和增额终身寿,需要按照长期现金流的实际情况去规划
  • 3. 高端风险解析
  • 1)财富是否真正归您所有,您的财富又是否可以按照您的意愿去传承给想给的人
  • 2)高端风险带来的损失可能高达总财富的50%,甚至100%
  • 3)可以用大额年金、终身寿险、保险金信托结合法律法规来进行总体规划
  • 三、高客核心风险的识别与预判原则
  • 1. 我们可以提供解决方案的风险
  • 2. 明显与客户相关的风险
  • 3. 当前的社会热点问题或客户的盲点问题
  • 4. 风险发生后对客人最关心的人和事影响最大
  • 5. 风险可能已经发生或即将发生
  • 一、在“税”一方:高客风险的源头
  • 1. 二十大报告中的3大税改方向
  • 1)增量:个人所得税
  • 2)存量:房产税
  • 3)转移:遗产税
  • 2. 目前国内税收征管新态势
  • 1)国家税务总局重点监控行业和领域
  • 2)在“深体改”纲领指引下税收征管正进一步迈向指挥税务新阶段
  • 二、高客风险点归因:10大风险点
  • 1. 以票控税:以数控税,监察手段全球领先
  • 2. 税务部门于四大部门全面联网合作:联合惩戒让财税隐私已成过去式
  • 3. 税收失信体系的构建:100万的低门槛让违法违规成本无限提高
  • 4. 个税稽查风暴进行时:小聪明对抗不了大制度
  • 案例1:某网红
  • 案例2:某明星
  • 5. 加强整改违规返还税收收入:传统税务规划手段已部分失效
  • 6. 税收罚款五倍上限,且可超过执行本金:税收债务,终身追缴
  • 7. 二十大首提规范财富积累机制:来源的界定于调节的手段
  • 8. 明确权益性投资经营所得个人所得税征收:资本利得税的前奏
  • 9. 遗产税、房产税开征已正式提上日程:富不过三代全面法制化
  • 10. CRS目前的进展阶段:藏富从地缘上已经无处可逃
  • 三、高客风险管理的边界
  • 1. 偷逃税的代价
  • 2. 不合理税务规划的成本
  • 3. 合理税务规划的价值
  • 总结:财富于税收风险相伴相生,无法避免的话只能全面武装自己直面它
  • 一、高客经营中必须掌握的三大法条汇总
  • 1. 婚姻相关核心法条:婚前/婚内/婚变,三种情况下财产的归属情况
  • 2. 传承相关核心法条:法定继承/遗嘱继承/继承权公正
  • 3. 税务相关核心法条:《个人所得税法》/《非居民金融账户涉税信息尽职调查管理办法》
  • 二、高净值人群财富安全面临的挑战
  • ——两个主体六个维度
  • 1. 财富
  • 1)财富身份全球化,跨境税务筹划遇难题
  • 2)海外收入不再隐身,历史合规问题频现
  • 3)资产代持,道德法律双重风险考验
  • 2. 人身
  • 1)后代教育与创业激励,复杂传承需求难以落地
  • 2)婚姻风险无预案,姻亲夺产导致财富外流
  • 3)交接无序,股权架构不稳定导致经营秩序受冲击
  • 三、高净值客户六大风险模块
  • 1. 婚姻风险(6个)
  • 2. 传承风险(10个)
  • 3. 代持风险(3个)
  • 4. 税务风险(5个)
  • 5. 家庭风险(6个)
  • 6. 企业风险(6个)
  • 四、高客需求的税法切入方法
  • 1. 财富创造维度
  • 1)配置保全账户,适度隔离税务风险
  • 2)降低家族成员名下的显性资产数量,从而降低触发税务预警的概率
  • 3)储备税源
  • 2. 财富持有维度
  • 1)增配保险等免税资产,降低房产等高税负资产
  • 2)配置保全账户,适度隔离税务风险,比如家族信托/保险金信托
  • 3)降低家族成员名下的显性资产数量,从而降低触发税务预警的概率
  • 3. 财富传承维度
  • 1)财产传承绕开继承,可以配置大额保单
  • 2)提前准备税金及给家人提前储备继承期的生活资金,可以结合保险配置信托
  • 五、高客风险分析与需求匹配方法
  • 1. 不同形态财产的3个风险等级
  • 1)高—公司财产:经营风险、政策风险、行业周期、税务风险、债务风险
  • 2)中—家庭财产:税务风险、债务风险、人身风险等
  • 3)低—保全(家族)财产:无效/被撤销的风险
  • 2. 财富管理中的4项法律风险解读与应对措施
  • 1)婚前财产混同/夫妻共同财产制:婚前财产保全、法律协议
  • 2)传承财产的归属与流向:保险、信托、遗嘱、生前赠与
  • 3)公司债务对家庭财富的侵蚀:保险、保险金信托、代持
  • 4)被监护人财产权的失控与易主:保险、保险金信托
  • 3. 财富管理中的2项税务风险解读与应对措施
  • 1)过高税率:合理的税收筹划、低税免税资产的配置
  • 2)补税、罚款、滞纳金、刑事责任:风险适度隔离与应税现金流的准备
  • 总结:高客风险分析与需求匹配框架图
  • 一、财富管理服务信托—最好的时代
  • 1. 信托三分类新规落地
  • 1)资产服务信托服务
  • 2)财富管理服务信托
  • 3)家族/保险金信托
  • 2. 高净值人高度认可的传承工具
  • 数据:《招商银行中国家族信托报告》中指出,近半的高客考虑办理家族信托
  • 3. 家族信托在资产配置中的定位
  • 重点:传统资产配置的平面概念与财富管理的立体概念
  • 4. 家族信托的定义
  • 1)以家庭财富的保护、传承和管理为主要信托目的,提供财产规划、风险隔离、资产配置、子女教育、家族治理、公益慈善事业等定制化事务管理和金融服务
  • 2)家族信托不适用于《资管新规》
  • 3)单纯以追求信托财产保值增值为主要目的、具有专户理财性质的信托不属于家族信托
  • 5. 家族信托的法律依据
  • 1)信托财产独立性的法律依据
  • 重点:委托人不是唯一受益人的,信托存续,信托财产不作为其遗产或者清算财产;信托财产与属于受托人所有的财产(以下简称固有财产)相区别
  • 2)信托财产不可强制执行的法律依据
  • 重点:债权人不得强制执行在存续期的信托财产
  • 案例分析:张兰家族信托为何被击穿?
  • 6. 家族信托核心功能解读
  • ——资产保护、隐私保护、税务规划、定向传承
  • 二、家族信托七大应用场景解析
  • 场景一:创业企业主债务风险隔离
  • 场景二:危困企业风险隔离
  • 场景三:股票减持
  • 场景四:信托资金贷款的方式支持企业经营
  • 场景五:作为家族投资平台
  • 场景六:父母对子女婚嫁金支持
  • 场景七:加保身价、现金流保障与品质生活锁定
  • 总结:家族信托搭建的核心逻辑:先舍后得
  • 三、保险金信托—金融市场新的风口
  • 1. 保险金信托:保单+资金——信托
  • 2. 保险金信托常见的两种模式
  • 1)从1.0模式看保险搭配信托的传承优势
  • 案例分析1:保险金信托利益分配规则
  • 案例分析2:保险金信托监督机制
  • 2)从2.0模式看保险搭配信托的隔离作用
  • 重点:隔离受益人的风险、隔离投保人的风险、资产隐形
  • 3. 保险金信托的分配与运作
  • 1)资金运用:保险产品、现金类产品、投资产品
  • 2)资金分配:按时间、按条件、临时
  • 4. 从保险的金融属性看家族信托装入保单的优势
  • 1)保单的杠杆性:保单杠杆翻倍赔付,扩大传承的资产
  • 2)保单的刚性兑付:保险的确定性利益写在合同里,使得养老和传承确定、安稳
  • 5. 高净值人群认可的传承工具优势对比图
  • 总结:掌握保险金信托工具的意义是帮助客户进行传承规划的同时,主力大额保单的落地
  • 四、客户高频的信托问题的应对逻辑与话术
  • 1. 设立家族信托后,如果信托公司破产怎么办?
  • 2. 中国信托法律不完善,政策也在总在变,我觉得家族信托现在不够好?
  • 3. 设立信托一定需要夫妻双方签字吗?
  • 4. 我名下的房产、公司股权、艺术品,能不能放进信托?
  • 5. 为什么不直接在海外设立家族信托?
  • 6. 信托公司说开账户送信托,是真的吗?
  • 7. 有钱就直接做家族信托,为什么还要做保险金信托?
  • 8. 我投入进去信托里的钱,我能不能随意使用?
  • 9. 我提前设立好了信托,是不是就不用负责任了
  • 10. 为什么法律允许家族信托的存在?
  • 工具:应多话术汇总

预约舒涛老师讲授《高客背景分析与传承方案设计》

专业团队为您对接讲师档期与报价

舒涛老师其他主讲课程

同一套实战方法论

存量客户的经营与维护
银行零售客户越来越被经营者所重视,正所谓“得客户得天下”。其实,一些银行并不缺少客户,真正缺少的是活跃客户、有效客户。如
查看课程大纲 →
家庭投资组合与保险优配
在现代社会,家庭财富管理已成为一个不可忽视的重要议题。它不仅关系到个人和家庭的财务安全,更是实现财富保值增值的关键。
查看课程大纲 →
私行客户的财富保全与传承
近年来,我国居民的财富不断积累,富裕客户群体日益庞大。根据《2023年中国私人财富报告》(以下简称《报告》)的数据,我国
查看课程大纲 →
认知高客的形与魂——高客KYC高阶技巧(案例分析)
在内冷外热的通膨环境,市场预期普遍悲观的情绪下,传统的固定收益类投资,如银行存款、债券等的回报率持续走低,且长期的低利率
查看课程大纲 →
高净值客户家庭风险与资产配置
在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所
查看课程大纲 →
高净值客户资产配置与方案设计
在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所
查看课程大纲 →
高客分类经营的精准实操方案(案例分析)
在在低利率环境下,传统的固定收益类投资,如银行存款、债券等的回报率普遍较低。长期的低利率可能导致货币贬值,进而影响资产的
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询