师资库首页
保险培训

存量客户的经营与维护

银行零售客户越来越被经营者所重视,正所谓“得客户得天下”。其实,一些银行并不缺少客户,真正缺少的是活跃客户、有效客户。如何将存量客户,或是休眠客户激活并提升呢?许多银行急需得到答案。

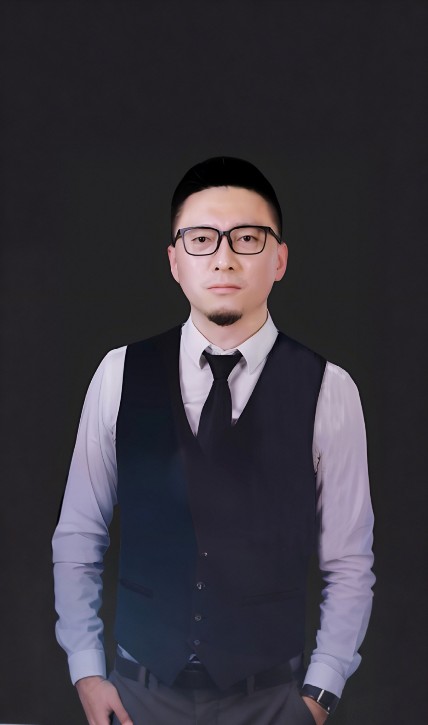
舒涛
授课讲师
舒涛
财富管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

银行零售客户越来越被经营者所重视,正所谓“得客户得天下”。其实,一些银行并不缺少客户,真正缺少的是活跃客户、有效客户。如何将存量客户,或是休眠客户激活并提升呢?许多银行急需得到答案。

为此,这一课程就是为这些拥有大把存量客户的银行而量身定制的。

首先,从客户存量的原因开始分析,再提出激活存量客户前需要做的准备,不仅是让客户要有准备,而且银行人员更要有所准备;

其次,提供激活存量客户的思路,在理念上达成一致,就是不要去“惊醒”客户,而要让想办法让客户慢慢“苏醒”;

第三,提供激活客户的具体策略,以及利用银行产品去推动客户成交的技巧;

最后,结合学员实际,对目前存在重点几类存量客户制定有效的营销方案。

本课程,力求采用层层推进的方式,帮助一线营销人员提炼出一套适合自己的激活存量客户经营模式,从而迅速提升银行人员及银行网点经营业绩。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行理财经理+私行理财经理
授课方式
知识讲授+案例分析+课题练习,可根据实际需求设计为工作坊

课程收益BENEFITS

充分理解与运用老客户新问题的沟通底层逻辑,重新链接客户的信任与需求
营销人员能对客群进行有效沟通与分类,识别客户需求并开展相应的客户维护和营销活动
通过资产配置技巧,识别客户财富等级,拉新行外资金
帮助行员通过对不同类型客户的需求挖掘,充分的唤醒客户、挖掘客户潜力并绑定客户,让存量客户成为高质量客户

课程大纲OUTLINE

  • 导入:老客户会不会有新问题?
  • 1. 选择的重要性
  • 2. 新秩序的重建
  • 3. 八大美好行业
  • ——新基建、新能源、新国潮、新消费、数字经济、生命经济、银发经济、金融经济
  • 4. 房地产步入存量时代
  • 5. 人口老龄化与少子化
  • 一、重新认识你的存量客户
  • 思考与讨论:你真的了解你的客户吗?客户的选择因何而不同?
  • 举例:孙子兵法第十三篇
  • 1. 做存量客户管理的2个关键
  • 1)一个必要:存量客户管理是一个销售精英应该做也是必须要做的事
  • 2)一个真相:产品卖点、精准服务、关单效率
  • 2. 存量客户管理的基本逻辑3步骤
  • 第一步:信息收集——重新认识你的客户
  • 第二步:信息分析——挖掘客户真实需求
  • 第三步:提供方案——量身定制实现成交
  • 3. 存量客户管理的优先级安排
  • 顺序:影响力中心-成交过客户-参加过活动的客户-MGM客户
  • 4. 存量客户管理的3个阶段
  • 1)客户盘点
  • 2)存量客户面访
  • 3)客户KYC资料的更新
  • 二、KYC—重新梳理存量客户的需求
  • 1. 重新认识你的客户,就是KYC信息更新的过程
  • 观点:没有人关心产品也没有人需要产品,客户需要的是产品或服务带来的价值
  • 2. 存量客户KYC信息更新的三项基本原则
  • 原则一:要访谈、不要编写、更不要杜撰
  • 原则二:重点关注客户想要什么,而不是你希望他们想要什么
  • 原则三:重点关注客户核心诉求(需求),进而发现各类风险(卖点)
  • 3. 存量客户精准定位与策略实施四个步骤
  • 1)确定客户是否具有购买能力
  • a将客户进行分类分析,更精准的了解客户
  • 依据:MBTI十六型人格
  • b判断客户风险偏好
  • 依据:客户的资产情况
  • c梳理客户家庭财务状况,规划出客户必要的流动资金支持保障支付
  • 2)确定客户的保障缺口和保障金额
  • a通过家庭结构图,圈定保障对象,明确各位家庭成员的保障缺口
  • b对照现有保障以及投资理财方式,分析客户家庭资产的安全性和全面性,确定保障金额
  • 3)确定销售呈现方式
  • a复盘曾参与过的经营活动的反馈情况,明确客户接受度更高的销售模式
  • b理财需求对应财富或法商类的主题营销,养老需求对于养老机构参访的主题营销
  • 4)最终客户解决方案的呈现
  • 要点:按照客户关注、当前风险、影响损失、改善建议整理目标客户KYC结论,并根据客户资产情况提供精准的解决方案,同时也能明确对客户下一步的行动方案
  • 案例解读与演练:通过黄总的KYC内容分析其需求制定包括保障保障方案的下一步经营方案
  • 三、存量客户沟通要点与方法分解
  • 1. 建立以信任为基础的高效沟通
  • 信任公式:T=(C+I+R)/S
  • 2. 沟通技巧5要点
  • 1)营造轻松愉悦的氛围
  • 2)避免说教,鼓励客户说话
  • 3)启发式沟通,帮助客户寻找最佳路径
  • 4)一定要站在客户立场
  • 5)通过碎片、迂回的提问方式帮助客户挖掘痛点
  • 3. 存量客户沟通5步法
  • 1)做好功课预设问题:树立良好的第一印象
  • 2)赞美起头顺利开场:让客户更好的接纳我们
  • 3)导入话题由浅入深:引导客户觉察到普遍性问题
  • 4)善于引导发现痛点:进一步让客户发现自己身上的问题
  • 5)抽丝剥茧明确需求:将风险点的解决明确为解决方案
  • 案例分解:艾总的痛点是什么?
  • 课堂练习:美女老板的家庭保障需求挖掘与方案设计
  • 一、客户需求分析心法
  • 1. 厘清两种需求:你的需求&客户的需求
  • 2. 坚持一个转变:从卖产品到提供解决方案
  • 二、客户需求分析基本框架解读
  • 1. 一个导向:以需求为导向的顾问式销售
  • 2. 一个本质:迎合客户需求、解决客户问题
  • 3. 两个特性
  • 1)显性需求:财富如何稳定增值—本金安全,收益可期,兼顾流动性
  • 2)隐性需求:风险如何有效管理—子女无忧,养老无忧,传承无忧
  • 三、显性需求分析与匹配方案设计
  • 1. 三重维度管窥当下客户对财富管理的心态
  • 第一维度:投资者风险厌恶程度增加
  • 第二维度:客户从“刚性兑付期”的只关注收益率高低,到开始优先考虑安全
  • 第三维度:“储粮过冬”的心态让存钱成了最大的“定心丸”
  • 2. 利率下行趋势已获得大众普遍认同
  • 1)定期存款“倒挂”:5年定期存款利率低于3年定期存款利率
  • 2)国债利率连续下调:从2021年7月份起,国债利率已连续11次下调收益
  • 3. 增额终身寿成为利率下行风险有效的对冲工具
  • 1)5种收益模型的对比:定期储蓄、国债收益模型、人民币理财收益模型、增额终身寿
  • 2)1个目标切换:要从“保本保息”的方案转向为“保本锁息”的方案
  • 案例分析:挪储客户的分类与方案设计
  • ——存量资金挪储:实现最大化增值
  • ——预期资金挪储:提前锁定未来特别是养老期的现金流
  • 异议处理:应对拒绝的5个话术示例
  • 四、隐性需求分析与匹配方案设计
  • 1. 婚姻析产风险与方案设计
  • 1)1个观念:婚姻不是两个人的事情,而是两个家庭分别作出的重大财务决定
  • 2)3个案例分析方案设计
  • 案例1:婚前父母为子女投保年金保险
  • 案例2:全职太太以夫妻共同财产为子女投保年金保险
  • 案例3:在本人婚前为自己投保增额终身寿险
  • 2. 养老风险与方案设计
  • 1)中国养老市场与社会保障体系解读
  • 2)养老的4个公式
  • 公式1:退休≠养老
  • 公式2:退休=人生的新起点
  • 公式3:养老金≠生活费
  • 公式4:养老金=生命尊严
  • 3)共性画像:“一人失能,全家失衡”,要么人遭罪,要么钱遭罪
  • 案例:71岁失能老人哭泣:花5000元请住家保姆,心肠好坏,我活得很苦
  • 4)养老金储备方案设计的4大关键要素
  • ——专款专用、绝对安全、持续增值、尽量充足
  • 5)养老金储备的匹配关键:如何准确计算养老储备额度
  • 3. 传承风险解析与匹配方案设计
  • 1)传承风险管理的三大定律
  • 第一定律:“最大的风险,是没有看到风险”
  • 第二定律:“许多人想让财富成为对家人的祝福,往往却成为了他们的枷锁”
  • 第三定律:“最好的做法是控制财富并从中受益,而不是拥有它们”
  • 2)从3个案例分析方案设计
  • 案例1:一家上市公司创始人家族的陨落
  • 方案设计与思考:大额保单的方式做财富传承规划
  • 案例2:从一家亲到反目成仇
  • 方案设计与思考:保险金信托搭建基础架构,后期可追加现金资产,实现有序传承
  • 案例3:单亲女强人的烦恼
  • 方案设计与思考:通过遗嘱监护协议+保险金信托解决
  • 4. 家企混同风险分析与匹配方案设计
  • 1)五大风险点
  • a用个人或家人账户直接收取公司资金,从而导致家企资产混同
  • b个人为企业的贷款或借款提供保证(目前银行贷款都需要夫妻共债共签)
  • c企业主以个人身份为有合作关系的企业提供保证
  • d为了少缴个税,通过向企业借款或把家庭消费在企业报销,将企业资产转为个人资产
  • e利用职务之便,挪用公司资金归个人或者家庭使用
  • 2)解决方案:配合遗嘱、赠与协议或设定第二投保人为企业主

预约舒涛老师讲授《存量客户的经营与维护》

专业团队为您对接讲师档期与报价

舒涛老师其他主讲课程

同一套实战方法论

家庭投资组合与保险优配
在现代社会,家庭财富管理已成为一个不可忽视的重要议题。它不仅关系到个人和家庭的财务安全,更是实现财富保值增值的关键。
查看课程大纲 →
私行客户的财富保全与传承
近年来,我国居民的财富不断积累,富裕客户群体日益庞大。根据《2023年中国私人财富报告》(以下简称《报告》)的数据,我国
查看课程大纲 →
认知高客的形与魂——高客KYC高阶技巧(案例分析)
在内冷外热的通膨环境,市场预期普遍悲观的情绪下,传统的固定收益类投资,如银行存款、债券等的回报率持续走低,且长期的低利率
查看课程大纲 →
高净值客户家庭风险与资产配置
在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所
查看课程大纲 →
高净值客户资产配置与方案设计
在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所
查看课程大纲 →
高客分类经营的精准实操方案(案例分析)
在在低利率环境下,传统的固定收益类投资,如银行存款、债券等的回报率普遍较低。长期的低利率可能导致货币贬值,进而影响资产的
查看课程大纲 →
高客背景分析与传承方案设计
随着经济环境日趋复杂化,市场上杂音与干扰成分非常复杂,造成了财富管理这个市场特别是高客市场的经营与拓展遇到了前所未有的阻
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询