师资库首页
保险培训

高净值客户家庭风险与资产配置

在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所趋,财富管理业务的需求将不断增长。政策监管进一步完善,伴随着“资管新规”自身的不

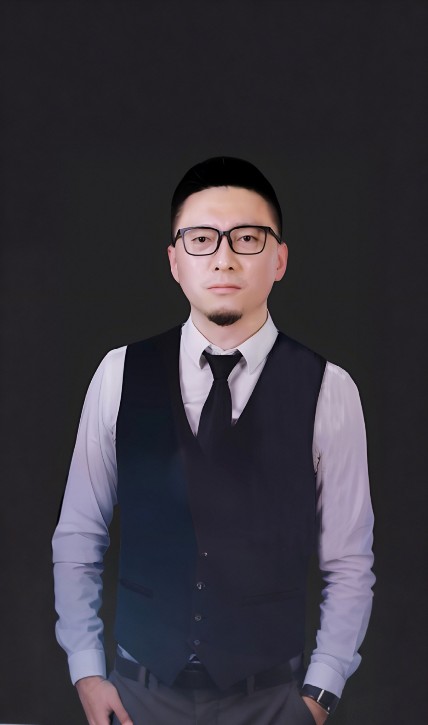
舒涛
授课讲师
舒涛
财富管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所趋,财富管理业务的需求将不断增长。政策监管进一步完善,伴随着“资管新规”自身的不断完善以及针对六大类财富管理机构的配套细则相继出台,我国金融机构财富管理业务的监管体系逐步完善。

那么对于在中国占有相当大比例,且持续增长的中产家庭,财富管理就成了一个无法回避的问题。同时,这个庞大的客群,也是所有财富管理机构的必争之地,是否掌握一套从理念到落地的全流程营销方法,将决定各家所能占据的市场份额。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行理财经理+私行理财经理
授课方式
知识讲授+案例分析+课题练习,可根据实际需求设计为工作坊

课程收益BENEFITS

重新理解新时代下财富管理的价值、意义、使命,并知晓在财富管理过程中客户普遍存在的误区,以及如何从这些异议中寻找到业务突破的缺口。
详析了解高产家庭的客户画像概念和定位,并从客群画像、资产配置痛点、现状与需求,充分掌握营销如何切人,并掌握如何对高产家庭客户进行资产配置方案的设计;
通过对高产家庭客群的性格分类,掌握不同性格特征的客户的沟通技巧与销售策略,并通过大量的案例分析与演练,全面掌握分析框架、工具运用、沟通技巧,真正有效的重塑高产客群的营销流程与模式,有效且持续的提升对这个庞大客群的经营成果。

课程大纲OUTLINE

  • 一、背景解读
  • 1. 改革开放以来,中国居民人均可支配收入不断增长,居民生活水平不断提升
  • 2. 中国居民财富居全球第二,增速领先美日,户均资产达134.4万元
  • 3. 2024年中国个人持有的可投资资产总体规模达到278万亿元,2020-2024年复合增速为7%
  • 4. 家庭资产结构调整、增配金融产品是大势所趋,财富管理业务的需求将不断增长
  • 5. 六大类财富管理机构的配套细则相继出台,财富管理业务的监管体系逐步完善
  • 二、新时代下的财富管理
  • 1. 财富的3个阶段
  • 1)财富创造
  • 2)财富保有
  • 3)财富传承
  • 2. 财富管理的2种定义
  • 1)《中国人民银行金融从业规范》中财富管理的定义
  • 2)新时代下财富管理的4个释义
  • a贯穿于人的整个生命周期
  • ——教育期、单身期、家庭形成期、家庭成长期、家庭成熟期、退休期
  • b在财富的创造、保有和传承过程中通过一系列金融与非金融的规划与服务
  • ——保险规划、资产配置、退休规划、法律风险规划、税务规划、不同产投资规划、收藏品规划、家族财富传承
  • c构建个人、家庭、家族与企业的系统性安排
  • d实现财富创造、保护、传承、再创造的良性循环
  • 财富公式:财富=(收入-支出)+(资产-负债)
  • 总结:财富管理核心是规划与服务,目的是实现财富创造、保护、传承、再创造的良性循环
  • 三、财富管理的常见误区
  • 误区一:资产管理就是财富管理
  • 1)物本位:资产管理的中心是资产
  • 2)人本位:财富管理的核心是客户
  • 误区二:别人买的我也买
  • 案例:从众心理与乌合之众效应
  • 误区三:财富管理就是要高收益
  • 案例:暴雷与股灾
  • 误区四:资产就是用来买卖的
  • 案例:保险配置是一个百年家族的根基
  • 误区五:关注当下,未来还早
  • 案例:苏州某传统行业上市公司的楼起楼塌
  • 总结:我们总会犯把偏见当作经验的错误,总会恐惧或逃避去做艰难而正确的事情
  • 一、高产家庭客户画像
  • 高产家庭:预计未来15年,中国高产家庭规模将翻倍扩大到8-9亿,使高产家庭总体人数在全社会中占比达到60%-70%
  • 1. 高产家庭客户基本画像
  • 1)年龄结构:36-55岁占比六成
  • 2)学历水平:大学专科以上占比七成
  • 3)行业分布:互联网、制造业、金融业为主
  • 4)职业状态:上班族占比超六成
  • 5)婚育状况:已婚已育站比超八成
  • 6)地域分布:主要集中在经济较发达地区
  • 7)家庭年收入分布:高收入水平在30-100万之间
  • 8)家庭可投资产规模分布:高产家庭可投资产在100万及以上
  • 2. 高产家庭财富管理需求旺盛
  • 数据:2024年全球财富分布榜从60分位到95分位,人口比例最高的都是中国,增速也最快
  • 3. 共同富裕主推高产家庭体量
  • 1)初次分配、再分配、三次分配
  • 2)扩大忠告等收入群体比重
  • 3)中间大、两头小的橄榄型分配结构
  • 总结:随着高产家庭体量与财富规模的日益增长,其财富管理需求也愈加旺盛,空间巨大。
  • 二、高产家庭资产配置痛点
  • 1. 外部环境恶化
  • 1)经济发展降速,所有行业都受到影响,好企业和好资产日渐匮乏
  • 2)房地产黄金时代已经过去,留给我们的除了回忆还有沉重的负债
  • 3)股市追涨杀跌,这不是问题而是种心态,决定了谁能在股市上生存
  • 4)资管新观落地多年,打破刚兑已是现实,规则的改变是投资难的本因
  • 5)降息周期是对传统投资理念与方法最大的冲击
  • 2. 内部困境加剧
  • 1)需求收缩、供给冲击、预期转弱的三重压力,高产家庭收入增长预期减弱
  • 2)高产家庭拥有子女教育方面、养老负担、医疗健康、还贷等压力
  • 3)大部分正处于事业打拼期,使得财富管理的时间十分有限
  • 4)投资理财知识较为欠缺,成为制约家庭资产配置效率持续提高的重要因素
  • 5)多元化配置能力不足,多数高产家庭资产组合低于两种
  • 总结:外部环境错综复杂,高产家庭资产配置困惑增加;内部因素多重叠加,收支焦虑倍增,限于个人能力与精力有限很难把财富管理有效落实
  • 三、高产家庭资产配置现状与需求
  • 1. 投资风险意识加入人心
  • ——高产家庭对金融产品收益波动的接受程度更高,风险观念更强
  • 2. 住房资产占比有所下滑
  • 数据对比:住房资产占比在40%-60%区间的高产家庭占比较2020年下滑明显
  • 3. 保险保障意识有所提升
  • 数据:84.28%的高产家庭保险保障水平得分为3
  • 4. 更加重视“小家庭”保障
  • 1)自己、配偶和孩子配置保险的比例均较2023年有所增加
  • 2)为父母配置保险的比例下滑
  • 5. 保险配置以重疾、医疗、意外为主
  • 数据:持有四种保险类家庭仍不足50%
  • 代表:高产家庭的保险配置类型仍不够全面
  • 6. 保障意识仍有不足
  • 7. 保险配置困惑多,体验不佳
  • 8. 类固收产品收益下滑,投资满意度低
  • 数据:满意度在3分及以下的高产家庭占比近九成
  • 9. 证券投资困惑多,投资体验不佳
  • 1)股票投资满意度在3分及以下的高产家庭占比高达87.99%
  • 2)基金投资满意度在3分及以上的高产家庭占比达88.64%
  • 10. 理财师推荐渐成趋势
  • ——接受其他机构理财师的推荐是高产家庭选择金融产品的第二大方式
  • 11. 对理财师的专业度要求更高
  • ——以专业机构/理财师为主,自身决策为辅
  • 12. 对第三方机构及保险公司印象较好
  • 13. 欲增配资产期限以中长期为主
  • 总结:配置理念有所改善;配置结构不太合理;配置结果不太理想;配置需求要求更高
  • 四、高产家庭资产配置策略
  • 策略一:立足家庭生命周期
  • ——从家庭所处阶段的需求出发,确立合理的家庭财富配置目标
  • 案例:上海一位外企高管的营销案例
  • 策略二:强化风险管理意识
  • ——财富管理的基础是财富保全,需首先构建家庭财富保全体系
  • 案例:成都私营企业主的资产配置案例
  • 策略三:确立整体配置逻辑
  • ——通过分散投资,优化资产配置结构
  • 案例:上市公司股东的资产配置案例
  • 策略四:委托专业人士和机构
  • ——合理设计专业化与个性化的资产配置方案
  • 案例:2020年一个家族信托架构搭建的案例
  • 一、准客户性格分类
  • 准客户性格分析维度:性格特征、行为特征、职业特征、语言特征
  • 1. 主导型
  • 1)理性务实素质高
  • 2)有钱爽快强权派
  • 3)大气果断不啰嗦
  • 2. 表达型
  • 1)爽快果断爱新鲜
  • 2)心直口快热心肠
  • 3)感性亲和人脉广
  • 3. 温和型
  • 1)保守谨慎爱倾听
  • 2)和蔼稳重慢热型
  • 3)没事不急我都行
  • 4. 分析型
  • 1)仔细认真素质高
  • 2)谨慎细致讲原则
  • 3)证据对比逻辑强
  • 分组讨论:哪些行为能为信任度加分?哪些行为会引起对方反感?
  • 二、销售策略解析
  • 1. 主导型——让其掌握决策权
  • 重点:要尊重/要结果/要自信
  • 2. 表达型——情感互动、认可
  • 重点:要聆听/要反馈/要热情
  • 3. 温和型——给予时间、关注感受
  • 重点:要鼓励/要推进/要耐心
  • 4. 分析型——客观理性、事实佐证
  • 重点:要克制/要数据/要细节

预约舒涛老师讲授《高净值客户家庭风险与资产配置》

专业团队为您对接讲师档期与报价

舒涛老师其他主讲课程

同一套实战方法论

存量客户的经营与维护
银行零售客户越来越被经营者所重视,正所谓“得客户得天下”。其实,一些银行并不缺少客户,真正缺少的是活跃客户、有效客户。如
查看课程大纲 →
家庭投资组合与保险优配
在现代社会,家庭财富管理已成为一个不可忽视的重要议题。它不仅关系到个人和家庭的财务安全,更是实现财富保值增值的关键。
查看课程大纲 →
私行客户的财富保全与传承
近年来,我国居民的财富不断积累,富裕客户群体日益庞大。根据《2023年中国私人财富报告》(以下简称《报告》)的数据,我国
查看课程大纲 →
认知高客的形与魂——高客KYC高阶技巧(案例分析)
在内冷外热的通膨环境,市场预期普遍悲观的情绪下,传统的固定收益类投资,如银行存款、债券等的回报率持续走低,且长期的低利率
查看课程大纲 →
高净值客户资产配置与方案设计
在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所
查看课程大纲 →
高客分类经营的精准实操方案(案例分析)
在在低利率环境下,传统的固定收益类投资,如银行存款、债券等的回报率普遍较低。长期的低利率可能导致货币贬值,进而影响资产的
查看课程大纲 →
高客背景分析与传承方案设计
随着经济环境日趋复杂化,市场上杂音与干扰成分非常复杂,造成了财富管理这个市场特别是高客市场的经营与拓展遇到了前所未有的阻
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询