师资库首页
保险培训

高净值客户资产配置与方案设计

在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所趋,财富管理业务的需求将不断增长。政策监管进一步完善,伴随着“资管新规”自身的不

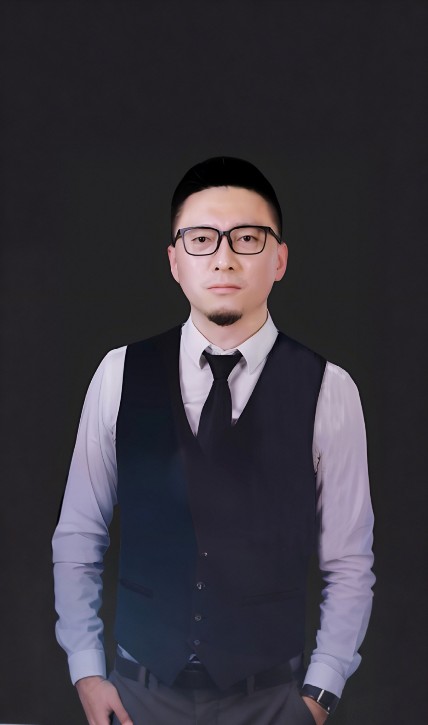
舒涛
授课讲师
舒涛
财富管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所趋,财富管理业务的需求将不断增长。政策监管进一步完善,伴随着“资管新规”自身的不断完善以及针对六大类财富管理机构的配套细则相继出台,我国金融机构财富管理业务的监管体系逐步完善。

那么对于在中国占有相当大比例,且持续增长的中产家庭,财富管理就成了一个无法回避的问题。同时,这个庞大的客群,也是所有财富管理机构的必争之地,是否掌握一套从理念到落地的全流程营销方法,将决定各家所能占据的市场份额。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行理财经理+私行理财经理
授课方式
知识讲授+案例分析+课题练习,可根据实际需求设计为工作坊

课程收益BENEFITS

重新理解新时代下财富管理的价值、意义、使命,并知晓在财富管理过程中客户普遍存在的误区,以及如何从这些异议中寻找到业务突破的缺口。
详析了解高产家庭的客户画像概念和定位,并从客群画像、资产配置痛点、现状与需求,充分掌握营销如何切人,并掌握如何对高产家庭客户进行资产配置方案的设计;
通过对高产家庭客群的性格分类,掌握不同性格特征的客户的沟通技巧与销售策略,并通过大量的案例分析与演练,全面掌握分析框架、工具运用、沟通技巧,真正有效的重塑高产客群的营销流程与模式,有效且持续的提升对这个庞大客群的经营成果。

课程大纲OUTLINE

  • 一、共同富裕——重塑财富管理思维
  • 1. 从百年大变局看投资的大势
  • ——用更高的确定性应对未来的不确定性
  • 2. 从聚焦实体经济看创富逻辑
  • 1)过去赚资产涨价的快钱
  • 2)未来赚稳健增值的慢钱
  • 3. 从坚持房主不炒看地产趋势
  • 1)回归居住属性
  • 2)淡化金融属性
  • 4. 从老龄化战略看养老的布局
  • 1)不仅是一种财富规划
  • 2)更是一种生活尊严与稀缺资源的规划
  • 5. 从中国式现代化看共同富裕
  • 一个转变:效率优先转变为公平优先
  • 6. 从规范财富积累机制看守富
  • 1)保护合法收入
  • 2)调节过高收入
  • 3)取缔非法收入
  • 总结:二十大会议后的财富管理新思维
  • 1)合理创富:“创富”的过程要更加注重合规性与可持续性
  • 2)同步守富:“守富”的思维与工具运用要与创富同步规划
  • 3)科学传富:“传富”的布局与安排需要更加前置更加系统
  • 二、以数治税——建立正确的税商思维
  • 1. 金税四期实现信息全面实时对比
  • 1)以票控税
  • 2)以数治税
  • 2. 收入不如实申报、瞒报、虚假申报的法律后果
  • 1)三类责任:行政责任、刑事责任、行政+刑事责任
  • 2)一个重点:金税私企稽查方向重点是公转私
  • 3. 停止“粗暴税愁”,升级税商思维
  • 1)个人高危行为6项
  • a阴阳合同隐匿收入
  • b转变收入性质逃避纳税
  • c编造虚假交易套现发薪
  • d股权转让不申报、 虚假申报
  • e利用税收洼地转移收入
  • f虚开发票冲减收入
  • 2)企业高危行为梳理6项
  • a企业收款隐瞒收入
  • b未开发票收入不入账
  • c签订阴阳合同虚假申报
  • d关联交易避税
  • e利用税收洼地转移收入
  • f滥用优惠政策偷税
  • 总结:坚守合规,如实申报,通过合法税筹降低负税成本
  • 三、以终为始——重构资产配置逻辑
  • 案例:摩根史丹利的财富管理法则
  • 1. 大类资产分类逻辑的重构
  • ——所有抛开时间要素的产品都是无效的
  • 案例:为什么50%的目标收益率比不过5%
  • 结论:稳定的中等收益比波动的高收益更加可靠
  • 案例:大卫史文森的资产配置逻辑
  • ——充分的分散、避免重大损失、资产配置的收益来源于复利回报
  • 总结:安全、分散、长期、复利
  • 2. 与投资风险同样重要的是所有权风险
  • 1)所有权风险分类:债务、婚姻、代持、继承、税收
  • 2)所有权风险核心:钱是谁的、钱听谁的、钱给谁的
  • 3)现金为王的时代:现金量要有,现金流更要有
  • 4)三权合一的风险:不能隔离、转移即失去、等待即身后
  • 总结:只有同时处理好投资风险与所有权风险,才能保证财富安全进而实现各种财富目标
  • 四、温故知新——资产配置如何展开
  • 1. 配置不能仅仅停留在营销的角度
  • 案例:标准普尔、理财金字塔、美林时钟三个工具的适用性分析
  • 2. 资产配置的七个介绍思路
  • 1)多元化配置,降低风险、提升收益
  • 2)各类资产在不同年份中的表现
  • 3)各类资产相关性及风险收益的非线性关系
  • 4)不同类型资产的定位
  • 5)不同类别资产的优势
  • 6)资管新规下的类刚兑产品分析
  • 7)当下以及未来6个维度的周期分析
  • 注意:重点分析利率下行周期的成因与趋势
  • 总结:资产配置是财富管理的必经之路
  • 五、善利其器——资产配置标准流程
  • 1. 资产配置的流程与步骤
  • 步骤一:明确收益区间、波动率、期限、投资偏好
  • 步骤二:与客户进行宏观方面的讨论,为方案的设计定下基调
  • 步骤三:从战略和战术两个方向进行方案内容的沟通
  • 步骤四:产品筛选与配置建议书的设计
  • TIPS1:产品营销的误区
  • TIPS2:配置建议书的误区
  • 2. 资产配置的逻辑与思路
  • 1)巧用理财公式明确客户目的
  • 2)动态平衡是投后服务的核心思维
  • 3)明确产品配置的要点与误区
  • 4)掌握基于风险偏好的大类资产配置
  • 3. 资产配置需避免的误区
  • 误区一:我们不是给客户赌市场
  • 误区二:不以产品为导向而应以配置为导向
  • 误区三:没有坚持做对的事情
  • 误区四:不要刻意迎合客户不合理需求,懂得拒绝和引导
  • 总结:资产配置16步实施流程再回顾
  • 六、有的放矢——配置中的产品推荐
  • 1. 产品解析的两套逻辑
  • 1)4个动作:做类比、讲案例、图形化、谈感知
  • 2)4个问题:是什么、谁帮我赚钱、怎么赚钱、会不会亏钱
  • 2. 四个常见基金产品推荐技巧与话术
  • 1)结构化产品
  • 技巧话术:在有阳光普照奖的最差情况下,要不要试一试手气?
  • 2)对冲基金
  • 技巧话术:大吃一顿+针对性锻炼=不用饿肚子的健美
  • 3)雪球产品
  • 技巧话术:保险公司的经营逻辑
  • 4)股权并购基金
  • 技巧话术:海贼王是怎么练成的?
  • 分析:基金定投——三个典型市场中谁能一直赢?
  • 工具:常用基金配置小工具
  • 3. 夯实营销成果的关键一步:再平衡验证
  • 1)一看大类:关键投资要素检视与再平衡
  • 2)二看子类:二级子类资产检视与再平衡
  • 3)三看产品:具体产品的检视与调整
  • 一、资产配置的优先原则
  • 1. 资产维度——“量大”优先
  • 说明:“由奢入俭难”,越有钱的人越难容忍“重头再来”,即越需要控制风险和大比例损失
  • 建议:重点强调控制回撤的重要性,以及可能最低收益/可能最大损失的概念
  • 2. 收入维度——“放缓”优先
  • 说明:当客户收入迅猛增长时往往更容易忽视风险,而赚钱变难时会更容易接受稳健配置
  • 建议:关注客户所处的行业动向及账户现金流变化情况,特别是收入变化
  • 3. 专业维度——“小白”优先
  • 说明:个别专业度高的客户有自己专场的投资领域,比例上希望有更高的个性化
  • 建议:强调资产配置对风控的价值,并对部分而非全部资产构建配置方案
  • 4. 配置维度——“单一”优先
  • 说明:单一配置客户存在明显的风险点
  • 建议:通过配置理念的沟通,直观、量化的引导客户从单一到多元
  • 5.熟悉维度——“新客”优先、“新富”优先
  • 说明:新客对于资产配置接受度更高,新富者更倾向寻求专业的理财建议
  • 建议:充分体现专业性,同时还要通俗易懂的说明和开展营销动作
  • 二、资产配置营销16步全流程一览
  • 1. 我们的财富管理方法与实施体系
  • 2. 客户的理财目标与战略配置建议
  • 3. 宏观基本面的现状和未来趋势分析
  • 4. 股市、债市、商品、外汇等市场分析
  • 5. 市场机会与我们的战术资产配置建议
  • 6. 客户当前持仓与我们建议效果的比较
  • 7. 我们的核心与卫星类资产落地建议
  • 8. XX大类资产投资与资产配置的契合点
  • 9. 我们的三级子类产品具体落地建议
  • 10. 客户当前重点持仓产品的回顾检视
  • 11. 我们的检视建议
  • 12. 客户的保障与传承类实施目标
  • 13.解决工具的对比
  • 14. 我们建议的实施工具
  • 15. 本次资产配置调整建议的综述
  • 16. 我们对资产配置实施跟踪的说明
  • 三、资产配置实战演练(0.5天)
  • 1. 实战演练的要求
  • ——4个不同背景的潜力客户,以课程中所教授的营销技巧与实施流程,从10个产品体系中,选择您认为最适合向客户推荐的产品组合,进行资产配置方案从沟通到落地的全流程演练。
  • 2. 四位客户的情况
  • 客户1:张董事长——53岁,上市公司董事长,公司市值在30亿元左右,希望企业做大做强,上市过程中发现,引入专业的战略投资人是关键因素,因此对具备专业能力的人非常信任。其中,在我行资产为200万理财,保 守不愿意接受任何有风险的产品。
  • 客户2:何先生——28岁,英国金融学硕士毕业,父辈从事煤炭生意,2016年刚将公司转让,资金陆续回笼, 多次参加各个金融机构的投资报告会,对投资很感兴趣,但在接手管理父亲在我行的资金账户后开始陆续转出 资金,目前只有100多万理财即将到期。
  • 客户3:徐小姐——47岁,客户与其先生均为中国某集团某公司高层管理人员,有一19女儿在美国宾夕法尼亚 大学读本科。持有普通卡,定期存款20多万元。建立了基本的一对一关系,短信覆盖、电话多次邀约,客户多次没有时间来网点。
  • 客户4:汤女士——48岁,孩子已经出国,对家庭有较大的资金控制权,对二级市场不懂但是有股票在自己操作,主要听消息。客户在我行为90万理财产品,但是在股市资金被套较大;
  • 3. 10种产品
  • 1)债券基金
  • 2)股票基金
  • 3)理财产品
  • 4)货币基金
  • 5)雪球产品
  • 6)银行保险
  • 7)量化基金
  • 8)指数基金
  • 9)对冲基金
  • 10)机构化产品
  • 4. 演练工具:演练模版

预约舒涛老师讲授《高净值客户资产配置与方案设计》

专业团队为您对接讲师档期与报价

舒涛老师其他主讲课程

同一套实战方法论

存量客户的经营与维护
银行零售客户越来越被经营者所重视,正所谓“得客户得天下”。其实,一些银行并不缺少客户,真正缺少的是活跃客户、有效客户。如
查看课程大纲 →
家庭投资组合与保险优配
在现代社会,家庭财富管理已成为一个不可忽视的重要议题。它不仅关系到个人和家庭的财务安全,更是实现财富保值增值的关键。
查看课程大纲 →
私行客户的财富保全与传承
近年来,我国居民的财富不断积累,富裕客户群体日益庞大。根据《2023年中国私人财富报告》(以下简称《报告》)的数据,我国
查看课程大纲 →
认知高客的形与魂——高客KYC高阶技巧(案例分析)
在内冷外热的通膨环境,市场预期普遍悲观的情绪下,传统的固定收益类投资,如银行存款、债券等的回报率持续走低,且长期的低利率
查看课程大纲 →
高净值客户家庭风险与资产配置
在房地产投资属性弱化、银行理财打破刚兑和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所
查看课程大纲 →
高客分类经营的精准实操方案(案例分析)
在在低利率环境下,传统的固定收益类投资,如银行存款、债券等的回报率普遍较低。长期的低利率可能导致货币贬值,进而影响资产的
查看课程大纲 →
高客背景分析与传承方案设计
随着经济环境日趋复杂化,市场上杂音与干扰成分非常复杂,造成了财富管理这个市场特别是高客市场的经营与拓展遇到了前所未有的阻
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询