师资库首页
银行培训

银行系消费金融风险识别与防控

自2010年首批4家试点消费金融公司获批以来,消费金融行业发展已有15年,消费金融作为金融机构践行普惠金融的重要篇章,标志着其未来的发展趋势不会减弱。2025年是消费金融行业的又一分水岭,消费信贷行业

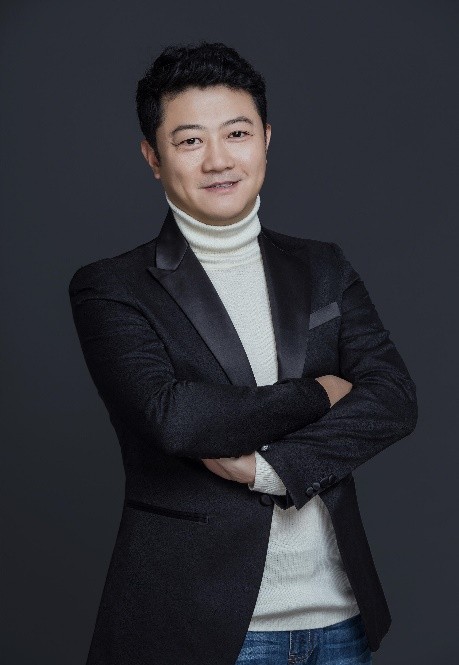
万里
授课讲师
万里
银行信贷营销与风控专家
讲师详细介绍 →

课程背景BACKGROUND

自2010年首批4家试点消费金融公司获批以来,消费金融行业发展已有15年,消费金融作为金融机构践行普惠金融的重要篇章,标志着其未来的发展趋势不会减弱。2025年是消费金融行业的又一分水岭,消费信贷行业“跑马圈地”时代自此结束。助贷新规与银行跨区域展业的强监管,推动消费信贷行业进入产品整改与模式调整的深度洗牌期;而由AI引发的效率革命,重塑了消金业务贷前、贷中、贷后业务流程,则成为后续消费金融行业成长的“助推器”。更多的金融机构认识到这一轮消费金融的重新洗牌是重新抢占份额、调整自身信贷结构的契机,但消费金融跌宕起伏的发展过往,又让金融机构陷入调结构+控风险的两难境地。本课程从消费金融基础、消费金融风险表现、规避风险举措、现金贷业务的调查等方面为金融机构消费金融业务的风险防控作出宏观及可操作的解析,旨在指导金融机构开展消费金融时能有效“避坑”。

课程安排ARRANGEMENT

课程时长
1天,6小时/天
适用对象
金融机构零售业务主管、客户经理/个人信贷从业人员、风控专员等
授课方式
案例+互动提问+游戏

课程收益BENEFITS

了解什么是消费金融;
了解当前银行系消费金融面临的风险点;
掌握规避消费金融风险的途径;
掌握现金贷业务线下尽调。

课程大纲OUTLINE

  • 导语:黑天鹅与灰犀牛
  • 一、消费金融基本介绍
  • 1. 传统消费金融VS互联网消费金融
  • 2. 消费金融的发展意义
  • 1)开辟零售市场和中间业务的利器
  • 2)改变资产负债结构失衡的调节器
  • 3)完善货币传导机制和扩大内需的途径
  • 二、消费金融发展趋势
  • 1. 消费金融的广阔前景
  • 1)更多的机构设立
  • 2)万亿蓝海的机遇
  • 3)专业人才的井喷
  • 2. 市场规范化程度提升
  • 1)校园贷/现金贷的规范
  • 2)金融工作会议精神
  • 3)监管力度的加强
  • 3. 模式确立至关重要
  • 1)分期业务做大客群
  • 2)现金贷业务风控先行
  • 3)线上+线下完美融合
  • 三、国外消费金融的发展及风险借鉴
  • 1. 美国:商品分期→信用卡→专业消费金融公司【从美国学宏观经济】
  • 案例:从缝纫机分期业务到汽车分期
  • 2. 欧洲:现金贷款与非现金贷款/直接营销与间接营销【从欧洲学产品设计】
  • 案例:西班牙桑坦德消费金融公司
  • 3. 日本:发放对象/风险管理【从日本学风险管理】
  • 案例:武富士消费金融公司的不归路
  • 一、国内研究观点
  • 1. 目前消费金融存在的问题
  • 1)信用机制不完善
  • 2)产品需求风险
  • 3)缺乏技术和人才
  • 4)缺乏法律制度
  • 2. 国外消费金融管理经验
  • 1)个人征信系统发达
  • 2)风险管理有法可依
  • 3)强大的科技力量
  • 4)自动化决策
  • 5)强大的数据库
  • 6)催收升级
  • 3. 我国消费金融风险管理对策
  • 1)个人征信系统建设
  • 2)配套法律法规
  • 3)提高管理水平和人才培养
  • 4)宣传和引导
  • 互动提问:你认为消费金融当前面临哪些风险?
  • 二、银行系消费金融面临的风险点揭示
  • 1. 政策风险
  • 1)宏观调整
  • 案例:消费信贷与经营性信贷在不同时期的政策支持表现
  • 2)金融监管
  • 案例:持牌消费金融公司的处罚
  • 2. 市场风险
  • 1)宏观经济市场变动
  • 案例:经济下行带来的风险压力
  • 2)银行业市场变动
  • 3)消费金融市场变化
  • 案例:现金贷、校园贷、首付贷——消金领域的“黑天鹅事件”
  • 4)互联网金融冲击
  • 案例:互联网金融对年轻群体的蚕食
  • 5)多种融资渠道冲击
  • 案例:车贷公司、分期公司、抵押专营公司
  • 3. 产品风险
  • 1)产品设计不足
  • 案例:套取审批规则/分期项目依赖性
  • 2)模仿带来的苦果
  • 案例:视频贷款机与日本的居酒屋消费借款
  • 3)监管规定限制
  • 4. 获客渠道风险
  • 1)现金贷渠道的无底线
  • 案例:包装材料/多级代理
  • 2)分期渠道的非专业性
  • 案例:中介勾结/人头贷——“灰犀牛”的风险凸显
  • 3)互联网金融与消费金融的关系
  • 4)异业联盟
  • 5. 客户风险
  • 1)客户准入
  • 案例:骗贷/套取审批规则/首付贷
  • 2)区域风险
  • 案例:风险客户区域化区别
  • 3)用途合规性
  • 6. 员工风险
  • 1)内外勾结
  • 案例:无间道的卧底
  • 2)利益驱动
  • 案例:视频资料展示
  • 3)业绩压力
  • 一、依法合规经营
  • 1. 企业文化和信贷文化的建立与传播
  • 2. 风险理念与风控技能的培训与普及
  • 3. 流程建立与风控体系的建设与完善
  • 二、合理设计产品
  • 1. 分期业务(受托业务)
  • 2. 房相关业务
  • 3. 线上获客关联
  • 4. 大数据信息流/现金流
  • 5. 农业相关
  • 三、精准定位客群
  • 1. 分层管理
  • 案例:桑坦德消费金融模式
  • 2. 线上或线下获客目标
  • 案例:招联消费/捷信
  • 3. 大数据建模能力提升
  • 四、谨慎选择渠道
  • 1. 获客渠道的定位
  • 案例:目前主流银行系消费金融公司的渠道管理模式
  • 2.受托渠道的选择
  • 案例:3C分期渠道/教育类培训机构/房屋衍生品渠道/汽车衍生品渠道
  • 3. 渠道的管理
  • 案例:中银消费的管理模式
  • 五、严格团队管理
  • 1. 员工职业道德
  • 2. 员工薪酬体系
  • 3. 营销推广模式
  • 4. 配套规章制度
  • 一、贷前调查
  • 1. 贷前调查原则
  • 2. 贷前调查的方法
  • 3. 贷前调查之“眼耳口手脑”
  • 二、借款人信用风险识别
  • 1. 借款人经验不足
  • 2. 家庭及婚姻不稳定
  • 3. 居住不稳定
  • 4. 品质及道德
  • 5. 信用不良
  • 6. 经营资质
  • 三、IPC风控之交叉检验
  • 1. 从借款人“衣食住行”关联风险判断
  • 2. 从借款人“言谈举止”关联风险判断

预约万里老师讲授《银行系消费金融风险识别与防控》

专业团队为您对接讲师档期与报价

万里老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询