师资库首页
保险培训

分红险产品销售实战

目前我国所处的时代背景有较大不确定性,人口规模巨大,已处于老龄化时代,经济形势持续下行,利率持续下调,银行理财产品也会亏钱,在这样的时代背景下,客户留钱守钱的需求更高,而保险的安全属性成为客户优选的产

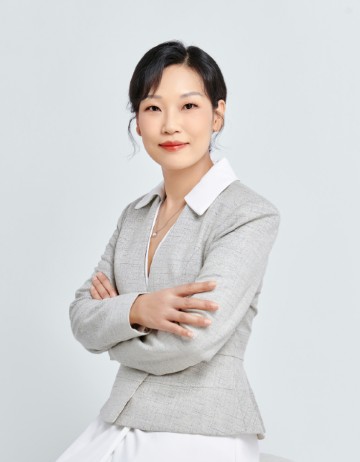
杨恩月
授课讲师
杨恩月
保险营销管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

目前我国所处的时代背景有较大不确定性,人口规模巨大,已处于老龄化时代,经济形势持续下行,利率持续下调,银行理财产品也会亏钱,在这样的时代背景下,客户留钱守钱的需求更高,而保险的安全属性成为客户优选的产品之一,在3.0降为2.5之后,基于对收益的期待,分红险已经重回舞台。本课程将构建销售分红险的信心,核心内容为:

分红险的销售背景及产品设计原理、产品起源与发展分红险的特点及在家庭资产配置中的优势、适用客群分红险产品实战-退休养老、子女教育、强制储蓄需求的场景实战演练分红险产品的常见拒绝处理

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
保险销售人员
授课方式
讲授+训练+案例

课程收益BENEFITS

绩效:了解新时代背景下,分红险产品特点及优势,掌握分红险的客群画像及场景化销售策略
课程配套:3套销售逻辑及5个拒绝处理
序号
话术及逻辑
1
分红险优势介绍及三类客群切入
2
退休养老销售逻辑
3
子女教育销售逻辑
4
强制储蓄销售逻辑
5
拒绝处理(方法及应对)

课程大纲OUTLINE

  • 一、经济背景——要守钱
  • 1. 欧美等国的世界性通胀,美联储降息
  • 2. 央妈五连招,8000亿刺激下,股市牛市拐点开启,但震荡行情加深
  • 3. 中国房产市场的下行,国家出手救市
  • 4. 银行几千产品负收益, 刚兑彻底打破
  • 5. 银行存款国债利率全部下降,银行存款进入1时代
  • 6. 近年来多个高收益投资产品爆雷
  • 二、客户需求——爱存钱
  • 1. 中国居民财富的现金和存款率达到53%
  • 2. 国债已进入2.0时代,依然一售而空,20年以上超长期国债热卖
  • 3. 客户期待安全且收益跑赢通胀的产品
  • 4. 中国家庭资产将从不动产向多元化资产配置转移
  • 一、分红险的起源与发展
  • 1. 分红险的起源:1776年,英式分红(英国、澳大利亚)、美式分红(美国、日本、加拿大)
  • 重点:分红险起源于精算师为客户额外分配公司经营利润
  • 2. 我国分红险起源:2000年中国人寿推出我国第一款分红型产品,2010年占比88%,2019年占比55%
  • 3. 分红保险发展:2000-2013年快速起步期,2013-2019稳健发展期,2019-2022跌宕发展期(增额终身寿爆火期),2023在3.0后重回历史舞台
  • 二、红利的来源及分配
  • 1. 五差(费差、死差、利差、退保差、其他差)分红及分红原理的计算
  • 2. 分红的机制(平滑、储备等)
  • 3. 监管对于公布分红实现率的要求
  • 4. 各家保司分红贴现率
  • 工具1:画图说分红险(托底层+浮动层)
  • 工具2:如何介绍分红险的分配、透明、平滑机制
  • 演练:画图及分红机制
  • 三、震荡牛市购买分红险的理由
  • 1. 资金安全:条款保证、合同保证、法律保证
  • 2. 收益稳健:固收加浮动,固定领取提供源源不断的现金流;分红复利计息实现收益升值,牛市下的分红收益更值得期待
  • 3. 流动适中:保单贷款,解决资金周转应急
  • 4. 长期存续:伴随客户一生,实现多种需要(养老、子教、强制储蓄、资产传承)
  • 一、分红型产品的三大属性
  • 1. 金融属性:投保人/被保人/受益人的保单权利
  • 2. 法律属性:指定功能
  • 3.税收属性:从税收角度来看,目前通过分红险获得的钱都是免税的
  • 研讨:为案例客户制定一个合理的保单框架
  • 二、满足不同客群需求
  • 1. 普通客户:储蓄、稳健增长、风险转移
  • 2. 中端客户:资产稳健增长、债务隔离、资产保全、定向传承、资金危机准备
  • 3. 高净值客户:资产稳健增长、债务隔离、婚姻保全、定向传承、长寿风险、税收筹划
  • 三、不同客户话题切入的实例
  • 1. 普通客户:人生有三笔钱
  • 2. 中端客户:养老
  • 3. 高净值客户:资产保全
  • 演练:不同客户切入话题练习
  • 四、分红险销售法门——专业
  • 1. 功能化销售
  • 2. 场景化销售
  • 3. 锁定客群销售
  • 一、养老准备的重要性(三化一未)
  • 1. 老龄化:中国进入老龄化社会已经20年(标准一联合国、标准二维也纳老龄问题大会)
  • 2. 少子化:未来更少的年轻人要养活更多的老人
  • 3. 长寿化:科技让人类长寿的愿望得以实现
  • 4. 未富先老:社保金空账,替代率低
  • 5.延迟退休政策解读:1个原则,2个延迟
  • 6. 个养全面推广:税优税延政策解析
  • 案例:光靠社保能拿多少养老钱?
  • 二、养老应该准备哪些(333)
  • 1. 养老的3个阶段:休闲养老自理期、功能衰退介助期、失能介护期
  • 案例:中国首例意定监护
  • 2. 养老的3种模式:居家养老、社区养老、机构养老
  • 案例:美国德国日本等国的养老模式分析
  • 3. 养老的3笔费用:品质生活费、医疗护理费、居住照护费
  • 计算:算一算养老要花多少钱
  • 三、养老金应如何准备(55)
  • 1. 养老金准备的5种方式:子女、储蓄、社保、权益类资产、商业保险(分析各自特点)
  • 2. 养老金准备的5个原则:充足、安全、专属、长期、尽早(爬坡图)
  • 四、分红险销售逻辑之养老场景
  • 1. 赞美寒暄:有效发问
  • 2. 观念导入:养老准备的重要性
  • 3. 引发思考:养老应该准备哪些
  • 4. 解决方案:养老金应如何准备
  • 演练:演练全流程
  • 一、强制储蓄的重要性
  • 1. 攒不下钱三大原因:应急能力、责任能力、规划能力
  • 2. 存款保险:银行都要通过买保险来托底
  • 二、钱从哪里来
  • 1. 改变储蓄方法:存多存少没关系,存下来才是最重要的
  • 2. 时间的价值:控制了时间,就控制了成本(2个公式)
  • 3. 复利的力量:72法则
  • 故事:90后的财富目标
  • 三、如何实现强制储蓄
  • 1. 方法:复利+时间
  • 2. 法则:收入分配的1-3-6法则,了解家庭现金流
  • 四、分红险销售之强制储蓄场景
  • 1. 赞美寒暄:有效发问
  • 2. 观念导入:强制储蓄的重要性
  • 3. 引发思考:钱从哪里来
  • 4. 解决方案:如何实现强制储蓄
  • 工具1:收入支出储备两个公式
  • 工具2:收入分配136法则图
  • 演练:演练全流程
  • 一、准备教育金的重要性
  • 1. 孩子的教育决定了孩子未来的发展方向及高度
  • 案例:81%的父母,“愿意为把孩子送上大学而负债”
  • 2. 培养路径不同花费大不相同
  • 计算:算一算不同教育路径需要多少钱?
  • 二、子教的5个准备
  • 1. 教育金
  • 2. 婚嫁金
  • 3. 创业金
  • 4. 应急金
  • 5. 风险准备金:万一父母不能陪伴的不影响孩子领取
  • 三、子女教育金准备的“4和5”
  • 1. 教育金储备的4个原则:专款专用、安全可靠、稳定增长、提早准备
  • 2. 子女教育的5张银行卡
  • 第1张卡:教育金
  • 第2张卡:婚嫁/创业金
  • 第3张卡:分红金
  • 第4张卡:二次增值卡
  • 第5张卡:贴心豁免卡
  • 四、分红险销售之子女教育场景
  • 1. 赞美寒暄:有效发问
  • 2. 观念导入:子教准备的重要性
  • 3. 引发思考:子教应该准备哪些
  • 4. 解决方案:子教金应如何准备
  • 工具:子女教育沟通话术,五张银行卡
  • 演练:熟练掌握五卡介绍
  • 一、真正的销售两大步骤
  • 1. 用心了解对方
  • 2. 完成对方的心愿,拿走对方的担忧
  • 二、销售的拒绝处理
  • 1. 异议的分类
  • 1)不信任
  • 2)不需要
  • 3)不着急
  • 4)没有钱
  • 2. 处理异议时的心态
  • 1)嫌货才是是买货人
  • 2)异议是一种机会
  • 3. 异议处理步骤
  • 1)细心聆听2)尊重理解3)澄清异议4)提出方案5)请求行动二、五步骤运用——分红险常见异议处理的处理话术
  • 1. 公司拿什么分红2. 以前分红收益低3. 分红收益不稳定4. 前期现价低,要用钱怎么办5. 时间太长6. 分红实现率不高演练:常见异议处理练习

预约杨恩月老师讲授《分红险产品销售实战》

专业团队为您对接讲师档期与报价

杨恩月老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询