师资库首页
银行培训

商业银行信贷风险防控

据有关资料统计,2017年我国银行信贷资产总额达到129万亿元,其中不良贷款1.7万亿,而且还潜藏着不少隐性风险,因此必须全力打好信贷风险防范化解的攻坚战,守住不发生系统性风险的底线。

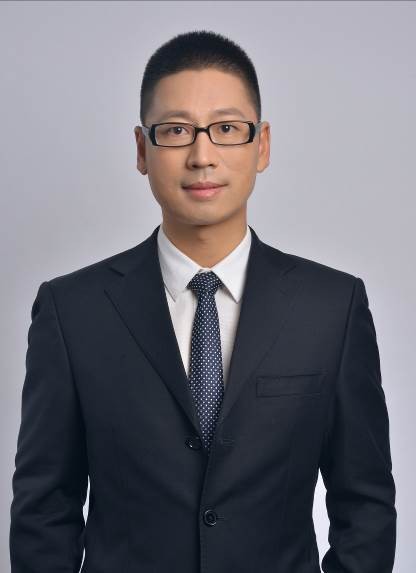
潘玉良
授课讲师
潘玉良
不良资产清收专家
讲师详细介绍 →

课程背景BACKGROUND

据有关资料统计,2017年我国银行信贷资产总额达到129万亿元,其中不良贷款1.7万亿,而且还潜藏着不少隐性风险,因此必须全力打好信贷风险防范化解的攻坚战,守住不发生系统性风险的底线。

近年来,困扰中国商业银行发展的最大问题是银行资产质量问题。据相关数据统计,截至2018年6月末,商业银行不良贷款率为1.86%,不良贷款余额为1.957万亿人民币,较3月末增加1829亿。

如何有效的防控与化解信贷风险呢?以往传统的“三查”制度面临严峻挑战,风险防控理念和方法亟需改善和创新。

课程安排ARRANGEMENT

课程时长
1天,6小时/天
适用对象
银行各支行负责人、银行客户经理、银行风控人员、不良资产处置人员
授课方式
课堂讲授+案例分享+问题思考+总结提炼

课程收益BENEFITS

通过系统梳理信贷风险防控的各种理念和方法,创造性提出“三变”管理概念,即重塑信贷风险防控体系的“变形”管理
建立全新信贷风险防控管理理念和状态的“变态”管理
解决信贷风险防控的方法和技巧的“变法”管理
能够切实帮助提升信贷风险防控水平和技能

课程特点FEATURES

  • 内容生动,擅长把枯燥的理论变得形象化,易学易懂
  • 内容可操作、可传承、可落地
  • 课堂气氛活跃,组织形式多变,学以致用

课程大纲OUTLINE

  • 一、商业银行传统信贷“三查”制度的弊端
  • 1. 客户经理的“十个不了解”
  • 2. 贷前调查“不实”
  • 1)业绩压力、考核指标的影响
  • 2)贷款人申请资料与真实背景的差距
  • 3)内部评级结果与实际情况脱节
  • 3. 贷中审查“不严”
  • 1)准入标准不明确或把关不严的问题
  • 2)借款合同管理的问题
  • 3)放款与支付环节把关不严的问题
  • 4. 贷后管理“不真”
  • 1)“重放轻管”思想的影响
  • 2)贷后监控考核体系缺失的影响
  • 3)贷后管理流程不明确的影响
  • 二、建立信贷风险防控全流程体系
  • 1. 信贷风险防控全流程的三大环节
  • 1)贷前尽职调查及规范流程
  • 2)贷中尽职控制及规范流程
  • 3)贷后尽职管理及规范流程
  • 2. 信贷风险防控全流程的九大关键要素
  • 1)贷款申请
  • 2)受理与调查
  • 3)风险评价
  • 4)贷款审批
  • 5)合同签订
  • 6)贷款发放
  • 7)贷款支付
  • 8)贷后管理
  • 9)回收与处置
  • 一、信贷管理最大的风险是不贷款
  • 1. 看到风险的“双侧性”
  • 2. 管理风险而不是“消灭风险”
  • 二、选择信贷客户的唯一标准是择优
  • 1. 客户准入的难点
  • 2. 明确客户准入标准
  • 3. 搭建客户梯队
  • 4. 正确进行客户调查的六要素
  • 5. 准确评价客户优劣的四原则
  • 三、避免与客户发生任何个人利益关系
  • 1. 信贷市场只有利益没有朋友
  • 2. 只吃工作餐
  • 四、侥幸心理是信贷风险管理的致命弱点
  • 1. 侥幸心理是酿成一切违纪违法的条件、诱因、根源
  • 2. 侥幸心理是促成量变到质变的推手
  • 3. 侥幸心理具有很强的腐蚀性和传染性
  • 4. 侥幸心理使信贷安全系数大打折扣
  • 五、信贷无小事,细节定成败
  • 100-1=0
  • 六、必须具备信贷独立精神
  • 1. 外部行政干预贷款
  • 2. 人情贷款
  • 七、树立“未贷先想收”思维
  • 1. 在贷款申请环节就想到收贷
  • 2. 在信贷调查环节就想到收贷
  • 3. 在客户面签环节就想到收贷
  • 4. 在贷后管理环节就想到收贷
  • 八、严防“三差”思想
  • 1. 一念之差,终身后悔
  • 2. 一夜之差,错失良机
  • 3. 一步之差,功亏一篑
  • 九、上山容易下山难,下山才是真成功
  • ——放款容易收回难,收回才是成功
  • 十、管理没有捷径,只能精耕细作
  • 一天之计在于昨晚
  • 一、交叉检验是信贷决策的科学方法
  • 1. 银行对账单交叉检验
  • 2. 应收账款单交叉检验
  • 3. 小微企业实际控制人家庭生活四大状况交叉检验
  • 4. 上中下三商交叉检验
  • 5. 纳税单交叉检验
  • 6. 员工工资单交叉检验
  • 7. 水电气三表交叉检验
  • 8. 六大网络系统交叉检验
  • 二、先看老板,后看企业
  • 1. 实际控制人资信决定借款人资信
  • 2. 掌握企业生产、销售、盈利、现金流和家庭生活五大状况
  • 3. 尽可能多收集企业实际控制人的财产线索
  • 三、注意四类特殊贷款
  • 1. 特大金额贷款
  • 2. 特小金额贷款
  • 3. 对利率不敏感的贷款
  • 4. 高成本融资贷款
  • 四、坚持贷款双重担保,严控第三方担保
  • 1. 双重担保
  • 2. 五种担保要警惕
  • 五、分期还款是控制风险的有效方式
  • 1. 还款期限与经营周期相匹配
  • 2. 还款额度与营收相匹配
  • 六、退出管理是信贷风险防控的最高水平
  • 1.战略性退出
  • 2.策略性退出
  • 3.前瞻性退出
  • 4.整体性退出
  • 5.强制性退出
  • 七、不安抗辩权是信贷风险防控的核武器
  • 1. 不安抗辩权的目的
  • 2. 行使不安抗辩权的条件
  • 3. 行使不安抗辩权的流程
  • 八、运用诉前财产保全保护银行债权
  • 1. 诉前财产保全的定义、特点、范围
  • 2. 诉前财产保全的作用
  • 九、主业为王、现金为王
  • 1. 支持主业突出,警惕小企业多元化
  • 2. 摒弃抵押物思维,第一还款来源是关键
  • 十、逾期违约收回
  • 1. 催收作业规范
  • 2. 采用多种催收方式
  • 3. 超过诉讼时效的补救措施
  • 课程收尾
  • 1. 课程回顾
  • 2. 答疑解惑
  • 3. 合影道别

预约潘玉良老师讲授《商业银行信贷风险防控》

专业团队为您对接讲师档期与报价

潘玉良老师其他主讲课程

同一套实战方法论

AI赋能授信报告提效实战——基于Deepseek工具
在银行金融机构中,授信报告是评估客户信用风险、制定授信决策的核心依据,直接影响业务风险控制和资源分配效率。传统流程的局限
查看课程大纲 →
不良资产清收实用技巧36计
据银保监会公布的数据显示,2018年第二季度末商业银行不良贷款率为1.86%,较第一季度末上升了0.11个百分点;不良贷
查看课程大纲 →
村镇银行信贷业务全流程风险防范
信贷业务是流程性非常强的工作,从操作流程上大体上可分为客户申请、受理、贷前调查、贷款审查与审批、贷款发放、贷后管理及逾期
查看课程大纲 →
军团之剑——打造高绩效清收团队
随着经济下行周期,不良资产形势日益严峻。金融机构各出奇招,全力压降不良。但是万变不离其宗,诉前清收仍然是化解巨量不良账户
查看课程大纲 →
商业银行不良资产处置法务风险防范实务
自1999年四大资产管理公司相继设立,中国金融不良资产市场发展至今已有20年。20年来,中国金融不良资产市场发生了翻天覆
查看课程大纲 →
商业银行信贷逾期控制与不良资产处置
近年来,困扰中国商业银行发展的最大问题是银行资产质量问题。据相关数据统计,保守估计,截至2018年上半年,中国金融系统中
查看课程大纲 →
银行个贷(消费贷+按揭)不良资产清收化解
为了协助各家银行在当前形势下做好不良资产处置的应对工作,结合最新的业务实践,本课程讲授个贷不良资产处置、清收的新思路、新
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询