师资库首页
银行培训

个人税延养老金引领下的全生命周期养老规划

我国已进入老龄化社会,养老问题已成为国家首要解决的问题之一,政府工作报告中明确提出了全面实施全民参保计划,完善城镇职工基本养老保险和城乡居民基本养老保险制度,尽快实现养老保险全国统筹。所以,养老问题是

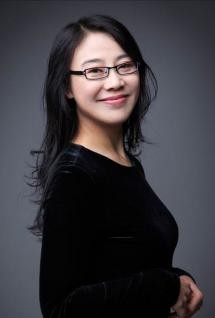
李燕
授课讲师
李燕
银保高净值客户营销专家
讲师详细介绍 →

课程背景BACKGROUND

我国已进入老龄化社会,养老问题已成为国家首要解决的问题之一,政府工作报告中明确提出了全面实施全民参保计划,完善城镇职工基本养老保险和城乡居民基本养老保险制度,尽快实现养老保险全国统筹。所以,养老问题是国家问题,也是未来国民消费的方向,如何能够在了解我国社保养老体系的基础上,用商业金融工具完善客户品质养老的需求,成为每一个金融从业人员提升专业销售的方向。

本课程从了解国家社保养老,到深刻剖析目前养老现状,以及居民对养老的需求,带领学员找到个人税延养老金中年金销售的突破口,再结合还原场景的培训方式,训练学员掌握感性养老金销售的沟通技巧,在潜移默化中让不同年龄的客户深刻地明白未来的养老需要从现在做起,点滴规划。从而让学员在2025重要产品突破口,共创佳绩

课程安排ARRANGEMENT

课程时长
1天,6小时/天
适用对象
客户经理、理财经理、投顾
授课方式
讲授、案例

课程收益BENEFITS

了解中国财富管理和资产重配大时代正在到来,了解中国高净值人士未来投资倾向,特别是关于对养老问题的关注
深刻剖析目前中国养老方式中存在的严重不足,更加了解如何合理规划自己的养老安排来减缓客户对未来养老的焦虑,以及尽早做出合理的养老规划
以团队共创的方式,共同绘出有能力购买,有意愿购买高额养老产品的人群特征,以及如何获客、转化系类过程
学习一套适合中国目前高净值客户的销售心法和技法,并且为客户量身定做养老规划
针对不同细分人群整理一套行之有效的话术

课程大纲OUTLINE

  • 一、政策面分析(天时
  • 1. 第七次人口普查,人口老龄化带给金融业的机遇
  • 1)人口红利消失 经济进入下行周期
  • 2)人口老龄化催生健康及养老需求
  • 3)70、80面临的养老危机
  • 4)三胎政策背后的中国未富先老困局
  • 5)大力发展第三支柱个人养老金成为养老金融改革的关键环节
  • 2. 商业养老白皮书颁布,50-100亿养老金市场的星辰大海启航
  • 3. 个人养老金时代的宣布来临
  • 1)养老税优政策的推出,商业金融作为第三支柱的作用越来越重要
  • 解读:2022年11月相关部门联合发布的《个人养老金实施办法》解析
  • 2)适合人群:在中国境内参加基本养老保险
  • 3)投资范围:银行理财、储蓄存款、商业养老保险、公募基金
  • 4)额度上限、可购买产品及领取条件说明
  • 二、资金面分析 (地利)
  • 1. 资管新规的财富新趋势
  • 2. 市场利率下降趋势,锁定中长期收益价值凸显
  • 3. 真实的通货膨胀率与财富管理效能
  • 4. 居民预防性储蓄动机强化的深层背景
  • 解读:中国居民高比例储蓄动机调研
  • ——中国人防病防老的“安全感缺失”+ 金融工具不匹配性跃然纸上
  • 三、客户面分析(人和)
  • 1. 三冬叠加的时代——人口的冬天
  • 1)发达国家老龄化进程
  • 解读:中日两国老龄化进程解析
  • 2)中国家庭的养老风险
  • 2. 三冬叠加的时代——社保的冬天
  • 1)社保养老金替代率不足
  • 分享:你能在社保拿多少养老金?
  • 2)个人所得税长期收益情况
  • a个税专项附加扣除与应纳税所得额
  • b个税专项附加扣除各项标准及申报要求
  • c应纳税所得额计算方式及保险业务员税收优惠案例
  • d个人养老金理财与节税计算
  • e不同收入水平在缴费环节节税额度计算
  • 2)个人所得税的情况
  • 3. 三冬叠加的时代——人生的冬天
  • 1)中年五阶段
  • 2)中年丧失理论
  • 3)中年需求层次结构
  • 4)晚年的现实
  • 一、卖给谁—精准定位目标客户
  • 1. 个人客户特征分析
  • 1)收入水平
  • 2)需求特点
  • 3)心态因素
  • 4)家庭情况
  • 2. 代发客户和企业客户开拓策略
  • 1)联系对象确定:主要针对工会负责人、HR、高管以及原已有团财合作单位负责人进行沟通
  • 2)沟通逻辑与价值提供
  • 二、买不买—KYC挖掘需求
  • 1. 需求提问的能力
  • 1)专业核心是销售问题
  • 2)专业能力是制造痛点
  • 3)产品是解决问题的工具
  • 4)促成是赋予产品价值的推动
  • 2. 需求确认,量化需求
  • 1)预判客户关注点
  • 2)了解关注的原因
  • 3)养老金的保障缺口计算
  • ——我国统账结合的养老模式、社保退休工资换算公式
  • ——养老替代率换算得出养老缺口
  • 三、怎么买—需求预算推导
  • 1. 开启话题
  • 1)如是否关注新闻或政策?是否了解国家养老现状
  • 2)了不了解中国目前处于未富先老?
  • 3)了解中国养老的税优政策?
  • 2. 挖掘痛点
  • 1)是否开始考虑养老问题,有没有开始准备起来?
  • 2)预计退休年龄,是否了解养老
  • 3)人的寿命究竟有多长? - 百岁人生不是梦
  • 4)明天谁来给我们养老?子女养老靠得住?未来的孤独感和无助感怎么解决?
  • 5)国家现在推出的养老目标基金就是我们养老的重要准备,可以作为我们退休后的第二张工资卡
  • 3. 伤口撒盐
  • 1)如预计退休后的养老情况,计算养老缺口
  • 2)养老规划目标能否达成?如果能够达成,供给缺口有多大?
  • 3)为了达到保障与退休需要,如何制定金融规划?
  • 4)如何做到现在的自己为未来自己做好准备?让自己过一个幸福晚年
  • 练习:我国退休养老金的试算方法,您能在社保拿多少养老金?
  • 4. 解决方案
  • 1)用什么方式筹划养老?提供解决方案,计算需要每年准备商业养中年金金额
  • 2)为什么要在银行购买
  • 第一,给我们的开户的储户带来了便捷性
  • 第二,客户更加信赖银行理财经理的专业性
  • 第三,银行完整的税优养老产品序列呈现出完美的资产配置
  • 5. 个人养老保险的开户
  • 1)详解个人养老保险的开户流程及其解决方案
  • 2)理解个人养老保险开户的含义、重要性以及相关的基本知识
  • 3)包括所需材料、步骤等
  • 个人养老保险开户中可能遇到的问题
  • 4)分析在个人养老保险开户过程中可能遇到的各类问题及其原因
  • ——个人养老保险开户的注意事项与建议
  • 5)应纳税所得额查询指导计算节税金额,科普养老现状与政策背景
  • 6)投保与退税流程:投保流程详解及退税流程指导
  • 案例:演练沟通法,掌握与客户沟通的切入点,并学会如何KYC客户
  • ——挖掘痛点、伤口撒盐、塑造价值
  • 四、不想买—异议处理
  • ——异议产生的原因
  • 1. 没有激发起兴趣:需求异议、财力异议
  • 2. 没有建立起信任:个人异议、公司异议
  • 3. 问题没有澄清:产品异议
  • 演练:对收益不满意;担心资金灵活性受限;对税收优惠政策不理解;已有其他养老规划
  • 策略一:现金为王型客户沟通逻辑
  • 策略二:收益为王型客户沟通逻辑
  • 策略三:房产为王型客户沟通逻辑
  • 策略四:超长期国债客户沟通逻辑
  • 附件:养老需求分析
  • ——退休规划需求与财务分析服务

预约李燕老师讲授《个人税延养老金引领下的全生命周期养老规划》

专业团队为您对接讲师档期与报价

李燕老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询