师资库首页
财务、税务

新格局、新形势下,从合规角度看企业内部审计如何发挥作用

从国际国内环境来讲,中国经济进入国际国内双循环的新格局;从我国依法治国方针看,国家治理体系快速完善,现代治理能力不断加强,这是企业面对的新形势之一。从国家主管机构不断出台的面向企业的风险管理、内部控制

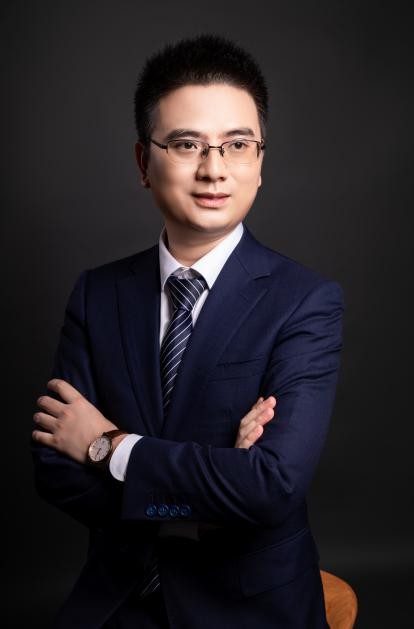
林一斌
授课讲师
林一斌
财务管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

从国际国内环境来讲,中国经济进入国际国内双循环的新格局;从我国依法治国方针看,国家治理体系快速完善,现代治理能力不断加强,这是企业面对的新形势之一。从国家主管机构不断出台的面向企业的风险管理、内部控制、合规政策、管理要求和行动举措看,无疑是对新格局、新形势变化的直接呼应和贯彻落实。

作为市场经营主体,企业置身于新格局、新形势等外部环境之中,需要结合新格局、新形势,去思考、研究企业的商业模式和运营模式,完善运营体系,实现价值链运作、企业发展与管理支持能力的协同,让企业内部的资源和能力,始终服务、贡献于企业的价值增长和企业的建设发展目标。

内部审计作为企业内部具有特殊业务属性的职能,当然不能脱离这一目标。本课程将从在国家治理体系不断完善,内控与合规管理不断普及的新形势下,从企业的管理角度,结合合规与审计的属性,探讨企业内部审计在新格局、新形势下如何发挥作用。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
董事会、监事会成员;负责内部控制和内部审计部门的经理、主管;总经理、财务副总经理以及其他高级经营管理人员;财务总监、财务经理、财务主管、税务经理、税务主管、总帐会计、税务会计等具体操作人士a对上培训:引发启示b平级培训:换位思考c向下培训:问计基层对外培训:塑造形象案例分享:培训及沟通对审计工作效率的影响第四讲:审计报告及有效沟通案例导入:从某公司的一份审计报告说起一、审计报告的内容1. 审计概况审计发现2. 审计结论3. 审计建议二、审计报告的格式1. 中期审计报告的作用2. 中期审计报告基本格式3. 终结审计报告的基本格式4. 审计意见案例:某工程审计报告三、如何使审计报告更有价值1. 认真召集召开审计总结会议2. 在审计报告中披露被审计单位的反馈意见3. 提高审计报告的写作技巧四、审计报告的修订与发送1. 审计报告的三级复核制度2. 审计报告的发送与归档五、审计人员有效沟通技巧1. 审计沟通的意义2. 审计沟通6事项3. 建立合作性态度的技巧4. 有效利用肢体语言的技巧5. 有效发送信息6技巧6. 接受信4技巧案例分享:访谈中的技巧和注意事项六、如何与领导、部属沟通1. 请示与汇报的基本态度2. 与各种性格的领导打交道3技巧3. 下达命令5技巧4. 赞扬部下4技巧5. 批评部下的方法课程总结与回顾1.课程主要内容总结与回顾2.答疑解惑
授课方式
讲师讲授+案例分析+案例研讨+现场演练+小组决策+结果评析+经验分享

课程收益BENEFITS

通过系统学习使学员了解内部控制制度的框架,从而在实际工作中合理运用,有效规避风险,提高企业运营的安全性与效益性,同时深刻理解内部审计、财务风险管理与内部控制之间的关系,具体可以概括为以下几点:
通过生动的案例分析帮助学员建立对内部审计体系完整而系统的认识
掌握快速诊断企业内部控制缺陷的方法,评价内部控制的效果并进行改进
掌握内部审计的具体实施程序以及关键操作要点
深刻理解内部审计、财务风险管理与内部控制之间的关系,打造系统“防火墙”
学会在实务中如何运用技巧和方法找到问题的关键,改进管理并提高效益● 帮助学员学习如何查处舞弊,从调查流程、风险防范、证据、证据链、调查性询问出发,综合提升学员的查处舞弊能力


课程大纲OUTLINE

  • 案例导入:中国移动处理格力空调投标造假事件
  • 案例导入:雅格尔如何利用会计准则虚增93亿利润
  • 一、企业风险管理的三道防线
  • 1. 企业经营的三道防线各自职责
  • 1)企业管理、内控、内审之间的联系
  • 2)风险管理的框架及内部控制五要素
  • 3)战略风险、政策风险、市场风险、财务风险、法律风险、经营风险
  • 案例分享:A企业是如何构建企业风险管理的三道防线
  • 2. 后疫情时代对企业的影响
  • 1)社会经济层面的影响
  • 2)国家政策层面的影响
  • 3)企业层面的影响
  • 4)审计行业的影响
  • 二、内审定位及与内控部门的配合
  • 1. 内部审计的定位
  • 1)确认活动:运用系统、规范的方法审查和评价
  • 2)咨询活动:促进组织完善治理、增加价值和实现目标
  • 2. 风险/内控/内审的联动
  • 案例分享:内审部门从差错防弊到推动组织增值的转变
  • 三、内审发展趋势对内控部分的启示
  • 1. 隶属于董事会或审计委员会将成为内部审计机构设置的主流形式
  • 2. 内部审计的职能从查错防弊向价值增值服务方面转变
  • 3. 内审人员的知识结构更注重经营管理及风险管理知识
  • 4. 内审工作从仅仅依靠内部人员向与外审相结合的方向发展
  • 5. 内部审计由事后的评价转向事前的预测
  • 6. 内部控制自我评估将日益受到重视
  • 7. 战略审计从理论走向实践
  • 8. 非现场审计和实时在线审计将成为必然
  • 案例分享:某公司非现场审计的操作方法
  • 四、内审发展战略选择
  • 1. 疫情引发审计关注点迁移:关注组织应变治理能力及对环境的适应性
  • 2. 从关注内控制度转向关注风险管理(风险应对策略)“危”和“机”关系及相互转换
  • 3. 审计模式和方法的选择
  • 1)信息处理方式改变
  • 2)审计线索发生了改变
  • 3)信息技术的发展
  • 4. 审计取证思维的转型
  • 1)审计思维
  • 2)证据载体
  • 3)取证逻辑
  • 4)取证路径
  • 5)储存方式
  • 6)证据使用与管理等
  • 案例研讨:内审定位、发展趋势对内部审计发现有什么影响?
  • 五、企业合规建设的必要性
  • 1. 境外企业法治建设概况
  • 1)美国的《反海外腐败法》、《萨班斯法》、《量刑指南》
  • 2)英国的《反贿赂法》
  • 3)柏林清洁公司案
  • 4)西门子—鲁伯格案
  • 2. 企业合规的国际规则
  • 1)联合国反腐败公约
  • 2)经合组织
  • 3)国际商会
  • 4)ISO19600和ISO37001
  • 3. 国内相关案例
  • 1)《中央企业合规管理指引(试行)》
  • 2)《合规管理体系指南》(GB/T 35770-2017/ISO19600:2014)
  • 合规管理组织机构和职责
  • 1. 公司主要负责人为合规管理第一责任人
  • 2. 合规管理委员会组成及职责
  • 3. 分管法律合规工作的公司领导职责
  • 4. 公司总法律顾问. 公司企法部职责
  • 5. 公司各部门履行职责
  • 二、合规管理重点
  • 1. 合规管理重点领域
  • 1)投资并购
  • 2)招标采购
  • 3)外部交易
  • 4)安全环保
  • 5)产品质量
  • 6)劳动用工
  • 7)财务税收
  • 8)知识产权
  • 9)商业伙伴
  • 2. 合规管理重点环节
  • 1)制度制定环节
  • 2)经营决策环节
  • 3)生产运营环节
  • 4)其他需要重点关注的环节
  • 3. 合规管理重点人员
  • 1)各级管理人员
  • 2)重要风险岗位人员
  • 3)其他需要重点关注的人员
  • 三、合规管理运行
  • 1. 建立合规风险识别机制
  • 2. 建立合规风险评估与预警机制
  • 3. 建立分工合作. 各有侧重的合规审查机制
  • 4. 建立违规举报与调查问责机制
  • 5. 建立合规管理评估机制
  • 6. 建立年度与即时相结合的报告制度
  • 二、合规管理保障
  • 1. 合规管理年度考核
  • 2. 合规管理年度培训
  • 3. 合规管理经费预算
  • 案例导入:“经济警察”对组织的作用
  • 一、从审计流程的角度探讨审计实务问题
  • 1. 审计计划阶段
  • 1)审计项目选择紧盯三个“点”
  • ——领导关注的重点、管理出现的难点、员工热议的焦点
  • 2)确定审计范围以及审计重点
  • ——寻找风险的“审计问卷”、内部审计自我评估方式来决定审计范围及重点
  • 3)审计计划实施前的准备
  • ——沟通、下达审计通知书
  • 4)拟订审计方案
  • 案例分享:如何制作进行风险导向的审计计划
  • 2. 审计实施阶段——望闻问切
  • 3. 审计报告阶段
  • 1)如何写一份领导愿意看的审计报告
  • ——要有客户体验第一的思维;报告结构及撰写技巧
  • 2)撰写审计报告应避免的十个错误
  • 3)审计报告的3个最佳实践案例
  • 案例分享:审计的经典案例:审天、审地、审空气
  • 二、主要审计实务问题探讨
  • 1. 内部审计实务精要
  • 1)采购业务审计
  • 2)销售业务审计
  • 3)建设工程审计
  • 4)经理离任审计
  • 2. 常用的审计方法
  • 1)分析法——审计证据分析技巧
  • 2)访谈法——访谈提问的技巧
  • 3)盘点法——现金盘点技巧
  • 4)穿行测试法
  • 3. 审计培训及宣传
  • 1)审计宣传
  • 目的:消除其他部门对内部审计的误解
  • 方式:审计自媒体。审计简报。设立公司廉洁日
  • 2)审计培训
  • 目的:防范胜于查处

预约林一斌老师讲授《新格局、新形势下,从合规角度看企业内部审计如何发挥作用》

专业团队为您对接讲师档期与报价

林一斌老师其他主讲课程

同一套实战方法论

微利时代的成本控制与利润计划
不论是对财务人员,还是对中高级管理者来说,在企业成本管控的流程与操作落地上都会遇到不少难题。近年来全球企业,尤其是中国企
查看课程大纲 →
企业IPO之前的财务规划与规范
当前,我国经济正处于向新质生产力转型的关键阶段,数字化进程加速,企业创新活跃,但融资问题仍是制约许多具备发展潜力企业成长
查看课程大纲 →
决策者的财务管理
一名优秀的管理者,不仅要有出色的业务能力,还需要具备一定的财务管理能力。透过数字管理企业,才能让你的决策经得起挑战,才能
查看课程大纲 →
战略导向下的企业预算管理与控制
常言道,凡事预则立,不预则废。预算管理是企业利用价值和价值形式在科学的市场预测基础上,对企业未来的内部生产经营活动所进行
查看课程大纲 →
透过报表看经营重塑、企业战略与运营管理
中国经济快速发展到一个阶段,增长的步伐势必趋缓,欧美亚洲地区先进国家的发展经验可以引为借鉴,中国企业经营将进入微利时代。
查看课程大纲 →
非财务经理的财务管理
中国经济快速发展到一个阶段,增长的步伐势必趋缓,欧美亚洲地区先进国家的发展经验可以引为借鉴,中国企业经营将进入微利时代。
查看课程大纲 →
风险管理与内部控制
企业过去的竞争靠成本,现在的竞争靠技术,明天的竞争靠风险管理。成本与技术决定企业发展的快慢,而风险管理决定了企业的生死。
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询