师资库首页
财务、税务

信贷视角下企业财务经营分析与舞弊识别技巧

随着金融市场的不断发展和企业客户需求的日益多样化,银行客户经理面临着更加复杂多变的业务场景。作为连接银行与企业客户的重要桥梁,不仅需要具备良好的客户关系管理能力,还需精通企业财务分析知识,以准确评估客

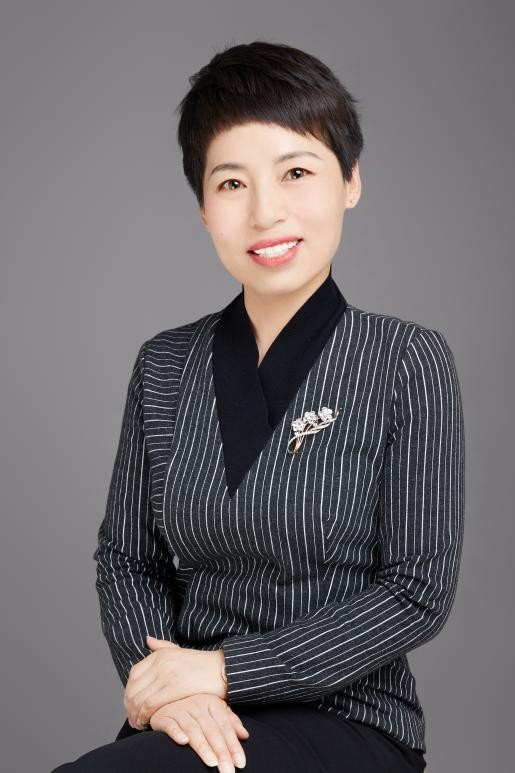
侯占芳
授课讲师
侯占芳
财税管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

随着金融市场的不断发展和企业客户需求的日益多样化,银行客户经理面临着更加复杂多变的业务场景。作为连接银行与企业客户的重要桥梁,不仅需要具备良好的客户关系管理能力,还需精通企业财务分析知识,以准确评估客户信用状况、预测潜在风险,并据此制定合适的金融服务方案,企业客户的财务状况直接关系到银行贷款的安全性、收益性及流动性。因此,掌握扎实的财务分析技能,对于银行客户经理而言至关重要。

本课程旨在提升银行客户经理的专业素养、增强金融服务能力,通过系统学习和实战案例分析,掌握识别财务舞弊的方法和技巧,能够敏锐洞察财务报表中的异常和风险,将能够更加精准地把握企业客户的财务状况和风险状况,为银行的风险管理和业务决策提供有力支持。同时还将促进银行客户经理与客户之间的深入沟通和合作,推动银行与企业客户之间的共赢发展。

课程安排ARRANGEMENT

课程时长
面议
适用对象
银行行长、副行长、客户经理等相关人员
授课方式
现场讲授+案例分析+方法拆解

课程收益BENEFITS

1. 提升财务报表解读能力,洞察企业财务状况的真相
2. 掌握关键财务指标分析能力,揭示企业的财务健康状况
3. 学会财务风险和财务舞弊识别能力,制定相应的风险防控策略
4. 精通金融服务方案的设计能力,提升客户满意度和银行综合收益
课程天数:1-2天,6小时/天

课程大纲OUTLINE

  • 引入:一套完整的财务报表共包括哪些内容?您先阅读哪张报表?为什么?
  • 一、财务报表的体系与构成
  • 1. 总览财务报表组成部分
  • 1)资产负债表——企业的财务基石
  • 2)利润表——赚钱的能力和是否赚到了钱是不是一回事?
  • 3)现金流量表——现金为王固然重要,但现金的来源更重要
  • 2. 阐述各报表之间的内在联系和相互依存关系
  • 案例:以XX药业公司财务报表为例,搭建整体框架
  • 二、财务报表的格式与编制原则
  • 1. 会计准则对财务报表编制的要求
  • 2. 强调财务报表信息的真实性、准确性和完整性原则
  • 一、资产负债表主要项目的深入分析
  • 1. 货币资金:洞查企业资金危机及背后有无涉诉行为
  • 2. 应收账款:360度全方位分析后才能正确归因,对症解决
  • 3. 其他应收款:垃圾筐,需要及时梳理
  • 4. 存货:有效资产还是无效资产,牵一发动全身
  • 5. 固定资产:成新度如何 ,设备更新升级换代能力
  • 6. 无形资产:数据资源入表,大势所趋
  • 7. 短期(长期)借款:带息负债,刚性十足
  • 8. 应付(预收)账款:无息负债,是否能有效运用
  • 9. 实收资本:实缴制(五年认缴制)可能引发利息涉税问题
  • 10. 未分配利润:企业性质不一,区分对待
  • 案例:XX药业公司主要项目分析
  • 案例:XX控股重大诉讼仲裁事项
  • 案例:XX科技公司数据资源入表
  • 案例:比亚迪汽车负债结构分析
  • 二、利润表的关键要点剖析
  • 1. 营业收入:关注主营业务收入占比
  • 2. 营业成本:结转方法不准确,造成毛利率等各利润指标链条性偏差
  • 3. 三项费用:与收入比较,具体内容具体分析
  • 4. 非经常性损益:一个项目可能让利润表力挽狂澜,由负转正
  • 思考与讨论:您最关注利润表中哪个项目?
  • 案例:XX药业公司收入和费用项目分析发现异常
  • 三、现金流量表的洞察与理解
  • 1. 关注主营业务、造血活动的现金流
  • 2. 与资产负债表、利润表结合,综合分析营收与利润的质量,防止纸面富贵
  • 3. 从投资活动看企业是激进型还是保守型
  • 4. 从投资活动看企业否到了变卖家产的地步
  • 5. 从筹资活动看企业融资水平和融资能力如何
  • 6. 仔细分析各活动当中的“其他”项目,防止被误导
  • 案例:XX酒业现金流量结构分析
  • 案例:XX药业现金流量结构分析
  • 一、偿债能力比率
  • 1. 评估企业偿还短期和长期债务的能力
  • 2. 流动比率一般为2、速动比率一般为1、资产负债率一般小于50%,这些理论指标能否照搬于实践
  • 思考与讨论:资产负债率高于一般标准值就说明企业有债务危机?
  • 案例:XXX公司偿债能力分析
  • 二、营运能力比率
  • 1. 衡量企业资产的运营效率和管理水平
  • 2. 行业性质不一,应收账款周转率和存货周转率在运用时要客观对待
  • 思考与讨论:存货周转率下降,如何对症解决?
  • 案例:XXX公司营运能力分析
  • 三、盈利能力比率
  • 1. 考察企业获取利润的能力和资本增值的效率
  • 2. 毛利率:毛利看赛道,与行业做比较
  • 3. 净利率:净利看管理,体现企业管理水平
  • 案例:XXX公司盈利能力分析
  • 四、发展能力比率
  • 1. 对比同行业,明确企业在市场中的竞争地位和发展前景
  • 2. 分析营业收入增长率、净利润增长率、总资产增长率等主要指标
  • 案例:XXX公司发展能力分析
  • 思考与讨论:我们学习了这么多财务比率指标,假如只提供一个指标综合反映企业到底好不好,质量到底高不高,您认为这个指标是什么?
  • 一、杜邦分析体系概述
  • 1. 介绍杜邦分析的基本框架和核心指标
  • 1)财务杠杆对ROE指标的影响
  • 2)什么时候用ROA、什么时候用ROE?
  • 2. 通过案例展示如何运用杜邦分析全面评价企业绩效
  • 案例:杜邦分析法实务运用——XX药业有限公司
  • 案例:杜邦分析法实务运用——XX酒业有限公司
  • 案例:杜邦分析法实务运用——XX银行有限公司
  • 案例:杜邦分析法实务运用——XX汽车有限公司
  • 思考与讨论:请根据杜邦分析判断企业是哪种盈利模式?
  • 二、杜邦分析体系的不足
  • 1. 缺乏对未来发展能力的分析
  • 2. 忽视对现金流量的分析
  • 3. 财务风险反映不全面不及时
  • 一、报表项目分析法
  • 1. 资产项目:检查增减变动是否合理,有无异常减值准备计提或转回
  • 2. 负债项目:关注规模和变化,是否存在不合理的债务结构
  • 3. 收入项目:审查确认政策是否合规,是否存在提前或延后确认收入
  • 4. 成本费用项目:分析构成和变化,是否存在少计成本或虚增费用
  • 二、财务指标分析法
  • 1. 比率分析:与同行业或历史数据进行对比是否存在显著差异
  • 2. 趋势分析:观察主要财务指标在一段时间内的变化趋势是否合理
  • 三、关联交易分析法
  • 1. 审查定价政策:是否存在通过关联交易转移利润或虚构收入
  • 2. 关注比重:占比较大且交易频繁,可能存在舞弊风险
  • 四、现金流分析法
  • 1. 对比经营活动现金流量与净利润:两者关系异常可能存在利润虚增
  • 2. 分析现金流量的构成:投资活动和筹资活动现金流是否合理和稳定
  • 五、审计报告分析法
  • 1. 留意审计意见类型:非标准审计意见可能暗示财务报表存在问题
  • 2. 关注审计师的变更:频繁更换审计师可能是公司与审计师存在分歧
  • 六、行业和市场分析法
  • 1. 了解行业竞争格局和趋势:判断业绩是否与行业整体情况相符
  • 2. 关注公司评价和媒体报道:负面消息可能提示存在舞弊风险
  • 3. 实地调查和访谈法:获取多方面信息,验证财务报表的真实性
  • 七、关联交易分析法
  • 1. 现金流分析法
  • 2. 审计报告分析法
  • 3. 行业和市场分析法
  • 案例:康得新隐瞒短期借款真实规模,导致财务状况被误判
  • 案例:康美药业虚增现金流规模
  • 备注:根据企业行业和特点,案例随时更新,可能与大纲中不一致。

预约侯占芳老师讲授《信贷视角下企业财务经营分析与舞弊识别技巧》

专业团队为您对接讲师档期与报价

侯占芳老师其他主讲课程

同一套实战方法论

AI驱动财务智能化:六大关键场景实战指南与价值创造
在当今数字化浪潮席卷的时代,财务领域正经历着前所未有的变革。随着企业经营环境的日益复杂和竞争的不断加剧,财务人员面临着巨
查看课程大纲 →
新公司法变化要点解读与法律风险防范
新修订的《中华人民共和国公司法》随着(以下简称“新《公司法》”)于2024年7月实施,公司法的本次修订内容之深、范围之广
查看课程大纲 →
新增值税法及实施条例重点变化解读与实战指南
2024年12月25日,十四届全国人大常委会第十三次会议表决通过了《中华人民共和国增值税法》,并自2026年1月1日起施
查看课程大纲 →
智慧税务背景下企业税务风险防范与税务稽查应对策略
在复杂多变的税务环境中,企业税务风险日益凸显,成为制约企业发展的隐形枷锁。一方面,税收法规频繁更新,政策解读不一,企业稍
查看课程大纲 →
财务人员职业素养与管理能力提升
在当今快速变化的商业环境中,财务人员的角色已经远远超越了传统的会计和审计职能。他们不仅是企业财务健康的守护者,更是战略决
查看课程大纲 →
非财务人员的财务管理——管理者财务思维塑造与决策力提升
在当今复杂多变的经济环境中,无论是初创企业还是行业巨头,财务管理都已成为企业运营不可或缺的核心组成部分。随着市场竞争的日
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询