师资库首页
银行培训

尽职免责——银行信贷全流程管理及风险管控

2023年2月,银保监会向各家机构征求对新“三个办法、一个指导”的意见,自2009年起实施的信贷流程新规又一次成为各家银行和社会关注的焦点。在整体经济环境不佳、监管环境日趋严格、银行经营压力不断增大的

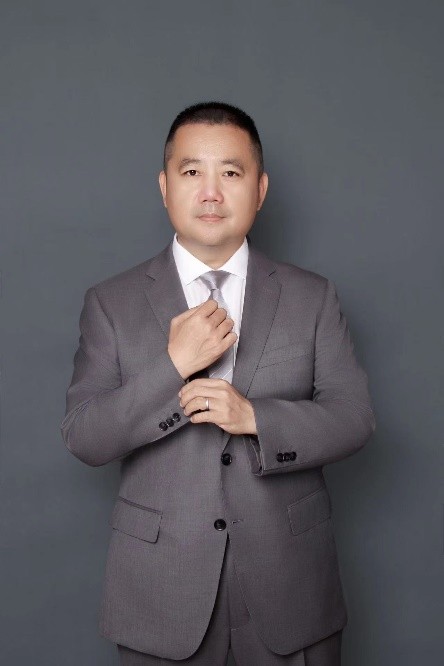
张小平
授课讲师
张小平
银行经营管理专家
讲师详细介绍 →

课程背景BACKGROUND

2023年2月,银保监会向各家机构征求对新“三个办法、一个指导”的意见,自2009年起实施的信贷流程新规又一次成为各家银行和社会关注的焦点。在整体经济环境不佳、监管环境日趋严格、银行经营压力不断增大的背景下,信贷业务当中暴露的问题也越来越多,因信贷流程中违规受到处罚的从业人员也越来越多。如何管控信贷风险,如何在信贷流程中做到尽职免责,如何做好信贷全流程风险控制,是摆在银行经管层、业务部门、风控部门、支行长、客户经理面前的一大难题。本课程将从信贷全流程的每一个环节进行解析,每一个环节进行案例配套,告诉银行人原本的答案。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
总行分管行长、业务部总、风险部总、放款中心总、各支行行长、支行客户经理等相关人员
授课方式
实操经验分享+问题分析+实操指导+案例分析等

课程收益BENEFITS

全面了解信贷全流程中的风险点,了解风险的化解和处置,便于工作中及时发现风险进行规避与精准处理。
重新打开学员的认知,从身边业务看风险、从身边的人看风险,将信贷风险更落实到实际案例中,实战性更强。
帮助从业人员从系统到细节的操作都更清晰,知道相关规定,掌握在规定下如何灵活操作的技巧。
通过案例及条款分析,明晰监管处罚的逻辑,落实尽职免责的要求与实操工作。

课程特点FEATURES

  • 同频:以实际操作和经验的交流做基础,让学员感觉不“悬浮”,接地气,解决问题。
  • 同感:多年的银行信贷经验和管理经验,对于问题的认知和理解与学员心意相通,视角一致。
  • 同解:培训的目的是解决痛点、堵点和难点,可以因地制宜的给银行给出信贷全流程管理的指导意见,共同找到解决问题的方法

课程大纲OUTLINE

  • 导入:风险的概念及银行风险的分类
  • 一、银行信贷分类涉及的风险种类
  • 二、银行全流程风险管理
  • 1. 风险管理的特点:整体性、层次性、过程性、动态性、精细性、创新性
  • 2. 风险管理的意义
  • 1)外部监管的强制要求、顺应信贷资金运行规律的必然要求
  • 2)提升银行信贷资产精细化管理与风险防控水平的最好路径、支持实体经济又好又快发展
  • 3)保护广大金融消费者合法权益的重要举措
  • 4)提升银行核心竞争力的重要引擎、建设流程银行的重要实践
  • 原则:全流程风险管理七原则
  • 3. 风险管理的规范流程
  • ——再造贷前尽职调查、贷中尽职控制、贷后尽职管理为主体的新信贷全流程风险管理
  • 总结:传统三查存在的问题、全流程的规范流程(从三大案例分析)
  • 案例:某钢贸公司租赁堆场欺骗银行贷前调查作假案
  • a贷前调查的重要、贷前调查的火眼金睛、贷前调查的交叉检验
  • 案例:某线缆生产企业的贷款用途引发的不良贷款和追责
  • b他拿你的钱去干什么很重要
  • 案例:某第三方销售公司主控人重病引发的贷后管理责任
  • c没有什么运气不运气,贷后的覆盖面不够,你总会被教训
  • 4. 风险管理的九个关键要素
  • ——贷款申请、受理与调查、风险评价、贷款审批、合同签订、贷款发放、贷款支付、贷后管理、回收
  • 三、信贷全流程风险管理的五大保障手段
  • ——制度手段、技术手段、行政手段、激励手段、文化手段
  • 一、贷前尽职调查原则与方法
  • 1. 定义——如何才叫尽职?
  • 2. 意义——它可以影响什么?
  • 3. 原则——哪些是不可以打破的?
  • 4. 方法——交叉检验法、多角度调查法、中医坐堂法、数据线索跟踪法、反欺诈甄别法
  • 二、贷前尽职调查的规范流程
  • 1. 客户贷款申请受理——准入的条件落实、审查关口的前移
  • 2. 尽职调查前准备——工具、方法、路线、时间
  • 3. 现场调查——眼观六路、耳听八方、相互应证、先入为主
  • 4. 非现场调查——八仙过海、工具汇总、信息收集、旁敲侧击
  • 5. 分析论证——客观公正、多维角度、合规先行
  • 6. 撰写调查报告——分析透彻、结论清晰、拒绝面面俱到
  • 三、调查报告主要内容要求
  • 1. 项目贷款调查
  • 2. 固定资产贷款调查报告
  • 3. 流动资金贷款调查报告
  • 4. 个人贷款调查报告
  • 5. 法人客户贷前尽职调查
  • 6. 个人客户与小微企业贷前尽职调查
  • 四、案例分析,引入贷前调查的尽职内容
  • 案例:贷前主体欺诈造假,客户经理被处罚
  • 1. 眼见不一定为实,利用工具多角度反欺诈
  • 案例:未去担保企业实地调查,不良后担保企业起诉贷款人伪造印章
  • 2. 不去实地,犯下大错,法庭质证,银行惊呆。小错酿大祸案例
  • 案例:上游公司风险下移致使贷款企业无法回款,形成不良
  • 3. 关注上下游很重要,只听不核出风险
  • 一、审查审批
  • 1. 信贷审查审批工作目标与原则
  • 2. 信贷审查审批的依据
  • 3. 信贷审查人员工作职责和业绩考评
  • 二、信贷审查的主要内容
  • 1. 基本资料完整性与真实性审查——真实性业务来,合规性审查来
  • 2. 风险性审查——风险评估是关键,方法业务得认同
  • 3. 操作规范性审查——一举一动有规则,缺斤少两出差错
  • 4. 效益性审查——合理评估多盈利,风险匹配好定价
  • 5. 审查结论及限制性条款——条款每条要探讨,可行落地才有效
  • 6. 授信审查报告——态度结论要清晰,风险盲点要揭示
  • 三、信贷管理流程中的要求
  • 1. 信贷审批(9大主要事项)
  • 2. 合同管贷
  • 3. 贷中核保核押
  • 案例:核押出现问题,急于放款,委托客户处理,引发案件风险
  • 4. 贷放分控
  • 5. 支付管理(重点实贷实付)
  • 案例:实贷实付引发的信用风险和监管处罚
  • 6. 账户监管
  • 案例:农民工工资做借口,打开账户转走款,客户经理受处罚
  • 一、贷后尽职管理包括的管理内容
  • 1. 风险管理——风险点的评估与实际对应及预防
  • 2. 过程管理——用流程带动对客户了解的深入度
  • 3. 动态管理——掌握变化数据,对应贷前分析
  • 4. 合规管理
  • 5. 尽职管理
  • 6. 价值管理
  • 7. 再决策管理——业务的续作和风险的变化,推动下一次决策的进行
  • 分享:贷后尽职管理的意义
  • 要点:贷后尽职管理原则
  • 二、贷后尽职管理的管理措施
  • 导入:贷后尽职管理规范流程
  • 1. 贷后非现场监测管理
  • 2. 贷后批量监管
  • 3. 贷后现场检查与评价
  • 4. 贷后核保核押
  • 总结分享:全流程管理及风险管理的建议
  • 一、全流程风险管理十八般技艺
  • 1. 不敢放是最大的风险
  • 2. 道德风险是致命一刀
  • 3. 选择优秀,选择比较
  • 4. 交叉检验的作用永远最重要
  • 5. 不要选择性忽略客户信息
  • ……
  • 二、不良清收十八条妙计
  • 1. 主动催收清收法:抢先机
  • 2. 协商共赢清收法:同理心
  • 3. 协助讨债清收法:协讨债
  • 4. 借新还旧清收法:搞盘活
  • 5. 战略结盟清收法:促联合
  • ……

预约张小平老师讲授《尽职免责——银行信贷全流程管理及风险管控》

专业团队为您对接讲师档期与报价

张小平老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询