师资库首页
银行培训

突破自我:银行零售信贷营销实战能力进阶

银行零售信贷是银行面向个人、个体工商户、小微企业主提供的贷款服务,是银行提升综合收益的核心业务,也是普惠金融的重要抓手。当前银行业零售信贷业务在发展过程中仍面临诸多突出问题,如内部管理粗放、渠道合作存

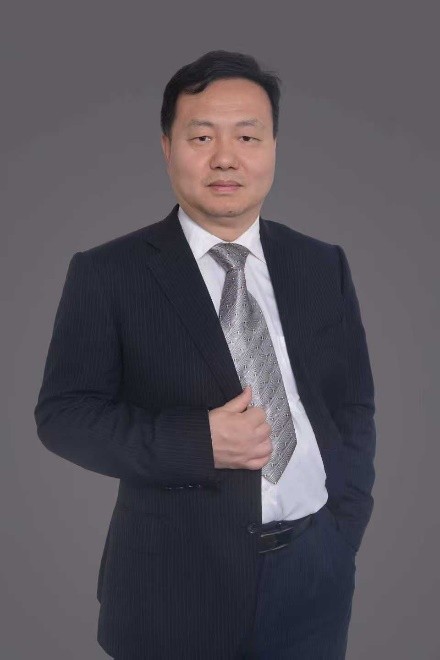
孙进
授课讲师
孙进
银行全业务实战专家
讲师详细介绍 →

课程背景BACKGROUND

银行零售信贷是银行面向个人、个体工商户、小微企业主提供的贷款服务,是银行提升综合收益的核心业务,也是普惠金融的重要抓手。当前银行业零售信贷业务在发展过程中仍面临诸多突出问题,如内部管理粗放、渠道合作存在合规风险,考核导向仍偏重业务规模而忽视资产质量与风险管控等。同时,监管合规要求日趋严格,需要在业务结构、风控能力、数字化建设、合规管理等方面加快优化和提升。

当前,面对产品迭代、政策调整和市场变化,银行零售信贷业务客户经理难以快速适配场景化信贷、普惠金融下沉等业务发展趋势。亟须通过系统化培训、实战演练、合规警示教育等方式,全面提升客户经理的专业素养、风控能力、数字化水平与综合服务能力,以匹配零售信贷业务高质量发展的需求。

课程安排ARRANGEMENT

课程时长
2天,6小时/天;可根据实际需求定制
适用对象
银行零售信贷客户经理及各级管理人员
授课方式
课程讲授+案例分析+现场演练+有效互动

课程收益BENEFITS

掌握零售信贷主流产品营销实战技巧,提升精准获客与转化能力,学会按揭贷、消费贷、经营贷及信用卡分期的客群锁定与方案定制
熟练运用六大获客与经营方法,提升多渠道拓客与客户黏性,掌握场景营销、转介营销、线上营销等技巧,增强客户综合经营能力
掌握公私联动四大核心模式,提升客户深度开发与综合收益,打通“企业主+员工+场景+数据”双向通道,实现一站式金融服务
精通零售信贷全流程风险防控,提升风险识别与贷后管理能力,强化住房、消费、经营类贷款的“三查”执行与风险预警干预
学会策划执行零售信贷营销活动,提升客户转化与忠诚度,掌握产品推介、路演沙龙、现场签约等实战技能,优化客户体验

课程大纲OUTLINE

  • 一、零售信贷业务发展现状
  • 1. 零售信贷业务发展现状
  • 1)业务快速增长
  • 2)行内占比逐年提高
  • 3)风险总体可控
  • 4)净利差逐年降低
  • 2. 零售信贷业务发展中的问题
  • 1)资产营销难
  • 2)逾期清收难
  • 3)存量不良化解难
  • 二、零售信贷业务发展趋势
  • 1. 智能化风控体系日趋完善
  • 2. 跨界合作与生态逐渐构建
  • 3. 线下和线上融合发展
  • 4. 普惠金融深入推进
  • 5. 监管政策持续完善
  • 三、零售信贷业务的主要发展策略
  • 1. 专业化、精细化的管理
  • 2. 灵活运用产品、有效匹配市场
  • 3. 协同分工、均衡考核
  • 一、零售信贷业务营销的步骤
  • 1. 选择目标客群
  • 2. 熟悉产品定位
  • 3. 优选合作渠道
  • 4. 了解客户需求
  • 5. 确定贷款方案
  • 6. 创造最优体验
  • 二、零售信贷业务获客与经营的思路与方法
  • 1. 找准定位
  • 1)客户需求点——客户要什么
  • 2)客户利益点——我们有什么
  • 3)客户性价比——竞争差异化
  • 案例:某银行公积金类线上信用贷款营销案例
  • 2. 拓客引流
  • 1)场景营销——圈、链、会、房、车
  • 2)转介营销——老客户、其他产品客户、公私联动
  • 3)线上营销——朋友圈、集团客户内网
  • 4)沙龙营销——产品推介会、设摊路演、现场签约
  • 5)渠道营销——中介、助贷、电销、异业联盟
  • 6)网点辐射——陌拜和预约、网点营销
  • 案例:某银行税贷获客及推广案例
  • 3. 增加黏性
  • 1)产品交叉:多维绑定、提升频次
  • 2)权益交叉:金融增值服务、非金融增值服务
  • 3)关系交叉:代入感、归属感(男性、女性、亲子类客群)
  • 案例:某银行按揭类客户综合营销沙龙案例
  • 一、个人住房贷款(按揭贷)
  • 1. 精准锁定客群,源头获客
  • 1)深度绑定合作楼盘、房产中介及置业顾问
  • 2)挖掘行内存量储蓄、理财、信用卡客户中的刚需及改善型购房群体
  • 3)借助社区推广、线上渠道覆盖返乡置业、年轻刚需客群
  • 2. 强化专业能力,建立信任
  • 1)熟练掌握首套/二套认定、首付比例、LPR利率、公积金及组合贷等政策细则
  • 2)针对性解决客户征信瑕疵、流水不足、放款周期等问题
  • 3. 定制适配方案,凸显优势
  • 1)区分刚需、改善、异地购房、公积金缴存等不同客群,量身定制最优贷款方案
  • 2)主动推介利率优惠、贴息政策及便捷还款规则,让客户清晰感知贷款性价比
  • 4. 提升服务效率,强化体验
  • 1)提前梳理资料清单、指导客户准备材料
  • 2)同步对接审批、抵押全流程
  • 3)压缩放款周期
  • 4)全程跟进进度并实时同步
  • 解决:客户流程繁琐、跑腿多的痛点
  • 5. 坚守合规底线,稳健营销
  • ——严守“三不”
  • 1)不违规承诺
  • 2)不包装资料
  • 3)不误导客户
  • 6. 做好贷后维护,裂变获客
  • 案例:某城商行“房贷+家居贷+信用卡”组合包
  • 二、个人消费贷款
  • 1. 场景深度绑定,精准触达需求
  • 2. 简化申请流程,降低决策门槛
  • 3. 定制方案适配,凸显性价比
  • 4. 强化专业答疑,建立信任基础
  • 5. 合规营销先行,坚守风险底线
  • 6. 联动交叉销售,提升客户黏性
  • 案例:某省农商行聚焦“新市民”客群
  • 三、个人经营性贷款
  • 1. 精准锚定客群,源头批量获客
  • 2. 吃透经营痛点,量身定制方案
  • 3. 突出核心优势,强化转化说服力
  • 4. 专业尽调+风险前置,建立信任
  • 5.全流程高效服务,打造口碑
  • 6.存量深耕+口碑裂变,持续拓客
  • 案例:某县域支行客户经理的“税务贷+收款码”组合方案
  • 四、信用卡透支/分期
  • 1. 精准锁定客群,靶向触发需求
  • 2. 场景化切入营销,弱化推销感
  • 3. 简化核心卖点,通俗化讲解
  • 4. 定制分期方案,贴合还款能力
  • 5. 极致便捷办理,降低决策成本
  • 6. 情感 + 利益双驱动,提升成交率
  • 7. 坚守合规底线,诚信规范营销
  • 8. 存量深耕维护,实现长效获客
  • 案例:如某银行2025年四季度试点“超市购分期”项目,联合永辉、家乐福等327家门店的成功案例
  • 一、联动核心定位与价值
  • 核心定位:以信贷业务为切入点,实现“对公信贷带动对私业务、对私信贷反哺对公业务”的良性循环
  • ——核心价值
  • 1. 对银行:降低获客成本、提升单客综合贡献、分散风险
  • 2. 对客户
  • 1)企业主享受“对公融资+个人信贷+财富管理”一站式服务
  • 2)员工享受企业背书的专属信贷优惠
  • 3)对私高净值客户获得创业/投资的对公金融支持
  • 二、四大核心联动模式(附落地路径)
  • 1. 以 “企业主”为核心的双向绑定联动(最核心模式)
  • 联动逻辑:通过“对公信贷审批+对私信贷额度倾斜”实现深度绑定

预约孙进老师讲授《突破自我:银行零售信贷营销实战能力进阶》

专业团队为您对接讲师档期与报价

孙进老师其他主讲课程

同一套实战方法论

全民理财:商业银行理财经理实战能力进阶
当前,我国财富管理业正处于加速变革时期。以房地产为核心的家庭资产配置结构逐步解构,大额资金亟须新的投资方向。同时,近年来
查看课程大纲 →
商业银行合规风险管理:全方位合规管理体系与实战应用
近年来,金融监管环境日趋复杂严峻,金融监管总局、人民银行等监管机构不断出台新规,对商业银行的合规管理提出了更高要求。据统
查看课程大纲 →
宏观经济趋势:解析年度信贷政策
2026年国内商业银行信贷业务面临的内外部经济环境复杂多变。从外部看,全球经济“碎片化”以及主要央行政策分化增加了外部不
查看课程大纲 →
攻坚克难:银行不良资产清收化解实务
近年来,困扰中国商业银行发展的最大问题是银行资产质量问题。作为资本扣减项的呆账贷款,其对资本充足率的影响举足轻重。大量呆
查看课程大纲 →
标本兼治:银行反洗钱和反电诈策略
当下社会金融活动和信息技术高度融合,电信诈骗案件层出不穷,违法所得往往需要通过一系列资金流转才能“变现、洗白、落地”。反
查看课程大纲 →
突破自我:银行对公信贷营销实战能力进阶
商业银行信贷工作的重点是做好“五篇大文章”,主要是科技金融、绿色金融、普惠金融、养老金融和数字金融等领域。这些领域都是当
查看课程大纲 →
银行信贷资产安全的基石:授信业务全流程风险管控
当前银行授信管理已初步建立“调审批放管收”全流程框架,数字化转型加速推进,通过 AI 财务分析、大数据交叉验证、实时额度
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询