师资库首页
银行培训

全民理财:商业银行理财经理实战能力进阶

当前,我国财富管理业正处于加速变革时期。以房地产为核心的家庭资产配置结构逐步解构,大额资金亟须新的投资方向。同时,近年来我国利率持续下降,金融资产收益率面临严峻考验。此外,全球地缘政治不确定性加大,货

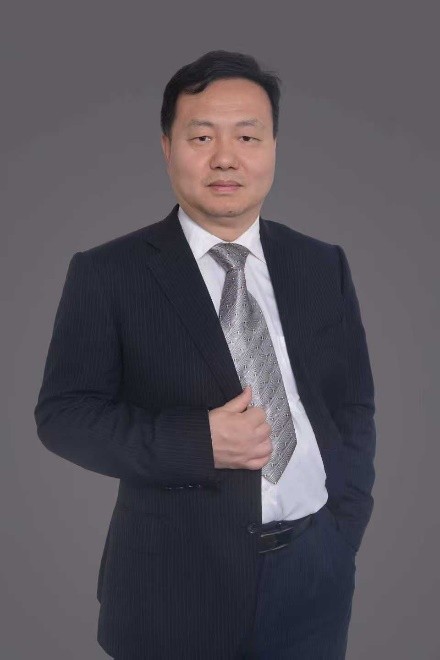
孙进
授课讲师
孙进
银行全业务实战专家
讲师详细介绍 →

课程背景BACKGROUND

当前,我国财富管理业正处于加速变革时期。以房地产为核心的家庭资产配置结构逐步解构,大额资金亟须新的投资方向。同时,近年来我国利率持续下降,金融资产收益率面临严峻考验。此外,全球地缘政治不确定性加大,货币政策进入转换期,使得全球资产配置难度显著提升,对银行理财经理的专业度提出了更高要求。

在全民理财需求爆发与低利率市场环境下,商业银行理财经理正面临从“产品销售”向“财富规划师”转型的关键时期,实战能力进阶培训势在必行。当前理财经理普遍存在资产配置落地难、客户数据整合效率低、产品筛选专业性不足等痛点,且数字化时代要求具备数据分析等复合型技能。本课程安排聚焦实战赋能:核心模块涵盖产品体系与资产配置实操,解析基金、保险等产品底层逻辑及全生命周期规划方案;强化数据驱动能力,引入CDA数据分析工具与客户画像建模实战;搭配客户需求挖掘与共情沟通技巧训练,提升KYC落地效果;增设合规风控与市场研判课程,覆盖政策解读与风险预警机制。通过“专业+工具+服务”三维培训,助力理财经理实现能力跃迁,适配全民理财时代的服务需求。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行理财经理及各级管理人员
授课方式
课程讲授+案例分析+现场演练+有效互动

课程收益BENEFITS

掌握客户需求挖掘与画像绘制技巧,提升KYC精准度与适配能力,学会三步需求拆解、六维画像绘制及分层分类方法
精通银行理财全品类产品底层逻辑,提升产品筛选与组合能力,掌握现金管理、固收、混合类理财及基金保险的适配场景
学会资产配置实战五步流程,提升方案定制与动态调整能力,掌握核心公式、资金分层及产品组合落地全流程方法
掌握营销转化与异议处理实战技巧,提升促成签约与裂变能力,学会成交信号识别、三大促成技巧及高频异议破解方案
熟悉理财业务合规风控要点,提升合规销售与风险防范能力,掌握销售适当性、双录规范及典型违规案例复盘经验

课程大纲OUTLINE

  • 一、前期准备:知己知彼,避免盲目沟通
  • 1. 客户基础信息收集
  • 2. 客群需求预判(提前锁定方向)
  • 3. 沟通工具准备
  • 二、需求挖掘实操:三步穿透“表面诉求”到“核心痛点”
  • 第一步:破冰倾听,拉近距离
  • 第二步:引导追问,拆解需求
  • 案例:客户说:“想存30万,稳一点就行”,如何追问和沟通?
  • 第三步:交叉验证,确认需求真实性
  • 验证方法:数据验证、行为验证、一致性验证
  • 三、客户画像绘制实操:从“信息碎片”到“精准个体”
  • 1. 核心维度(6大模块,缺一不可)
  • 2. 画像绘制3步走
  • 第一步:信息录入
  • 第二步:标签提炼
  • 第三步:场景具象
  • 3. 画像分层分类(便于后续精准适配)
  • 1)按风险偏好分:保守型(R1)、稳健型(R2)、平衡型(R3)、进取型(R4-R5)
  • 2)按生命周期分:青年期(财富积累)、中年期(责任担当)、老年期(财富保值)
  • 3)按财富等级分:大众客户(<50万)、中产客户(50-300万)、高净值客户(≥300万)
  • 四、落地转化:画像→需求→产品适配
  • 核心逻辑:画像标签对应需求,需求对应产品组合
  • 案例1:“60岁退休客户(R1保守型)+30万元可投资金+核心需求‘本金安全+稳定利息+应急取用’”
  • 案例2:“45岁公务员,可投资金100万,风险测评R2,说‘想理财,稳一点,没其他要求’”
  • 异议处理演练1:“我不想说收入多少,你直接推荐产品就行”
  • 异议处理演练2:“我不怕风险,就要高收益”
  • 关键注意事项:合规边界、沟通技巧、动态更新
  • 一、核心理财类产品(银行自营/代销理财)
  • 1. 现金管理类理财(“活钱管理工具”)
  • 1)底层逻辑
  • ——投资于货币市场工具(国债、同业存单、短期债券),收益来自利息+价差,风险极低(R1-R2级)
  • 2)实务要点:收益、流动性
  • 3)适配场景:客户短期闲置资金(3个月内要用)、应急资金、替代活期存款
  • 4)客群匹配:所有客群基础配置,尤其是老年客户、保守型客户
  • 合规推介工具:禁止话术、标准话术
  • 输出工具:《现金管理类理财适配清单》
  • 2. 固收类理财(“稳健增值主力”,占比超70%)
  • 1)底层逻辑
  • ——80%以上资金投债券(国债、金融债、企业债),收益来自利息+少量债券价差,风险中低(R2-R3级)
  • 2)实务要点:收益、关键规则、收益测算
  • 3)适配场景:客户稳健增值需求、替代定期存款、资产配置“压舱石”
  • 4)客群匹配:中产客户、稳健型客户、养老规划客户
  • 输出工具:《固收类理财收益测算表》、《封闭期VS开放型产品适配对照表》
  • 3. 混合类/权益类理财(“高收益进阶工具”)
  • 1)底层逻辑
  • ——混合类(20%—80% 投权益资产)、权益类(≥80% 投股票/基金),收益来自股票价差+分红+债券利息,风险中高-高(R3-R5 级)
  • 2)实务要点:收益、关键提醒
  • 3)适配场景:客户长期增值需求、资产配置“进攻型”部分、子女教育/养老补充规划
  • 4)客群匹配:进取型客户、高净值客户、30-50岁中青年客户(风险承受力强)
  • 输出工具:《权益类理财风险告知书模板》、《净值波动沟通话术库》
  • 二、交叉产品(基金/保险/贵金属)
  • 1. 基金产品(“专业投资工具”)
  • 实务工具输出:《基金产品适配客群对照表》、《基金收益测算与波动提示模板》。
  • 2. 保险产品(“保障+长期理财工具”)
  • 1)年金险/增额终身寿
  • 2)重疾险/医疗险
  • 实务工具输出:《保险产品需求匹配问卷》、《保障型VS理财型保险适配清单》
  • 3. 贵金属(“资产避险工具”)
  • 1)纸黄金
  • 2)实物黄金
  • 输出工具:《贵金属配置比例建议表》
  • 三、高客专属产品(信托/私募)
  • 输出工具:《高客产品准入核查清单》
  • 四、产品组合运用实务(从“单一推销”到“资产配置”)
  • 1. 组合逻辑:按“风险等级+需求分层”搭配
  • 1)保守型客户(R1)
  • ——现金管理类理财(40%)+短期固收理财(50%)+医疗险(10%)
  • 2)稳健型客户(R2)
  • ——现金管理类理财(20%)+中长期固收理财(50%)+债券基金(20%)+重疾险(10%)
  • 3)进取型客户(R3-R4)
  • ——固收理财(30%)+混合基金(30%)+股票基金(20%)+贵金属(10%)+年金险(10%)
  • 实务演练1:35岁企业主,可投资金500万,需求“稳健为主+部分高收益”,有子女教育(10年后用钱)、养老规划需求
  • 实务演练2:面对“60岁退休客户,有30万元闲置资金,想稳健增值,担心风险,3 年后可能用于医疗”
  • 实务演练3:针对权益类理财/股票基金,设计“净值下跌时的客户沟通话术”示例:
  • 一、资产配置核心底层逻辑
  • 1. 核心原则:拒绝“凭感觉配置”
  • 1)风险收益匹配原则
  • 2)期限适配原则
  • 3)多元化分散原则
  • 4)目标导向原则
  • 2. 核心公式
  • 合理权益类资产占比≈(100-客户年龄)×风险系数(保守型0.5/稳健型1/进取型1.5)
  • 示例1:35岁稳健型客户→(100-35)×1=65%(权益类资产上限,含混合类理财/基金)
  • 示例2:60岁保守型客户→(100-60)×0. 5=20%(权益类资产上限)
  • 二、资产配置实战五步流程
  • 第一步:明确客户核心目标(定方向)
  • 第二步:精准匹配风险等级(划边界)
  • 第三步:资金分层配置(分池子)
  • 1)应急池
  • 2)稳健池
  • 3)增值池
  • 案例:客户可投资金100万,35岁稳健型,目标“3 年购房首付(需 80 万)+ 长期养老”
  • 第四步:产品组合落地(填产品)
  • 第五步:动态调整(保效果)
  • 案例1:老年保守型客户
  • 案例2:中年稳健型客户
  • 案例3:高净值进取型客户
  • 一、理财业务营销转化全流程实战技巧
  • 1. 转化前期:价值铺垫,筑牢信任基础
  • 2. 转化关键:识别成交信号,精准促成
  • 成交信号识别(避免盲目促成):语言信号、行为信号
  • 核心原则:“信号出现再促成,不急于求成”
  • 2)3大实战促成技巧
  • ——选择法促成、利益驱动促成、目标绑定促成
  • 3. 转化闭环:签约跟进与老客裂变
  • 签约流程优化:一次性告知、全程陪同、即时反馈
  • 2)老客裂变激励
  • 二、理财业务高频异议分类与破解方案
  • 三步法:共情+拆解+佐证
  • 1. 收益类异议:“收益太低了,不如其他银行理财”
  • 2. 风险类异议:“怕亏本金,之前买理财亏过/听说别人亏了”
  • 3. 观望类异议:“再等等,看看市场行情/和家人商量下”
  • 4. 对比类异议:“其他银行给的礼品更多/服务更好”
  • 5. 流动性异议:“资金锁定期太长,万一急用钱怎么办”
  • 一、核心监管政策解读
  • 1. 理财新规核心要点
  • 核心政策:打破刚兑、净值化管理、禁止资金池运作、风险准备金计提
  • 违规后果:误导销售可处50-500万元罚款,涉事理财经理可能被暂停执业
  • 2. 销售适当性管理
  • 核心政策:客户风险等级与产品风险等级匹配
  • 3. 双录操作规范(录音录像留痕)
  • 核心政策:销售私募理财、公募基金、保险等产品时,必须全程录音录像,确保记录真实、完整、可回溯
  • 4. 反洗钱与客户身份识别(KYC)
  • 核心政策:落实“了解你的客户”原则,识别可疑交易,防范洗钱风险
  • 二、全流程合规操作规范
  • 1. 客户准入
  • 2. 产品推介
  • 3.合同签署
  • 4. 售后管理
  • 三、典型违规案例复盘
  • 案例1:销售适当性违规(2023年某银行案例)
  • 案例2:双录不规范违规(2022年某银行案例)
  • 案例3:反洗钱失职违规(2024年某银行案例)
  • 四、合规风险应急处理
  • 1. 客户投诉处理(合规纠纷)
  • 1)处理流程:受理→核实→处理→反馈
  • 2. 发现违规线索(自查/他人举报)
  • 1)处理流程:暂停相关业务→内部上报→整改补救→配合调查
  • 2)核心原则:“主动上报不隐瞒,积极整改降风险”,主动上报可减轻处罚
  • 3. 舆情应对
  • 处理流程:统一口径→一对一沟通→避免激化
  • 工具:话术示例
  • 课堂总结与回顾
  • 课后作业:学员可根据岗位需求,选择一个理财实务进行场景演练,个人独立完成或小组合作完成,作业需结合所在银行的实际经营情况,并突出自身岗位的实操性

预约孙进老师讲授《全民理财:商业银行理财经理实战能力进阶》

专业团队为您对接讲师档期与报价

孙进老师其他主讲课程

同一套实战方法论

商业银行合规风险管理:全方位合规管理体系与实战应用
近年来,金融监管环境日趋复杂严峻,金融监管总局、人民银行等监管机构不断出台新规,对商业银行的合规管理提出了更高要求。据统
查看课程大纲 →
宏观经济趋势:解析年度信贷政策
2026年国内商业银行信贷业务面临的内外部经济环境复杂多变。从外部看,全球经济“碎片化”以及主要央行政策分化增加了外部不
查看课程大纲 →
攻坚克难:银行不良资产清收化解实务
近年来,困扰中国商业银行发展的最大问题是银行资产质量问题。作为资本扣减项的呆账贷款,其对资本充足率的影响举足轻重。大量呆
查看课程大纲 →
标本兼治:银行反洗钱和反电诈策略
当下社会金融活动和信息技术高度融合,电信诈骗案件层出不穷,违法所得往往需要通过一系列资金流转才能“变现、洗白、落地”。反
查看课程大纲 →
突破自我:银行对公信贷营销实战能力进阶
商业银行信贷工作的重点是做好“五篇大文章”,主要是科技金融、绿色金融、普惠金融、养老金融和数字金融等领域。这些领域都是当
查看课程大纲 →
突破自我:银行零售信贷营销实战能力进阶
银行零售信贷是银行面向个人、个体工商户、小微企业主提供的贷款服务,是银行提升综合收益的核心业务,也是普惠金融的重要抓手。
查看课程大纲 →
银行信贷资产安全的基石:授信业务全流程风险管控
当前银行授信管理已初步建立“调审批放管收”全流程框架,数字化转型加速推进,通过 AI 财务分析、大数据交叉验证、实时额度
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询