师资库首页
银行培训

助力业绩飙升——银行中小微企业贷款营销技能提升秘籍

商业银行的本质是经营风险,信贷是经营风险的具体体现。信贷业务是商业银行最核心的业务,并对银行整个资产端业务都有深刻的影响,是银行利润和风险最重要的来源。信贷赢,全局主动;信贷输,满盘皆输。

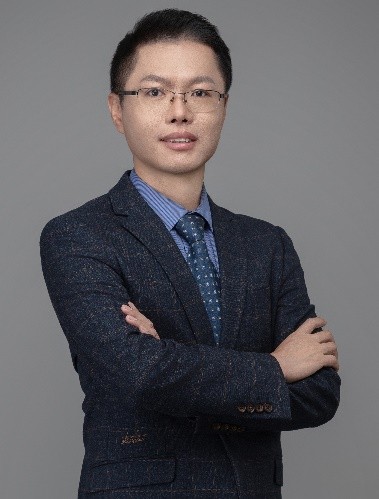
莫达明
授课讲师
莫达明
对公营销管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

商业银行的本质是经营风险,信贷是经营风险的具体体现。信贷业务是商业银行最核心的业务,并对银行整个资产端业务都有深刻的影响,是银行利润和风险最重要的来源。信贷赢,全局主动;信贷输,满盘皆输。

现状和痛点:鼓励金融机构支持民营小微企业发展,是当前国家的金融政策和业务导向,

大力发展中小微企业贷款是当前各银行的重要业务着力点,但在经济增速趋缓的大环境下,如何实现贷款既能放得出去,有要收得回来,是小微企业贷款业务可持续发展的关键所在,在营销端,如何识别小微企业风险,发现业务机会,是一线信贷营销人员的必修课。

课程安排ARRANGEMENT

课程时长
1-2天,6小时/天
适用对象
银行信贷从业人员
授课方式
讲师讲授+案例分析+案例互动+行动学习

课程收益BENEFITS

引导信贷人员回归本源,掌握风险管理的基本逻辑和常识
掌握判断能否给客户授信的方法
掌握识别企业财务造假的方法
掌握行业分析的方法
掌握小微企业贷前调查的一系列方法和技巧

课程大纲OUTLINE

  • 一、银行授信风险管理的基础逻辑和基本常识
  • 1. 贷款业务既是倍增器也是风险源
  • 2. 要对市场和风险抱有敬畏之心
  • 3. 信贷的本质是一场“钱-物-钱”的转换过程
  • 4. 信贷是一个经营和管理风险的过程
  • 5. 授信风险控制的基本理念是“先控大,再控小”
  • 6. 授信风险控制要避免“火鸡的错觉”
  • 7. 掌控借款人现金流动流至关重要
  • 二、选择贷款企业的“八看”原则
  • 1. 背后有一个“好股东”(好爸爸)
  • 2. 债务轻的企业就是好企业
  • 3. 考察贷款企业经营的“三率”指标——开工率、产销率和货款回收率
  • 4. 考察企业财务的库存和应收债款的情况
  • 5. 考察贷款客户的诚信记录
  • 6. 考察实控人具有决定性意义
  • 7. 观察银行同业的态度
  • 8. 关注贷款客户的负面消息
  • 三、当前中小企业授信风险管理的现状
  • 1. 三潮叠加的外部环境
  • 2. 对银行经营的影响(息差降低、费效比降低)
  • 3. 对信贷人员的影响(风险集中暴露、收入降低、职业生涯影响)
  • 4. 小微企业的两种类型(关系型贷款、交易型贷款)
  • 5. 交易型贷款的两种技术流派(德国的IPC技术和淡马锡的信贷工厂技术)差异
  • 6. 贷款调查的方向
  • 1)财务分析
  • 2)看人品
  • 3)抵押物
  • 4)供应链
  • 一、行业搜寻法
  • 视频分享:城中之城——分行行长赵辉与客户经理陶无忌的对话
  • 1. 企业的划型标准
  • 1)国民经济行业分类(20个门类,97个大类)
  • 2)上市公司行业分类
  • 3)中证指数公司的中证标准(一级行业10个,162个四级行业)
  • 4)深交所编制的国证标准(一级行业11个,164个四级行业)
  • 2. 行业分析框架与思路
  • 1)宏观分析(PEST分析)
  • 2)行业概况
  • 3)产业链分析
  • 4)资本市场表现
  • 3. 行业报告和数据搜索
  • 1)行业报告
  • 2)年报和招股书
  • 3)宏观数据
  • 二、区域搜寻法
  • 1. 选取地方经济特色产业介入
  • 2. 选取龙头企业介入
  • 3. 选取核心配套企业介入
  • 4. 选取成长潜力大的中小微企业介入
  • 三、核心企业供应链拓展法
  • 1. 核心企业供应商
  • 案例分享1:国内信用证项下贸易融资品种(开证、打包贷款、买方/卖方融资、福费廷等)
  • 案例分享2:国内发票融资
  • 2. 经销商
  • 案例分享:预付款融资、仓单质押、存货质押
  • 四、园区集群拓展法
  • 1. 园区的特点与分类
  • 2. 针对不同园区采取的营销策略
  • 3. 园区自身的金融需求
  • 4. 园区新型融资工具REITS的详解与对应的业务机会
  • 5. 国家级产业集群的分类介绍
  • 五、商圈营销拓展法
  • 1. 商圈营销的盲区
  • 2. 商圈的类型概览
  • 3. 商圈营销的行为模式
  • 4. 商圈营销的获客五环
  • 6. 商圈网格化营销的气泡过滤效应
  • 7. 客户之声的意义
  • 8. 商圈营销获客的实用工具(五环台账、OKR管理、训练模型)
  • 六、中介渠道拓展法
  • 1. 中介渠道的种类(商会、协会、担保公司、财税公司)
  • 2. 重点讲解:财税公司
  • 1)了解财税公司的作用
  • 2)明确与财税公司合作的重要价值
  • 3)筛选靠谱的财税公司开展合作方法
  • 4)掌握与财税公司合作的方法和策略
  • 七、客户转介绍法
  • 1. 陌拜的意义
  • 2. 关系法运用的四部曲
  • 3. 口碑是最长效的获客手段
  • 4. 如何有效扩展自己的人脉
  • 1)圈子对了,事就成了
  • 2)如何结识你的贵人
  • 3)五种朋友不可少
  • 一、情报战是必修课
  • 视频分享:淮海战役的情报战
  • 1. 情报的种类
  • 1)个人情报
  • 2)团队情报
  • 2. 情报的效用(知己知彼、赞美、挖掘需求)
  • 案例分享:同业竞争的核心就是情报之争
  • 二、制定访谈计划(不打无准备的仗)
  • 1. 拜访前须落实的九要素
  • 2. 拜访时机的选择
  • 3. 约见方式的选择
  • 三、树立良好的第一印象
  • 1. 树立第一印象的重要性——刹那即永恒
  • 2. 树立第一印象的方法和技巧
  • 3. 真诚的赞美(FFC赞美法则)
  • 视频分享:如何让人3秒钟喜欢上你
  • 互动环节:赞美一个身边的人
  • 4. 掌握送礼的技巧
  • 1)中国人送礼的8大禁忌
  • 2)送礼的4个关键原则
  • 3)送礼的8大实用技巧
  • 5、掌握好见面的分寸
  • 四、倾听的实战技巧
  • 1. 认真倾听,成为忠实的听众
  • 2. 把握倾听的四个原则
  • 3. 五位一体的倾听方法
  • 五、高能沟通的方法
  • 1. 高效能沟通的四个原则
  • 2. 高效能沟通的关键点
  • 3. 高效能沟通的4种方法
  • 4. 与不同风格客户沟通的方法和技巧
  • 互动环节:顾均辉老师:学会降维沟通你将战无不胜
  • 6. 要为下次见面留下“引子”
  • 六、有效挖掘需求是关键
  • 现场互动:你真的了解自己的需求吗?
  • 1. 客户需求的冰山模型—显性和隐性需求
  • 2. 挖掘需求的SPIN模型
  • 1)询问现状
  • 2)引出问题
  • 3)聚焦痛点
  • 4)解决问题
  • 案例分享:SPIN销售高手-某医院XX主任医生
  • 现场角色扮演:银行贷款P.K民间借贷
  • 七、由“卖产品”到“价值输出”的转变
  • 1. 高效成交要学会塑造价值
  • 1)图像塑造法
  • 案例分享1:宜家家居打造的温馨生活画面
  • 案例分享2:招商银行的“金葵花”品牌烙印
  • 2)故事塑造法
  • 案例分享1:当老鼠变成了“米老鼠”,故事就开始了
  • 案例分享2:依云矿泉水打造高端尊贵的“独特符号”
  • 3)比喻塑造法
  • 案例分享:扫地机器人-您免费的家具智能保姆
  • 4)对比塑造法
  • a突出你产品的独特卖点,客观描述优势
  • b突出不买你产品的潜在风险
  • 2. FABE销售法则
  • 1)特性(1句话)
  • 2)优势
  • 3)好处
  • 4)佐证
  • 案例分享:拇指雨伞的营销话术逻辑
  • 现场互动:运用FABE法则营销一款银行产品
  • 3. 商务谈判的技巧
  • 1)商务报价有界限
  • 2)商务报价要设定目标和底线
  • 3)报价的技巧
  • 4)捕捉客户有意成交的信号
  • 5)引导客户更多关注价值而非价格
  • 6)成交误区和禁忌
  • 7)双赢才可能长久合作
  • 一、资产负债表分析
  • 1. 资产负债表容易出现风险的五个方面
  • 1)虚增资产,隐藏负债
  • 2)资产负债缩水
  • 3)资产难以变现
  • 4)短贷长投
  • 5)杠杆率过高
  • 2. 固定资产—企业主长期经营的明证
  • 1)房地产调查
  • 2)汽车具有的“光环效应”
  • 3)机器设备调查
  • 3. 存货—企业经营的脉象
  • 1)存货是观察企业经营状况的最直观的指标
  • 2)存货的清查方法(实物盘点和账目核对)
  • 3)存货造假的方式
  • 4)存货的财务分析方法
  • 4. 应收账款—看不见的资产
  • 1)应收账款的查证方式
  • 2)应收账款查证的内容
  • 3)应收账款的财务分析
  • 5. 企业负债的分析
  • 1)负债经营是一把“双刃剑”
  • 2)合理利用金融杠杆(判断过度负债的几个标准)
  • 3)摒弃从众心理
  • 4)隐性负债的辨别
  • 5)应付账款分析
  • 6)担保圈风险分析
  • 7)关联企业负债分析
  • 8)负债的变动分析
  • 二、利润表分析
  • 1. 销售收入的调查方法
  • 1)“三流”核定法
  • 2)特定行业专用核定法
  • 3)以销售收入为核心的财务分析方法
  • 2. 利润的核算方法
  • 1)成本费用核算法
  • 2)权益比较法
  • 3. 盈利能力分析方法
  • 1)看透庞氏骗局和僵尸企业
  • 2)分析小微企业的分散产业机构
  • 3)小微企业的三种基本竞争策略
  • 4)竞争优势的五力模型
  • 三、现金流量表分析
  • 1. 现金流的调查方法
  • 1)交易频率
  • 2)交易金额
  • 3)交易对象
  • 4)总交易量
  • 5)日均余额
  • 6)票据使用情况
  • 2. 伪造现金流的常用手段
  • 1)自走流水
  • 2)代走流水
  • 3)摆账
  • 4)金融机构套现
  • 3. 现金流的分析方法
  • 1)日均余额是“金标准”
  • 2)交易量与销售额的匹配
  • 3)现金流的异动
  • 4)贷款资金的流向
  • 5)识别还贷过桥资金
  • 4. 贷款还款方案要与现金流匹配
  • 1)还款频率
  • 2)贷款期限
  • 一、当事人的陈述
  • 1. 问询前的准备
  • 2. 问询节奏的把握
  • 1)破冰的3种方式
  • 2)镇场的3种聊法
  • 3)深入的探寻
  • 4)如何打破僵局
  • 3. 问询的技巧
  • 1)一分问,九分听
  • 2)问询目标要明确
  • 3)多问开放式问题
  • 4)掌握时机,重点突出
  • 5)不断赞赏又不断怀疑
  • 6)察言观色
  • 4. 交叉询问技术
  • 1)数据分解法
  • 2)数据比对法
  • 5. 客户几种常见的表演套路
  • 1)财大气粗
  • 2)故弄玄虚
  • 3)远大前景
  • 4)故作烦躁
  • 5)轻车熟路
  • 6)思维混乱
  • 6. 调查人员常犯的错误
  • 1)深信不疑
  • 2)卑微附和
  • 3)大包大揽
  • 4)收集资料繁复
  • 二、证人证言
  • 1. 网络调查渠道
  • 1)行业报告
  • 2)年报和招股书
  • 划重点:市场回顾和行业概览
  • 3)宏观数据
  • 国家统计局、地方统计局、工业和信息化部、海关、国际知识产权局
  • 4)公众号文章
  • 2. 线下调查渠道
  • 1)调查供应商
  • 2)调查同业对手
  • 3)调查企业的职工
  • 三、书面材料的佐证
  • 1. 财产证明的比对
  • 2. 征信报告分析
  • 3. 经营的凭证
  • 4. 假印章的识别
  • 四、现场考察的技术
  • 1. 现场考察的流程
  • 1)确定合适的时间
  • 2)做好事前准备
  • 3)制定走访路线
  • 4)做好访谈工作
  • 5)加工处理信息
  • 2. 现场考察的内容
  • 1)看生产运营是否正常
  • 2)看车间的技术装备
  • 3)看厂区和办公区的环境
  • 4)看员工的精神面貌
  • 3. 现场造假的几种情形
  • 1)库管不在
  • 2)员工冷淡
  • 3)生产外包
  • 五、调查信息的分析方法
  • 1. 排除信息噪音
  • 2. 识别人为陷阱
  • 3. 放大镜法
  • 4. 拼图法
  • 5. 大处着眼,小处着手
  • 六、信贷分析的认知误区
  • 1. 预设立场
  • 2. 镜像思维
  • 3. 感情用事
  • 课程收尾
  • 1. 回顾课程,提示重点
  • 2. 答疑与互动

预约莫达明老师讲授《助力业绩飙升——银行中小微企业贷款营销技能提升秘籍》

专业团队为您对接讲师档期与报价

莫达明老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询