>
师资库首页
银行培训

小微(普惠)贷款从入门到精通

——小微企业贷款调查和风险防范全攻略

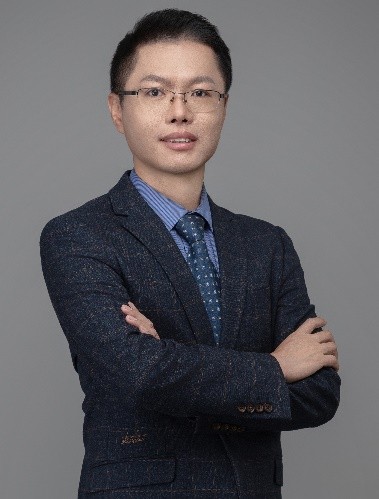
莫达明
授课讲师
莫达明
对公营销管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

——小微企业贷款调查和风险防范全攻略

商业银行的本质是经营风险,信贷是经营风险的具体体现。信贷业务是商业银行最核心的业务,并对银行整个资产端业务都有深刻的影响,是银行利润和风险最重要的来源。信贷赢,全局主动;信贷输,满盘皆输。

现状和痛点:鼓励金融机构支持民营小微企业发展,是当前国家的金融政策和业务导向,

大力发展小微企业贷款(含普惠贷款)是当前各银行的重要业务着力点,但在经济增速趋缓的大环境下,如何实现贷款既能放得出去,有要收得回来,是小微企业贷款业务可持续发展的关键所在,在营销端,如何识别小微企业风险,发现业务机会,是一线信贷营销人员的必修课。

课程安排ARRANGEMENT

课程时长
1-2天,6小时/天
适用对象
银行信贷从业人员
授课方式
讲师讲授+案例分析+案例互动+行动学习

课程收益BENEFITS

引导信贷人员回归本源,掌握风险管理的基本逻辑和常识
掌握判断能否给客户授信的方法
掌握识别企业财务造假的方法
掌握行业分析的方法
掌握小微企业贷前调查的一系列方法和技巧

课程大纲OUTLINE

  • 一、银行授信风险管理的基础逻辑
  • 1. 贷款业务既是倍增器也是风险源
  • 2. 要对市场和风险抱有敬畏之心
  • 3. 信贷的本质是一场“钱-物-钱”的转换过程
  • 4. 信贷是一个经营和管理风险的过程
  • 5. 授信风险控制的基本理念是“先控大,再控小”
  • 6. 授信风险控制要避免“火鸡的错觉”
  • 7. 掌控借款人现金流动流至关重要
  • 二、选择贷款好企业的“八看”原则
  • 1. 背后有一个“好股东”(好爸爸)
  • 2. 债务轻的企业就是好企业
  • 3. 考察贷款企业经营的“三率”指标——开工率、产销率和货款回收率
  • 4. 考察企业财务的库存和应收债款的情况
  • 5. 考察贷款客户的诚信记录
  • 6. 考察实控人具有决定性意义
  • 7. 观察银行同业的态度
  • 8. 关注贷款客户的负面消息
  • 三、当前中小企业授信风险管理的现状
  • 1. 三潮叠加的外部环境
  • 2. 对银行经营的影响(息差降低、费效比降低)
  • 3. 对信贷人员的影响(风险集中暴露、收入降低、职业生涯影响)
  • 4. 小微企业的两种类型(关系型贷款、交易型贷款)
  • 5. 交易型贷款的两种技术流派(德国的IPC技术和淡马锡的信贷工厂技术)差异
  • 6. 贷款调查的方向
  • 1)财务分析
  • 2)看人品
  • 3)抵押物
  • 4)供应链
  • 一、判断好企业的金标准:负债低的客户就是好客户
  • 二、资产负债表容易出现风险的五个方面
  • 1. 虚增资产,隐藏负债
  • 2. 资产负债缩水
  • 3. 资产难以变现
  • 4. 短贷长投
  • 5. 杠杆率过高
  • 三、固定资产—企业主长期经营的明证
  • 1. 有恒产者有恒心
  • 2. 房地产调查
  • 1)房产权属的核实
  • 2)房地产估价方法
  • 3)影响房地产变相的因素
  • 3. 汽车具有的“光环效应”
  • 4. 机器设备调查
  • 1)权属的真实性
  • 2)价值的波动性
  • 3)设备先进性
  • 4)设备的通用性
  • 四、存货—企业经营的脉象
  • 1. 存货是观察企业经营状况的最直观的指标
  • 2. 存货的清查方法(实物盘点和账目核对)
  • 3. 存货造假的方式
  • 1)权属造假
  • 2)质量造假
  • 3)价格造假
  • 4. 存货的财务分析方法
  • 1)存货周转率
  • 2)存货的动态变化分析
  • 五、应收账款—看不见的资产
  • 1. 应收账款的查证方式
  • 1)账本和凭证
  • 2)合同和发票
  • 3)交叉询问
  • 4)向下游客户询证
  • 5)审计报告
  • 2. 应收账款查证的内容
  • 1)余额
  • 2)账期
  • 3)信用度
  • 3. 应收账款的财务分析
  • 1)应收账款的增加
  • 2)应收账款周转率的变化
  • 3)应收账款的集中度
  • 六、负债—压垮企业的稻草
  • 1. 负债经营是一把“双刃剑”
  • 2. 合理利用金融杠杆(判断过度负债的几个标准)
  • 3. 摒弃从众心理
  • 4. 隐性负债
  • 1)隐性负债的识别方法
  • 2)隐性负债的类型、性质和规模
  • 5. 应付账款分析
  • 1)供应商上门讨债、提起诉讼
  • 2)原材料库存过度减少
  • 3)员工离职讨薪
  • 4)大折扣兜售储值卡
  • 6. 担保圈风险分析
  • 1)担保余额的多少
  • 2)对外担保的风险大小
  • 7. 关联企业负债分析
  • 8. 负债的变动分析
  • 1)负债增加的情况
  • 2)负债减少的情况
  • 一、销售收入的调查方法
  • 1. “三流”核定法
  • 1)现金流
  • 2)物流
  • 3)流水账
  • 4)交叉询问
  • 2. 特定行业专用核定法
  • 1)种植业
  • 2)贸易类客户
  • 3)生产加工类客户
  • 4)服务类客户
  • 5)工程类客户
  • 3. 以销售收入为核心的财务分析方法
  • 1)销售增长率
  • 2)销售现金比率
  • 3)资产周转率
  • 二、利润的核算方法
  • 1. 成本费用核算法
  • 2. 权益比较法
  • 三、盈利能力分析方法
  • 1. 看透庞氏骗局和僵尸企业
  • 2. 分析小微企业的分散产业机构
  • 3. 小微企业的三种基本竞争策略
  • 1)低成本策略
  • 2)差异或策略
  • 3)聚焦策略(专精特新的解读)
  • 4. 竞争优势的五力模型
  • 一、现金流的调查方法
  • 1. 交易频率
  • 2. 交易金额
  • 3. 交易对象
  • 4. 总交易量
  • 5. 日均余额
  • 6. 票据使用情况
  • 二、伪造现金流的常用手段
  • 1. 自走流水
  • 2. 代走流水
  • 3. 摆账
  • 4. 金融机构套现
  • 三、现金流的分析方法
  • 1. 日均余额是“金标准”
  • 2. 交易量与销售额的匹配
  • 3. 现金流的异动
  • 4. 贷款资金的流向
  • 5. 识别还贷过桥资金
  • 四、贷款还款方案要与现金流匹配
  • 1. 还款频率
  • 2. 贷款期限
  • 视频分享:城中之城——分行行长赵辉与客户经理陶无忌的对话
  • 一、行业分析的作用
  • 二、信贷行业分析特殊性
  • 三、银行的前瞻性不足与管控的滞后性
  • 四、行业信贷风险管理的误区
  • 五、行业分析框架与思路
  • 1. 宏观经济分析
  • 1)政治
  • 2)经济
  • 3)社会
  • 4)技术
  • 2. 行业基本情况分析
  • 1)竞争特征
  • 2)需求特征
  • 3)技术特征
  • 4)增长特征
  • 3. 把握好银行的信贷周期
  • 1)繁荣期2)衰退期
  • 3)萧条期
  • 4)复苏期
  • 4. 经济周期及对应风险策略
  • 1)经济周期的形成
  • 2)经济景气期的授信风险策略
  • 3)经济不景气期的授信风险策略
  • 5. 行业生命周期分析
  • 1)四个行业生命周期
  • 2)行业生命周期各阶段特征和差异化授信政策
  • 6. 行业的周期性分类
  • 1)周期性行业
  • 2)非周期性行业
  • 3)逆周期性行业
  • 4)农产品周期
  • 六、产业链分析
  • 1. 产业链结构
  • 2. 产业链中的竞争格局
  • 3. 产业链的技术创新
  • 4. 产业政策环境
  • 5. 产业链金融创新案例分享
  • 七、资本市场表现
  • 1. 行业内上市公司业绩表现
  • 2. PE/VC投资动向(风口)
  • 一、当事人的陈述
  • 1. 问询前的准备
  • 2. 问询节奏的把握
  • 1)破冰的3种方式
  • 2)镇场的3种聊法
  • 3)深入的探寻
  • 4)如何打破僵局
  • 3. 问询的技巧
  • 1)一分问,九分听
  • 2)问询目标要明确
  • 3)多问开放式问题
  • 4)掌握时机,重点突出
  • 5)不断赞赏又不断怀疑
  • 6)察言观色
  • 4. 交叉询问技术
  • 1)数据分解法
  • 2)数据比对法
  • 5. 客户几种常见的表演套路
  • 1)财大气粗
  • 2)故弄玄虚
  • 3)远大前景
  • 4)故作烦躁
  • 5)轻车熟路
  • 6)思维混乱
  • 6. 调查人员常犯的错误
  • 1)深信不疑
  • 2)卑微附和
  • 3)大包大揽
  • 4)收集资料繁复
  • 二、证人证言
  • 1. 网络调查渠道
  • 1)行业报告
  • 2)年报和招股书
  • 划重点:市场回顾和行业概览
  • 3)宏观数据
  • ——国家统计局、地方统计局、工业和信息化部、海关、国际知识产权局
  • 公众号文章
  • 2. 线下调查渠道
  • 1)调查供应商
  • 2)调查同业对手
  • 3)调查企业的职工
  • 三、书面材料的佐证
  • 1. 财产证明的比对
  • 2. 征信报告分析
  • 3. 经营的凭证
  • 4. 假印章的识别
  • 四、现场考察的技术
  • 1. 现场考察的流程
  • 1)确定合适的时间
  • 2)做好事前准备
  • 3)制定走访路线
  • 4)做好访谈工作
  • 5)加工处理信息
  • 2. 现场考察的内容
  • 1)看生产运营是否正常
  • 2)看车间的技术装备
  • 3)看厂区和办公区的环境
  • 4)看员工的精神面貌
  • 3. 现场造假的几种情形
  • 1)库管不在
  • 2)员工冷淡
  • 3)生产外包
  • 五、调查信息的分析方法
  • 1. 排除信息噪音
  • 2. 识别人为陷阱
  • 3. 放大镜法
  • 4. 拼图法
  • 5. 大处着眼,小处着手
  • 六、信贷分析的认知误区
  • 1. 预设立场
  • 2. 镜像思维
  • 3. 感情用事
  • 课程收尾
  • 1. 回顾课程,提示重点
  • 2. 答疑与互动

预约莫达明老师讲授《小微(普惠)贷款从入门到精通》

专业团队为您对接讲师档期与报价

莫达明老师其他主讲课程

同一套实战方法论

信贷小白的逆袭之路
——商业银行授信风险管理和尽职调查实操指南
查看课程大纲 →
助力业绩飙升——银行中小微企业贷款营销技能提升秘籍
商业银行的本质是经营风险,信贷是经营风险的具体体现。信贷业务是商业银行最核心的业务,并对银行整个资产端业务都有深刻的影响
查看课程大纲 →
告别业绩焦虑——支行行长经营管理能力提升实战分享
2001年,以我国加入世界贸易组织(WTO)为标志,中国经济正式步入了发展快车道,银行是国民经济的“国之重器”,也迎来了
查看课程大纲 →
对公客户经理必学!教你五步跃升行内营销大咖
——对公客户经理营销技能提升培训
查看课程大纲 →
对公营销从入门到精通——对公业务营销技能提升与实战策略
对公业务是银行的批发业务,是利润的主要来源,是各家银行竞争的桥头堡。当前我国处于经济结构性改革的关键时期,国家继续加大新
查看课程大纲 →
打通对公业务的任督二脉——银行政府机构业务营销实战全解析
打通对公业务的任督二脉——银行政府机构业务营销实战全解析,由莫达明老师主讲。
查看课程大纲 →
构建客户价值的“金字塔”——银行公私联动实战营销策略
银行业急剧内卷和同质化竞争白热化的大环境下,“突围”、“破局”、“二次创业”成为行业关键词,叠加降息大周期的持续,房地产
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询