师资库首页
银行培训

养老金融——银发时代的高品质养老金融营销

社会经济的发展和医疗水平的提高,全球人口老龄化趋势日益显著。在我国,老年人口数量不断增加,老龄化速度加快,这对社会的各个方面都产生了深远的影响,尤其是在金融领域。

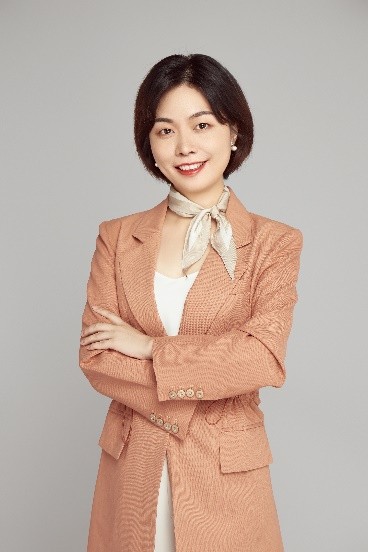
李颖
授课讲师
李颖
银行零售营销实战专家
讲师详细介绍 →

课程背景BACKGROUND

社会经济的发展和医疗水平的提高,全球人口老龄化趋势日益显著。在我国,老年人口数量不断增加,老龄化速度加快,这对社会的各个方面都产生了深远的影响,尤其是在金融领域。

金融作为应对人口老龄化挑战的重要手段,正逐渐成为金融市场的一个重要组成部分。银行作为金融体系的重要支柱,在养老金融服务中扮演着关键角色。然而,面对日益多样化和个性化的养老需求,银行员工需要不断提升自己的专业知识和营销能力,以提供更优质、更符合客户需求的养老金融产品和服务。

当前,养老金融市场竞争激烈,不仅有传统金融机构之间的竞争,还有新兴金融科技公司的加入。客户在选择养老金融产品时,更加注重产品的收益性、安全性、长期性和灵活性。银行员工只有深入了解市场动态、掌握各类养老金融产品的特点,并能够精准分析客户需求,才能在激烈的竞争中脱颖而出,赢得客户的信任和选择。

此外,政策层面对于养老金融的支持力度不断加大,出台了一系列鼓励和规范养老金融发展的政策措施,为银行开展养老金融业务提供了良好的政策环境和发展机遇。但同时,也对银行的合规经营和风险管理提出了更高的要求。

在这样的背景下,本课程旨在帮助银行员工紧跟时代步伐,把握市场机遇,提升专业素养和营销技能,为客户提供更具价值的养老金融解决方案,推动银行养老金融业务的健康发展。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行客户经理、理财经理
授课方式
知识讲解、案例分析、小组讨论、演练实战

课程收益BENEFITS

深入了解银发时代养老金融市场的趋势,为营销工作提供宏观背景支持
掌握各类养老金融产品的核心卖点与营销技巧,能够精准分析不同产品的特点
精准分析客户、客群分类,针对不同客户制定个性化的养老金融营销方案
掌握养老财务计算等方法,明确养老财务目标的规划思路
熟练掌握养顺势成交方案和5步做好养老规划的营销策略,提高销售成功率
通过模拟营销场景演练等方式,提升实际营销能力,能够在不同场景下向不同客户有效地营销养老金融产品

课程大纲OUTLINE

  • 互动:当你和客户谈及养老金融储备时,客户的问题是?
  • 一、老龄化社会的现状与发展趋势
  • 1. 老年人人口增加
  • 数据解读:第七次人口普查,60岁以上人口为2.6亿人,占比18.7%,到2050年60岁以上人口还要翻一番
  • 2. 国人平均预期寿命不断提升
  • 二、养老金融市场的潜力分析
  • 1. 养老支出的增加
  • 2. 生活成本、医疗保健等方面的费用增长
  • 3. 中高收入群体对养老规划的重视
  • 4. 对高品质养老服务的需求导致费用上升
  • 5. 对多样化的养老金融产品需求增长
  • 6. 政策法规对养老金融的引导
  • 三、银发经济对金融行业的影响
  • 1. 金融产品需求多样化
  • 2. 金融服务模式创新
  • 3. 投资领域的拓展:如泰康和养老社区
  • 案例:我在泰康养老社区的一天
  • 4. 就业和人才需求:养老金融顾问的需求
  • 5. 针对老年人的适老化网点越来越多
  • 案例:农行适老化网点介绍
  • 6. 竞争对手在养老金融领域的布局与策略
  • 四、银行在养老金融领域探索(以平安银行为例)
  • 案例:平安银行在养老金融领域的探索
  • 1. 推出“平安颐年会”养老金融服务体系
  • 1)专属产品:保本保息的存款类产品“平安存”,“平安存颐年客户专属1号”等
  • 2)专属服务:打造大字版颐年专属口袋银行 app,页面简洁、操作简单
  • 3)专属权益:开展“欢乐送pad”活动
  • 2. 开展个人养老金业务:平安口袋银行app中个人养老金专区
  • ——打造覆盖“开户-缴存-产品购买-报税支取”的全流程一站式个人养老金线上服务体系
  • 3. 打造“智慧养老颐年卡”——通过配套系统,实现养老服务全领域应用
  • 4. 构建居家养老解决方案
  • ——银发经济为金融行业带来了新的机遇和挑战,金融机构需要适应这一趋势,进行战略调整和创新,以满足不断增长的老年金融服务需求
  • 一、老年人的金融需求特点
  • 1. 需要安全性高
  • 2. 需要流动性强
  • 3. 需要稳定收益
  • 4. 需要财富传承
  • 5. 需要简单便捷服务
  • 6. 需要防诈骗
  • 二、不同阶段规划养老储备的金融需求差异
  • 1. 90后开始关注养老
  • 2. 80后上有老,下有小,养老只能靠自己
  • 3. 70后快进入退休阶段了,他们的养老准备好了么
  • 4. 60岁+的已退休或无业人员
  • ——退休养老的三个阶段以及特点:自由养老、居家养老、介入养老
  • 三、不同财富量级人群的养老需求对比
  • 养老的三个层次:基础养老、品质养老、富足养老
  • 1. 大众财富量级
  • 2. 中产财富量级
  • 3. 净值财富量级
  • 四、养老预期4大误区及对应异议处理
  • 误区1:养老靠基本养老金
  • 误区2:养老问题不大,对收入高增长的持续性过于自信;对支出的低谷
  • 误区3:养老很重要但是不紧急
  • 误区4:养老主要靠子女
  • 案例实操演练:如何挖掘客户的养老金融需求?
  • 一、养老保险产品介绍
  • 功能:风险保障、储蓄理财、财富传承、税务优化等多种功能。体现为健康意外保障和养老金规划,次要作用体现为保单权益规划、康养资源链接
  • 1. 不同类型养老保险的特点:养老年金/增额终身寿/定额终身寿
  • 2. 商业保险在养老中的配置顺序
  • ——用养老年金还是增额寿来做养老储备呢?
  • 常见异议:有了社保,为什么还要购买商业养老保险?
  • 计算:客户的退休养老金
  • 案例演练:帮客户计算可以拿到的养老金
  • 二、养老目标基金
  • 提问:新闻中说,养老目标基金都是亏损的,为什么?
  • 1. 养老目标基金的客户画像
  • 思考:其他基金适合养老么
  • 案例演练:如何介绍养老目标基金
  • 三、其他养老金融产品与服务(如:养老理财等)
  • 1. 各类养老金融产品对比
  • 1)银行系养老金融产品汇总及特点
  • 2)税优个人养老金适合放在养老理财么
  • 3)泰康养老社区适合谁居住呢?
  • 4)信托产品的使用
  • 2. 不同财富量级的建议养老金融产品配置
  • 1)大众人群-青年养老资产配置
  • 2)大众人群-中年养老资产配置
  • 3)大众人群-退休后养老资产配置
  • 4)财富人群-青年养老资产配置
  • 5)财富人群-中年养老资产配置
  • 6)财富人群-退休后养老资产配置
  • 案例:王女士,45岁,100w资产,如何给她建议资产配置?
  • 一、养老财务目标的规划思路:养老三问
  • 1. 养老需要多少钱?
  • 2. 社保养老够不够?
  • 3. 养老的钱从哪里来?
  • 二、养老财务计算
  • 案例:陈女士养老财务缺口计算
  • 三、规划养老金的特点以及养老金融产品的配置
  • 四、顺势成交方案
  • 1. 回顾养老动机
  • 2. 确认养老缺口
  • 3. 强化方案效果
  • 五、五步做好养老规划销售
  • 1. 养老观念导入
  • 2. 激发动机及需求
  • 3. 选择工具
  • 4. 提供方案
  • 5. 顺势成交
  • 养老金融营销实战演练
  • 1. 模拟营销场景演练
  • 2. 分组模拟向不同客户营销养老金融产品

预约李颖老师讲授《养老金融——银发时代的高品质养老金融营销》

专业团队为您对接讲师档期与报价

李颖老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询