师资库首页
财务、税务

降本增效——微利时代的成本控制与利润计划

在当前全球经济增速放缓、市场竞争加剧的大环境下,企业普遍步入微利时代。原材料价格波动、人力成本上升以及产品同质化严重,导致企业传统的“粗放式”增长模式难以为继,利润空间被不断压缩。面对严峻的生存挑战,

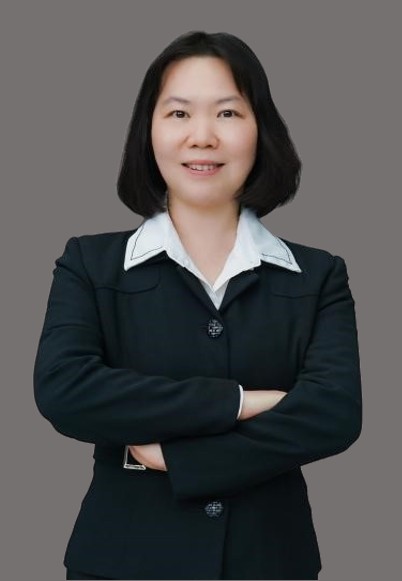
林岸芬
授课讲师
林岸芬
财务管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

在当前全球经济增速放缓、市场竞争加剧的大环境下,企业普遍步入微利时代。原材料价格波动、人力成本上升以及产品同质化严重,导致企业传统的“粗放式”增长模式难以为继,利润空间被不断压缩。面对严峻的生存挑战,企业必须同步从“向市场要利润”转向“向内部要效益”,将成本控制与利润计划提升至战略高度。然而,许多企业在实践中仍面临诸多痛点:成本控制往往局限于单纯的“砍费用”,缺乏系统性的成本动因分析;财务与业务部门割裂,导致成本管控流于形式;利润计划缺乏科学预测与动态调整机制,难以应对瞬息万变的市场环境。本课程专为微利时代的企业量身定制,旨在打破传统财务思维局限,帮助管理者建立全价值链的成本管控体系与敏捷利润规划能力,实现企业的高质量、可持续发展。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
企业董事长、总经理及核心高管团队;财务总监、财务经理及财务BP;供应链、生产、研发、营销等业务部门负责人;战略规划部、运营管理部等相关管理人员
授课方式
讲师讲授+案例分析+小组讨论+引导思考+实操练习等

课程收益BENEFITS

工具运用:能够运用战略成本管理工具,精准识别并量化企业核心成本动因,制定具有针对性的降本增效方案
构建体系:能够独立构建业财融合的全面预算管理体系,实现利润计划的科学预测、动态监控与偏差分析
场景应用:能够掌握目标成本法、作业成本法等先进管理会计工具,并在实际业务场景中落地应用
文化协同:能够建立跨部门的成本协同管控机制,打破部门壁垒,形成全员参与的成本文化
输出方案:能够输出符合企业实际的《年度成本控制与利润规划方案》,直接赋能企业经营决策

课程大纲OUTLINE

  • 开场案例:某家电巨头“断臂求生”:从规模崇拜到利润为王的战略转身
  • 一、微利时代的宏观特征与微观表现
  • 1. 外部环境的结构性挤压
  • 1)市场需求从爆发式增长转为存量博弈
  • 2)原材料与人力成本刚性上涨,且波动周期缩短
  • 3)技术迭代加速,产品生命周期缩短,研发沉没成本风险激增
  • 4)合规与ESG要求提高
  • 2. 内部经营的典型症状
  • 1)营收增长但净利下滑
  • 2)局部效率最优导致整体成本失控
  • 3)成本数据滞后,缺乏前瞻性
  • 4)员工成本意识淡薄,认为“省钱是财务的事,花钱才是业务的事”
  • 3. 传统成本管理的失效
  • 视频:为什么你的财务报表在“说谎”?——传统成本法的盲区
  • 1)标准成本法在柔性制造与定制化场景下失真
  • 2)费用分摊逻辑粗暴
  • 3)降本动作往往以牺牲交付或质量为代价
  • 二、成本认知的三个维度升级
  • 1. 从“绝对成本”到“相对价值”
  • 区分:“好成本”与“坏成本”
  • 三维匹配模型:建立“成本-功能-价格”
  • 2. 从“结果核算”到“动因管理”
  • 方法:作业成本法(ABC)
  • 3. 从“财务视角”到“全价值链视角”
  • 三、利润规划的底层逻辑重构
  • 1. 利润公式的逆向推导
  • 定价逻辑:“目标利润=市场可接受价格 - 目标成本”
  • 2. 建立“利润-成本-收入”联动机制
  • 1)成本超支的“熔断机制”
  • 2)利润达成的“激励机制”
  • 3. 数字化赋能利润透明化
  • 1)搭建实时成本看板,实现异常波动的秒级预警
  • 2)利用大数据进行本量利(CVP)动态模拟,辅助快速决策
  • 3)打通ERP、MES与CRM数据孤岛,还原真实业务场景
  • 课后思考:请审视你所在部门,列出3项“看似合理但实际不创造客户价值”的成本支出
  • 一、企业的“底子”:资产负债表
  • 1. 资产负债表的结构
  • 案例:股东实力怎么看、企业的财务风险、管理水平怎么看?
  • 2. 重要报表项目、会计科目解析
  • 案例:通过不同行业的资产负债表,看清不同行业的商业模式
  • 3. 营销人员如何做好应收账款管理?搭建客户信用风险管理体系
  • 1)信用管理出发点及重要性
  • 2)信用管理规避风险产生
  • ——建立客户信用体系,制定授信额度
  • ——重点关注头部客户,加大管理关注度权重
  • 4. 资产和负债配置的四种管理模式
  • 1)轻资产+低负债
  • 2)轻资产+高负债
  • 3)重资产+低负债
  • 4)重资产+高负债
  • 讨论:咱公司属于哪种模式?这种模式的优点和缺点是什么?重资产如何实现轻资产化?
  • 二、企业的“面子”:利润表
  • 1. 看懂公司“赚不赚钱”
  • 2. 识别营收质量
  • 1)收入真实性
  • 2)回款能力
  • 3)毛利率
  • 3. 判断盈利稳定性
  • 1)主业情况分析
  • 2)偶然收益分析
  • 4. 穿透可持续发展能力
  • 1)盈利能力:毛利率、营业利润率、净利率、净资产收益率
  • 2)发展能力:收入增长率、总资产增长率
  • 三、企业的“血液”:现金流量表
  • 1. 现金流量表的结构
  • 区别:经营、投资、筹资现金流
  • 2. 现金流和利润之间的关系
  • 3. 现金循环周期的运用、不同功能及重要性
  • 1)经营净现金流
  • 2)投资净现金流
  • 3)筹资净现金流
  • 案例:投资与融资活动现金流:战略扩张与资本运作的财务轨迹
  • 课后思考:请结合本企业或本部门的实际业务,找出目前最影响利润的三个财务痛点,并尝试用本讲学到的报表逻辑分析其根本原因
  • 开场案例:某家电巨头“断臂求生”:从规模崇拜到利润为王的战略转身
  • 一、重塑降本增效理念
  • 1. 树立成本全局观念
  • 2. 理清企业成本分类
  • 1)划分固定与变动成本
  • 2)区分直接与间接成本
  • 3)界定可控与不可控成本
  • 4)引入机会成本与沉没成本
  • 3. 把握不同阶段重点
  • 小组讨论:全局视角下,如何将企业战略与成本管控结合
  • 1)核算阶段:推进业财融合
  • 2)控制阶段:实施全面预算硬约束
  • 3)策划阶段:推行目标成本法
  • 4)评价阶段:建立多维度的成本效率评价体系
  • 二、掌握成本控制的工具方法
  • 1. 以精益思想找出浪费
  • 第一步:开展全业务线价值流分析
  • 第二步:推行现场5S与目视化管理
  • 第三步:建立全员改善提案机制
  • 第四步:固化降本常识与措施
  • 2. 成本控制五大方法
  • 方法1:价值工程(VE/VA)法
  • 方法2:导入作业成本法(ABC)
  • 方法3:实施标准与定额成本法
  • 方法4:消除浪费法
  • 方法5:目标成本法
  • 3. 头脑风暴成本策划
  • 1)盘点企业上下游供应链,识别可协同降本与成本转嫁的关键节点
  • 2)优化结算与账期管理,利用供应链金融工具降低资金占用成本
  • 3)推行渠道扁平化与去中间化,压缩流通环节溢价与渠道佣金
  • 4)建立跨部门成本策划工作坊,定期输出供应链协同降本清单
  • 三、降本增效措施应用
  • 1. 研发设计成本控制
  • 1)推行模块化与标准化设计,大幅提升零部件通用率与复用率
  • 2)开展面向制造的设计(DFM),降低工艺复杂度与装配工时
  • 3)实施严格的BOM(物料清单)变更控制,严防设计变更引发成本失控
  • 4)利用参数化估算与数字孪生,在设计早期进行成本模拟与寻优
  • 5)将目标成本达成率纳入研发KPI,实行成本一票否决制
  • 2. 采购、生产与销售环节
  • 1)采购端:推行集中采购与电子招投标
  • 2)生产端:导入精益生产与自动化改造
  • 3)生产端:实施外包策略
  • 4)销售端:优化物流仓网布局与运输组合
  • 5)销售端:建立以利润为导向的销售提成机制
  • 3. 用工成本有效降低
  • 1)推行多元化用工模式
  • 2)推进管理层级扁平化
  • 3)改良薪酬绩效体系
  • 4)引入RPA(机器人流程自动化)与AI工具,替代高频重复性人工操作。
  • 课后思考:如果要求在不裁员、不降薪的前提下实现10%的降本,你的团队可以从哪些“非人工成本”环节入手?
  • 开场案例:某大型制造企业从“数字游戏”到“战略导航仪”的涅槃重生
  • 一、运用预算战略拆解
  • 1. 了解全面预算管理
  • 1)构建全方位预算体系
  • 2)实施全过程闭环管理
  • 目标规划→预算编制→执行控制→分析调整→考核评价
  • 3)推动全员参与机制
  • 2. 促成预算上承战略下接绩效
  • 1)运用战略地图
  • 2)导入平衡计分卡(BSC)
  • 3) 建立联动考核机制
  • 3. 工具方法整合应用
  • 1)开展SWOT分析
  • 2)应用波特五力模型
  • 3)测算股东投资回报率(ROI)
  • 小组讨论:大型企业改革,如何做到通过预算管控权上移、经营权下放?》
  • 二、工具融合编制预算
  • 1. 做好4项预算前期准备工作
  • 1)完善制度与规范
  • 2)明确组织分工
  • 3)设定前提假设
  • 4)开展有效动员与培训
  • 2. 常用的4种编制方法
  • 视频:某企业如何通过零基预算结合精益5S砍掉30%无效开支
  • 方法1:推行零基预算(ZBB)
  • 方法2:应用弹性预算法
  • 方法3:实施滚动预算法
  • 方法4:引入概率预算法
  • 3. 主要模块编制
  • 1)收入模块:平衡短期业绩与长期增长
  • 2)成本模块:锁定生产环节的降本目标
  • 3)费用模块:严控日常行政性开支
  • 4)资金模块:编制精准的现金流预算
  • 三、跟踪考评达成目标
  • 1. 强化内控避免偏离
  • 2. 预算信息反馈体系
  • 3. 绩效考核有效结合
  • 思考:如果你的部门明年面临极大的成本压缩压力,你将如何运用“零基预算法”重新梳理现有的费用支出结构?
  • 开场案例:某大型制造企业从“财务事后算账”到“业务事前算赢”的业财融合蜕变
  • 一、业财融合整体框架
  • 1. 业财融合前提条件
  • 1)实现信息共享
  • 2)推动财务渗透
  • 建立映射矩阵:“业务动作-财务影响”
  • 3)强化流程管理
  • 2. 推动业财税一体化
  • 1)管控前移
  • 2)管控上移
  • 3)业财法税联动
  • 3. 大型企业最佳实践
  • 1)设立财务BP(业务合作伙伴)
  • 2)重塑财务角色定位
  • 3)构建三支柱模型
  • 小组讨论:以经营视角借助财务提升企业可持续盈利能力的关键动作?
  • 二、数智驱动业财融合
  • 1. 信息技术推动融合
  • 1)搭建业财一体化平台
  • 2)推进四阶段合作模式
  • ——事后核算→业务支持、决策参与、战略引领
  • 3)建立实时智能分析
  • 2. 内聚耦合管理模式
  • 1)确立业务内聚核心
  • 2)达成均衡印证状态
  • 3)实施动态闭环管理
  • 3. 财务集约管理实践
  • 1)建设财务共享中心
  • 2)释放财务专业精力
  • 3)统一数据与流程标准
  • 课后思考:请审视你所在企业的业财沟通现状,列出3个因“业财脱节”导致决策失误或效率低下的真实业务场景
  • 课程总结与回顾
  • 1. 课程主要内容总结与回顾
  • 2. 答疑解惑

预约林岸芬老师讲授《降本增效——微利时代的成本控制与利润计划》

专业团队为您对接讲师档期与报价

林岸芬老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询