师资库首页
财务、税务

管理者的导航仪——非财务经理的财务管理

在当今复杂多变的商业环境中,企业竞争已从单一的业务比拼升级为综合运营能力的较量。然而,许多非财务背景的业务管理者在带领团队冲锋陷阵时,往往面临“看不懂报表、算不清成本、控不住风险”的困境。业务决策与财

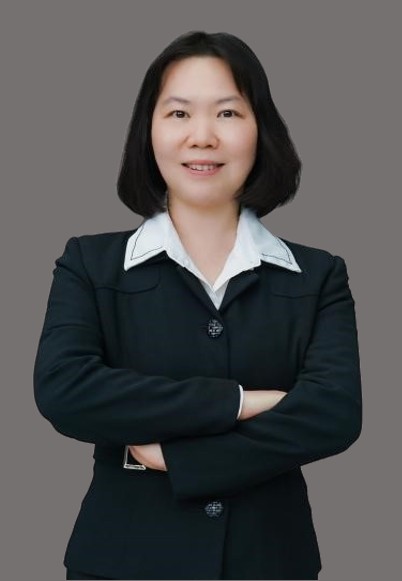
林岸芬
授课讲师
林岸芬
财务管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

在当今复杂多变的商业环境中,企业竞争已从单一的业务比拼升级为综合运营能力的较量。然而,许多非财务背景的业务管理者在带领团队冲锋陷阵时,往往面临“看不懂报表、算不清成本、控不住风险”的困境。业务决策与财务结果脱节,导致企业利润被隐性消耗,战略落地缺乏数据支撑。

本课程从非财务人员为何要懂财务展开,引入非财经理人的“业务驾驶舱”模型,可将晦涩难懂的财报数据视作为提供给业务经营者的“仪表盘”,来数字化、精细化地呈现经营状况,从而揭开财务三大报表的神秘面纱,轻松搞定资金来源,运营效率,安全边际等核心问题。使学员重视财务管理在企业经营中的重要性,能结合财务视角布局企业战略、制定业务决策,运用财务管理工具,从繁冗数据中找到企业经营的关键线索并逐一剖析各财务指标。助力学员成为现代管理学之父德鲁克所说的“有效的管理者”,助力企业达到渗透融合型的“业财协同”关系,为企业价值增值赋能。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
企业董事长、总经理、CFO及其他中高层管理人员;财务、业务、网络等部门主管、经理、总监及与业务相关的工作人员
授课方式
讲师讲授+案例分析+小组讨论+引导思考+实操练习等

课程收益BENEFITS

提升格局:建立全面的“财务思维”框架,使营销决策更能支持公司整体财务目标,从“营销经理”晋升为“懂财务的经营管理者”
转变观念:掌握会计语言,读懂财务报告,从意识上主动接受财务思维
业财融合:打破业财壁垒,从源头上解决业务与财务同频沟通、同力协作的难题,降低业财沟通成本,真正掌握业务、财务融合技能
价值创造:从“业务驾驶舱”模型切入,使学员掌握如何在业务运营过程中带入财务视角,从而产生价值增值
形成体系:将课堂知识内化形成一套“非财人员的财务思维”体系,并将之用于其工作中形成切实可行的业务理念,为企业创造价值

课程大纲OUTLINE

  • 开场案例:《迷失的利润:某制造企业“增收不增利”的惨痛教训》
  • 一、重新认识财务:从“账房先生”到“业务伙伴”
  • 1. 财务管理的核心目标
  • 1)企业价值最大化
  • 2)股东财富最大化
  • 2. 业财融合的必然趋势:业务与财务是企业的“双螺旋”基因
  • 3. 非财务经理的角色定位
  • 1)非单纯的执行者
  • 2)懂财务的业务指挥官
  • 4. 财务思维在业务决策中的三大应用场景
  • 1)定价
  • 2)投资
  • 3)激励
  • 二、财务管理思维的目的是什么?
  • 案例引入:一个销售人员眼里的成本核算
  • 1. 优化业务流程
  • 2. 达成绩效指标
  • 3. 了解隐性业务成本
  • 1)会议成本——多少加班泪,流在无效会
  • 2)沟通成本——语言不同频,雪花漫天飞
  • 3)机会成本——资源稀缺化,价值要最大
  • 4)加班成本——制度做保障,效率要跟上
  • 三、业务人员如何应用管理思维?
  • 1. 财务管理的价值创造
  • ——全价值链的财务管理+渗透式融合的价值增值
  • 2. 一个反应经营业务的财务概念:经营周期
  • 一、企业的“底子”:资产负债表
  • 1. 资产负债表的结构
  • 案例:股东实力怎么看、企业的财务风险、管理水平怎么看?
  • 2. 重要报表项目、会计科目解析
  • 案例:通过不同行业的资产负债表,看清不同行业的商业模式
  • 3. 营销人员如何做好应收账款管理?搭建客户信用风险管理体系
  • 1)信用管理出发点及重要性
  • 2)信用管理规避风险产生
  • ——建立客户信用体系,制定授信额度
  • ——重点关注头部客户,加大管理关注度权重
  • 4. 资产和负债配置的四种管理模式
  • 1)轻资产+低负债
  • 2)轻资产+高负债
  • 3)重资产+低负债
  • 4)重资产+高负债
  • 讨论:咱公司属于哪种模式?这种模式的优点和缺点是什么?重资产如何实现轻资产化?
  • 二、企业的“面子”:利润表
  • 1. 看懂公司“赚不赚钱”
  • 1)营收、成本、费用、利润的基本逻辑
  • 2)结合行业收入、运营成本特点分析
  • 2. 识别营收质量
  • 1)收入真实性
  • 2)回款能力
  • 3)毛利率
  • 3. 判断盈利稳定性
  • 1)主业情况分析
  • 2)偶然收益分析
  • 4. 穿透可持续发展能力
  • 1)盈利能力:毛利率、营业利润率、净利率、净资产收益率
  • 2)发展能力:收入增长率、总资产增长率
  • 三、企业的“血液”:现金流量表
  • 1. 现金流量表的结构
  • 2. 现金流和利润之间的关系
  • 识别:“有利润没钱”的经营风险
  • 3. 现金循环周期的运用、不同功能及重要性
  • 1)经营净现金流
  • 2)投资净现金流
  • 3)筹资净现金流
  • 案例:投资与融资活动现金流:战略扩张与资本运作的财务轨迹
  • 课后思考:请结合本企业或本部门的实际业务,找出目前最影响利润的三个财务痛点,并尝试用本讲学到的报表逻辑分析其根本原因
  • 开场案例:一家连锁餐饮企业的“生死时速”:从亏损到盈利的数据复盘
  • 一、本量利分析(CVP):业务决策的“黄金法则”
  • 1. 成本性态划分与业务界定
  • 1)固定成本
  • 2)变动成本
  • 2. 盈亏平衡点(BEP)测算与实现路径
  • 1)保本业务量
  • 2)目标利润
  • 3)边际贡献
  • 3. 产品与资源分析
  • 1)产品线取舍的量化依据
  • 2)资源倾斜的量化依据
  • 4. 经营杠杆效应:业务规模变动对利润的放大与反噬作用
  • 二、成本管控:经营提质的“有效保障”
  • 1. 全面成本管控:从“事后算账”到“事前规划”
  • 问题:传统成本核算的局限性
  • 方法1:作业成本法(ABC)初探
  • 方法2:价值链成本分析
  • 方法3:目标成本法
  • 案例研讨:《某科技公司的产品定价迷局:边际贡献如何拯救亏损产品线》
  • 2. 营运资本管理:提升业务运转的“血液循环”
  • 工具:现金周转期(CCC)模型
  • 1)应收账款信用管理:平衡销售增长与坏账风险的平衡术
  • 2)存货精益管理:安全库存设定与呆滞物料的处置机制
  • 3)应付账款策略:合理利用商业信用优化现金流
  • 课后思考:选取本部门负责的一个核心产品或项目,测算其盈亏平衡点,并提出至少两项降低变动成本或缩短现金周转期的具体业务举措
  • 开场视频::预算不是“讨价还价”:某集团全面预算管理的变革之路
  • 一、全面预算管理的底层逻辑与业务价值
  • 1. 预算的本质:企业战略的数字化表达与资源配置工具
  • 2. 预算管理的常见误区:业务部门总把预算当“紧箍咒”
  • 3. 业财协同的预算编制流程:从战略目标到业务计划的拆解
  • 4. 预算管理的组织保障:预算委员会与业务部门的权责划分
  • 二、全面预算编制关键点
  • 1. 1个起点——销售额
  • 2. 2个结果——回报,风险
  • 3. 3个抓手——利润,周转,结构
  • 三、参与编制框架流程与编制方法
  • 1. 预算编制的框架流程
  • 1)量化预算——对业务开展进行具体数字量化,自下而上反映进入预算系统
  • 2)过程管理——随时纠偏,根据业务情况修正滚动预测
  • 3)绩效管理——绩效指标达成情况考核
  • 案例:预算不能改,但绩效管理可以折中调和——诺基亚第三季度新增“项目完成奖”
  • 2. 预算编制方法:匹配业务特性的科学工具
  • 1)增量预算与零基预算
  • 2)弹性预算与固定预算
  • 3)滚动预算机制
  • 4)预算编制的沟通与博弈
  • 四、预算是如何影响业务绩效考核的?
  • 1. 经营指标的考核设置——反应企业经营结果的相关数据
  • 2. 管理指标的考核设置——反映企业管理状况的指标
  • 3. 平衡计分卡的应用
  • 课后思考:反思当前部门预算编制过程中存在的最大痛点,结合本讲所学,提出一项优化预算编制流程或提升预算执行力的改进建议
  • 开场案例:千万级设备投资的“后悔药”:某制造企业产能扩张的财务复盘
  • 一、投资决策的财务逻辑与战略对齐
  • 1. 投资的分类与本质区别
  • 资本性支出(CAPEX)VS收益性支出(OPEX)
  • 2. 投资决策的三大原则
  • 原则1:战略匹配
  • 原则2:风险可控
  • 原则3:回报达标
  • 3. 投资项目的生命周期
  • 投资立项→项目评估→项目执行→投资后评价
  • 4. 业务决策中必须摒弃的“心理陷阱”
  • ——机会成本+沉没成本
  • 二、投资项目评估的核心财务工具
  • 工具1:净现值(NPV):衡量项目绝对价值的“金标准”
  • 工具2:内部收益率(IRR):评估项目抗风险能力的相对指标
  • 工具3:投资回收期(PP):业务部门最关心的资金回笼速度
  • —— 敏感性分析与情景分析
  • 视频:如何讲好一个投资故事:用财务语言说服决策层
  • 三、投资项目的风险识别与应对机制
  • 1. 市场风险与竞争风险
  • 1)需求预测的保守原则
  • 2)需求预测的弹性设计
  • 2. 运营风险与技术风险:产能爬坡期的财务缓冲机制
  • 3. 政策风险与合规风险
  • 1)投资前的尽职调查
  • 2)过程中的合规管控
  • 4. 退出机制设计:为失败的投资预留“安全出口”
  • 课后思考:回顾本部门过去一年内的一项重大投资或支出决策,运用NPV或IRR工具重新评估其合理性,并总结当时决策过程中的经验或教训
  • 开场案例:内控失效的代价:某企业采购舞弊案的深度剖析
  • 一、企业风险管理与内部控制框架
  • 1. 风险的分类:战略风险、运营风险、财务风险与合规风险
  • 2. COSO内控框架的核心要素:控制环境、风险评估、控制活动、信息与沟通、监督
  • 3. 业务部门在内控中的角色:第一道防线的守门人
  • 4. 内控与效率的平衡:避免“为了合规而牺牲业务敏捷性”
  • 二、关键业务循环的风险点与管控措施
  • 1. 采购与付款循环的三权分立
  • 1)供应商准入
  • 2)比价机制
  • 3)验收付款
  • 2. 销售与收款循环的责任落实
  • 1)信用审批
  • 2)合同管理
  • 3)应收账款催收
  • 3. 生产与存货循环的闭环管理
  • 1)生产计划
  • 2)领料出库
  • 3)盘点制度
  • 4. 资金与费用循环的真实性审核
  • 1)资金支付审批权限
  • 2)费用报销
  • 视频:看不见的漏洞:业务流程中的内控盲点与防范
  • 课后思考:梳理本部门核心业务流程,识别出三个高风险点,并设计相应的内部控制措施或改进方案
  • 案例:从“唯收入论”到“价值创造”:某销售团队绩效考核体系的蜕变
  • 一、财务绩效评价体系的设计与应用
  • 1. 传统财务指标的局限性:短期导向与滞后性问题
  • 2. 经济增加值(EVA):衡量真实价值创造的终极指标
  • 3. 平衡计分卡(BSC):将财务目标与非财务目标有机融合
  • 4. 杜邦分析法:层层拆解ROE,找到业务改善的发力点
  • 二、业务部门的财务绩效考核设计
  • 1. 销售部门:从“签单额”到“回款额”与“边际贡献”的转变
  • 2. 生产部门:从“产量”到“单位制造成本”与“良品率”的考核
  • 3. 研发部门:从“项目进度”到“研发投入产出比”与“新产品利润率”评估
  • 4. 职能部门:从“费用控制”到“服务效率”与“内部客户满意度”的衡量
  • 三、经营分析会的组织与决策落地
  • 1. 经营分析会的定位:不是“批斗会”,而是“问题解决会”
  • 2. 经营分析报告的结构
  • 1)数据呈现
  • 2)问题诊断
  • 3)根因分析
  • 4)行动方案
  • 3. 会议的高效组织:聚焦关键议题,避免陷入数据细节的泥潭
  • 4. 行动计划的跟踪与闭环:确保经营分析会的决议真正落地
  • 课后思考:为本部门设计一套包含3-5个核心财务指标的绩效考核方案,并说明每个指标的业务导向与考核周期
  • 课程总结与回顾
  • 1. 课程主要内容总结与回顾
  • 2. 答疑解惑

预约林岸芬老师讲授《管理者的导航仪——非财务经理的财务管理》

专业团队为您对接讲师档期与报价

林岸芬老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询