>
师资库首页
企业战略、投融资

全面注册制时代IPO上市与上市公司控制权收购

(2024新规升级版)

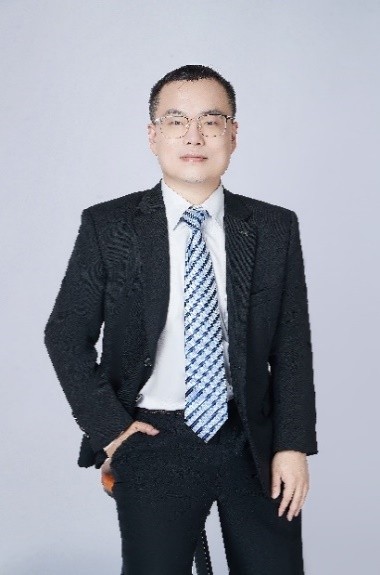
来寂则
授课讲师
来寂则
宏观经济&资本运营实战专家
讲师详细介绍 →

课程背景BACKGROUND

(2024新规升级版)

2023年2月17日,我国股票发行全面注册制正式实施。这一重大改革,标志着新一轮资本市场改革迈出了决定性的一步。全面注册制之下,企业发行上市条件更加包容,审核更加高效;优胜劣汰的市场机制更加完善;中介机构的“看门人”作用进一步强化;投资者更趋专业化和机构化;市场秩序持续好转,生态不断优化……

资本市场正在发挥为企业直接融资的功能。企业迎来了高速发展的黄金时期。每个企业的掌舵人和经营者,都应该了解IPO上市相关知识,通过提升资本运作与投融资能力建设,为企业发展战略创造更加多元化的机会,同时也能够进一步强化内部管理体系,提高企业抗风险能力和盈利能力。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
董事长、总裁、董事会秘书、财务总监、高级管理人员、公司股东及投资人
授课方式
案例分析+分组讨论

课程收益BENEFITS

掌握企业上市利与弊,了解全面注册制下的多层次资本市场构成与选择
熟悉上市条件、标准与审核要点,掌握上市流程与进度
知晓上市过程中的5个重要节点,提前规划避坑
掌握A股上市公司控制权收购的实务操作方法与要点

课程特点FEATURES

  • 源于实战——主讲老师有多年券商投行、股权类基金工作经历,主导过企业上市、股权融资与并购重组,实操经验十分丰富
  • 逻辑性强——课程体系性强,知识结构系统,授课逻辑性能够抓住每个听众的思维
  • 案例教学——学习资本市场有代表性的案例,总结经验,应用性强

课程大纲OUTLINE

  • 一、全面注册制改革的历程和变化
  • 1. 改革历程:十年硕果
  • 2. 改革本质:市场化与法制化
  • 3. 主要变化:165部制度规则
  • 二、多层次资本市场的组成与差异
  • 1. 三大交易所与多层次市场
  • 2. 深圳主板与上海主板——成熟期大盘蓝筹
  • 3. 创业板企业选取标准——成长型三创四新
  • 4. 科创板企业选取标准——“科创属性”4+5
  • 5. 北交所与新三板——中小型专精特新
  • 板块总结:各板块差异性对比分析
  • 分组讨论:从拟上市公司名称推断申报板块
  • 三、各板块上市财务标准与条件(2024年4月新规最新要求)
  • 1. 主板上市财务指标改革变化——3选1标准
  • 2. 创业板企业上市财务指标——“3or2”标准
  • 3. 科创板企业上市财务指标——5选1标准
  • 4. 北交所上市财务指标——4选1标准
  • 5. 上市地与上市板块的选择
  • 答疑与讨论:培训学员所在行业上市可行性分析与板块选择
  • 一、企业业务与技术审查的四个核心标准
  • 1. 公司业务:要求具备可持续经营能力
  • 2. 商业模式:要求准确且容易理解
  • 案例:博拉网络:新三板冲刺科创板被否
  • 3. 核心技术:要求表述客观不夸大
  • 案例:辰奕智能:家用遥控器不甘平凡的心
  • 4. 行业分类:要符合业务及产品应用
  • 案例:嘉元科技:公司所属行业的分类是否准确
  • 二、企业上市募投项目的四大评价标准
  • IPO上市必备要素:募投项目
  • 1. 真实性:募投项目真实存在且具备胜任能力
  • 2. 必要性:募投项目的产业协同与技术发展创新
  • 3. 可行性:募投项目经过充分多方论证可行
  • 4. 发展性:募投项目的投入产出具备可持续发展
  • 一、法律审查三元素之重点问题
  • 1. 关联交易:公允客观合理适量
  • 案例:天地环保:关联交易导致上市被否
  • 2. 同业竞争:不能构成重大不利影响
  • 二、法律审查三元素之一般问题
  • 1. 控制权稳定:规定期限内不可变更实控人
  • 2. 管理层稳定:规定期限内董监高无重大变化
  • 案例:如何论证管理层稳定
  • 3. 股东适格性:无代持、无突击入股、无价格异常
  • 4. 重大违法:情节轻微且无重大影响
  • 5. 环保合规:符合国家地方环保要求
  • 三、法律审查三元素之特殊问题
  • 1. 劳动人事:特殊商业模式或特殊行业的特殊处理
  • 2. 诉讼仲裁:不对经营产生重大影响
  • 一、财务审核四元素之独立性
  • 模型:五独立模型
  • 1. 关联交易的四性披露要点
  • 2. 关联方与关联交易审核要点——关联交易界定
  • 规范措施:建立健全关联交易内控制度
  • 二、财务审核四元素之规范性
  • 要求一:内部控制制度健全
  • 要求二:内部控制制度有效
  • 案例:嘉曼服饰——规范性整改后二次上市成功
  • 整改措施:内控制度有效性验证
  • 三、财务审核四元素之真实性
  • 识别方法一:从商业模式推导财务真实性
  • 识别方法二:与同行业可比公司推断财务真实性
  • 识别方法三:税务及宣传口径验证
  • 案例:慕斯股份——“洋品牌”原来东莞造
  • 整改措施:多维度交叉佐证
  • 四、财务审核四元素之持续性
  • 1. 经营持续性的自检六要素
  • 2. 经营持续性的自我论证方式
  • 整改措施:六要素对症治疗
  • 板块总结:财务审核的三大理念与要点全览
  • 一、如何让投行/投资人给公司高估值?
  • 1. 行业与产业链地位决定估值上限
  • 2. 公司财务指标与可成长性决定估值下限
  • 3. 股东背景及股东构成决定公司估值中位数
  • 二、如何在上市后进一步提升企业市值?
  • 1. 传统业务的可持续增长
  • 2. 募投项目的投产与业绩贡献
  • 案例:连城数控——募投项目达产,估值提前短期翻倍
  • 2. 公司的三种外延式发展逻辑
  • 三、提升企业估值的三大法宝
  • 法宝一:业绩的可持续增长规划——盈利增长
  • 法宝二:提高信息披露的质量和频率——公司质量
  • 法宝三:全媒体时代的资本品牌管理——市场预期差
  • 一、了解全面注册制下的IPO流程
  • 流程图:注册制IPO上市流程图
  • 1. 重组改制:股份制公司诞生
  • 2. 辅导尽调:制定施工路线图
  • 3. 尽调申报:底稿与申报文件的制作
  • 4. 审核注册:多轮问询与回复准备
  • 5. 发行上市:路演、定价与发行
  • 二、熟知启动上市规划的多方面准备
  • 1. 中介机构的选择:靠谱的中介机构能事倍功半
  • 案例:恒兴科技:问询回复函吐槽前任保荐机构
  • 2. 启动上市的时机:永远不存在准备好的那一天
  • 3. 业务发展的规划:业务的战略布局要有前瞻性
  • 3. 上市审查的负面:财力人力精力的消耗与坚持
  • 4. 企业老板的考验:统筹取舍与动态平衡的艺术
  • 一、收购A股上市公司控制权的驱动因素
  • 1. IPO排队时间长且不确定性大
  • 2. 资产质地有瑕疵不符合IPO条件
  • 3. 产业发展周期与行业竞争
  • 4. 成立时间太短但成长飞快
  • 5. 企业家有实控上市公司情怀
  • 6. 国有资本资产证券化要求
  • 二、收购A股上市公司控制权的主要方式
  • 1. 举牌收购
  • 案例:前海人寿举牌收购万科
  • 2. 协议收购
  • 案例:协议转让收购上市公司交易结构分析
  • 3. 要约收购及其关注事项
  • 案例:格兰仕要约收购惠而浦
  • 4. 间接收购
  • 案例:TCL科技收购天津普林控股股东中环集团
  • 5. 其他方式
  • 案例:司法仲裁:北京美通受让债权入主ST西源
  • 案例:破产重整:海南方大成为ST海航控股股东
  • 三、A股上市公司控制权收购的认知
  • 1. 如何认定上市公司控制权
  • 1)公司法、会计准则、上市规则的规定
  • 2)上市公司收购管理办法的规定及实践
  • 2. 特定情形下取得上市公司控制权的配套安排
  • 1)协议转让+表决权委托
  • 案例:新乡产业基金壹号收购中威电子
  • 案例:洲裕能源收购景峰医药
  • 案例:浙江易通收购唐德影视
  • 2)协议转让+表决权放弃
  • 案例:正方集团收购建艺集团
  • 案例:珠海港收购秀强股份
  • 3)协议转让+表决权委托+表决权放弃
  • 4)原控股股东承诺不谋求上市公司控制权
  • 5)通过认购上市公司非公开发行的股票增加持股比例
  • 3. 针对配套安排重点关注的问题
  • 1)是否构成一致行动关系
  • 2)或放弃可否设置期限
  • 3)或放弃的股份被转让的风险
  • 4)或放弃的股份被行使质权的风险
  • 四、A股上市公司控制权收购的交易流程及实操要点
  • 1. 上市公司控制权收购前期主要交易流程
  • 1)前期工作
  • 2)聘用交易顾问团队
  • 3)尽职调查及停牌
  • 2. 交易实施阶段特别注意事项
  • 1)国资管理特殊规则
  • 2)行业主管部门批准
  • 3)反垄断审查
  • 4)交易所问询及确认
  • 5)中等结算登记手续
  • 6)其他必要流程
  • 3. 一般交易中的主要关注要点
  • 1)交易结构的设计
  • 2)收购资金来源
  • 3)信息披露要点
  • 4. 特别关注事项
  • 1)换股收购
  • 2)外资收购
  • 3)国资收购后的迁址问题
  • 五、国有企业收购上市公司(非国有企业省略)
  • 1. 国有企业已成收购上市公司主要力量
  • 2. 国资审批
  • 1)审批权限
  • 2)申请文件
  • 3)审批流程
  • 4)审核关注点
  • 3. 收购定价及价款支付
  • 1)定价
  • 2)价款支付安排
  • 4. 其他关注事项
  • 1)收购完成后的资产注入
  • 2)国企责任追究
  • 5. 国资收购上市公司的六种逻辑
  • 1)产业的逻辑
  • 2)并表的逻辑
  • 3)证券化的逻辑
  • 4)迁址的逻辑
  • 5)跟风的逻辑
  • 6)其他逻辑
  • 六、A股上市公司控制权收购常见问题
  • 1. A股上市公司控制权如何融资
  • 1)商业银行并购贷款
  • 2)并购基金
  • 3)友好第三方
  • 2. 回避借壳上市的方式
  • 3. 配套融资与业绩承诺
  • 4. 高管限售股的三种处理方式
  • 5. 资产置入与原上市公司资产置出
  • 课程总结

预约来寂则老师讲授《全面注册制时代IPO上市与上市公司控制权收购》

专业团队为您对接讲师档期与报价

来寂则老师其他主讲课程

同一套实战方法论

上市公司、国有企业市值管理与资本运作
所谓市值管理与资本运作,即上市公司基于公司市值信号,综合运用多种科学合规的价值经营方法,达到公司价值创造最大化、价值实现
查看课程大纲 →
专精特新企业的股权融资与资本战略
股权融资通俗地说,就是拿出企业的部分股份,以一定价格出售给投资人,获得融资资金,出资方成为企业的新股东。
查看课程大纲 →
产业股权投资方法论与风险控制
2024年政府工作报告提出,巩固扩大智能网联新能源汽车等产业领先优势,加快前沿新兴氢能、新材料、创新药等产业发展,积极打
查看课程大纲 →
宏观经济形势分析及资本市场、热门产业发展展望
中国经济发展潜力仍然巨大,不容错判。然而,当前中国经济增速低于潜在增速,且已经出现经济增速逐年下滑的趋势,这一现象值得高
查看课程大纲 →
新《公司法》框架下的股权设计应用实战
无论公司发展到什么阶段,股权结构的设计都是非常重要的,科学合理的股权设计分配是公司稳定和健康发展的基础。
查看课程大纲 →
新质生产力重点产业研究与发展趋势分析
人类社会的历史进程,就是社会生产力从低级到高级、从落后到先进的不断发展的过程。新质生产力是传统生产力的跃迁,是基于科技创
查看课程大纲 →
焕发企业生机:动态合伙与股权激励制度实战
股权激励首先对员工具有强大的激励作用,可以充分调动员工的工作积极性,成为企业的主人,站在“老板”的角度考虑问题;其次可以
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询