师资库首页
银行培训

商业银行信贷发展

2024年01月24日下午,在国务院新闻办发布会中,中国人民银行行长潘功胜表示,经中央批准,人民银行将设立信贷市场司。这一金融改革将更好贯彻与落实央行工作布局中的“五篇大文章”的要求,促使信贷资金能更

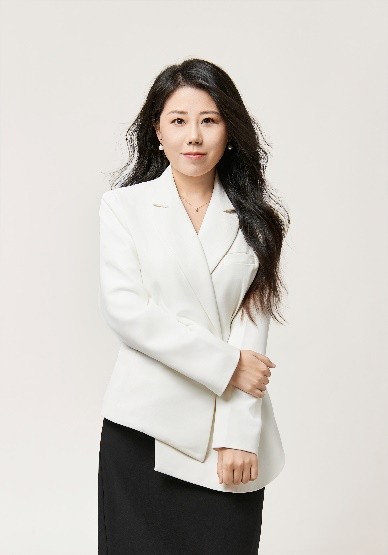
花芳
授课讲师
花芳
私人银行与财富管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

2024年01月24日下午,在国务院新闻办发布会中,中国人民银行行长潘功胜表示,经中央批准,人民银行将设立信贷市场司。这一金融改革将更好贯彻与落实央行工作布局中的“五篇大文章”的要求,促使信贷资金能更加精准、高效地服务于实体经济的发展和转型升级,推动中国经济的持续健康发展。

信贷市场司工作的重点是抓好“五篇大文章”,“五篇大文章”中主要包括科技金融、绿色金融、普惠金融、养老金融和数字金融等领域。这些领域都是当前中国经济发展的重要方向和战略重点,也是信贷资金支持的重点领域。对于这五篇大文章的信贷支持,在未来主要将形成以下方面的影响。

首先,在科技金融方面,信贷资金可以更加精准地支持科技创新和产业升级,推动科技创新成果的转化和应用。其次,在绿色金融方面,信贷资金可以支持环保、节能、清洁能源等绿色产业的发展,推动经济的绿色转型。再次,在普惠金融方面,信贷资金可以更加广泛地覆盖小微企业、农村地区等薄弱环节,提高金融服务的可得性和便利性。此外,在养老金融方面,信贷资金可以支持养老产业的发展和养老服务的提升,满足老年人多样化的养老需求。最后,在数字金融方面,信贷资金可以支持金融科技的创新和应用,推动金融服务的数字化转型和智能化升级。

总之,在科技金融、绿色金融、普惠金融、养老金融和数字金融的五篇大文章要求下,我们银行业将如何优化信贷业务,才能更加精准、高效地服务于实体经济的发展和转型升级,推动中国经济的持续健康发展,是我们银行业面对的挑战。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
支行长、信贷客户经理、理财经理等营销人员
授课方式
主题讲授、案例分析、情景模拟、互动问答、视频欣赏、图片展示

课程收益BENEFITS

1、了解新形势下银行业信贷业务面临的挑战以及发展趋势;
2、全面系统学习掌握信贷业务做大做强的逻辑和思路;
3、掌握信贷客户的来源、目标客户画像,开发信贷客户的方法、渠道;
4、学习信贷客户场景化营销方式(企业商贸客群、农村种养殖客群、青年创业客群);
5、学习邮储融资e贷的经典成功案例,掌握其策略方法;

课程大纲OUTLINE

  • 一、新形势下银行业信贷面临挑战
  • 1. 银行存贷差压缩,主营业务受冲击
  • 2. 银行不良贷款率大幅上升,风险抬升
  • 3. 同业及网贷市场竞争压力大
  • 4. 投资环境下行,存款规模上升,贷款规模下降
  • 5. 房地产资产贬值,贷款结构变化明显
  • 6. 经济下行,企业和居民信用资质降级
  • 二、银行业信贷发展趋势
  • 1. 科技信贷
  • 2. 绿色信贷
  • 3. 普惠信贷
  • 4. 养老信贷
  • 5. 数字信贷
  • 一、总体思路
  • 1. 定客群、定产品
  • 2. 定目标、定方向
  • 3. 建团队、抓管理
  • 4. 夯基础、稳存量
  • 5. 架渠道、拓增量
  • 二、根据管户类型与数量确定重点营销方向
  • 1. CRM系统存量客户数据分析
  • 1)存量信贷客户提取分析
  • 2)客户金融资产标签
  • 3)客户职业属性标签
  • 4)客户车房非金融资产标签
  • 5)客户流失进出数据分析
  • 2. 过往信贷客群贡献占比分析
  • 1)存量信贷客户业务规模占比
  • 2)存量信贷客户业务授信笔数及增量数据分析
  • 3)存量信贷客户贷款用途数据占比分析
  • 4)存量信贷客户行业占比数据分析
  • 三、发挥中小金融机构的错位竞争优势
  • 1. 客户分层市场占有率分析
  • 1)国有行信贷核心
  • 2)股份制银行信贷
  • 3)城商行信贷核心
  • 4)农商行信贷核心
  • 2. 抢占他行服务盲区客户
  • 1)他行服务盲区客群所属规模大小
  • 2)他行服务盲区业务种类
  • 四、利率议价的策略与实战话术拆解
  • 1. 利率议价策略
  • 1)多家银行利率优劣势对比
  • 2)增加贷款金额谈判降低贷款利率
  • 3)提高抵押品价值
  • 4)增加还款期限
  • 2. 异议处理应对策略
  • 1)认同
  • 2)赞美
  • 3)转移
  • 4)反问
  • 3. 营销话术促成六方法
  • 1)假设成交法
  • 2)利益比较法
  • 3)价格拆分法
  • 4)诱导暗示法
  • 5)二则一法则
  • 6)体验营销法
  • ——话术促成方法演练
  • 4. 严格风控管理
  • 做好贷款贷前、贷中、贷后风险尽调
  • 重点关注:考察贷款客户背后的股东、债务情况、企业经营的“三率”指标、企业财务的库存和应收债款、诚信记录、企业实控人、负面消息、观察银行同业的态度。
  • 一、银行信贷客户的来源
  • 来源一:从信贷产品分类分析客户群体
  • 来源二:从区选择客户开发
  • 来源三:从行业选择批量开发
  • 来源四:从客户需求研究客户来源
  • 来源五:从同业竞争他行优质客户
  • 来源六:从CRM系统筛选客户白名单
  • 来源七:从协作平台开发客户
  • 二、银行信贷客户来源
  • 1. 企查查、天眼查
  • 2. 邮客行
  • 3. 人社局
  • 4. 银行CRM系统
  • 5. 行业协会
  • 三、协同开发渠道
  • 1. 双邮
  • 2. 党建
  • 3. 人社局
  • 4. 行业协会
  • 四、客群场景化营销
  • 1. 商贸与小企客群
  • 1)助力政府打造“便民信贷通道”
  • 2)分行业类别信贷产品定制与营销流程
  • 3)对公休眠户盘活与信贷需求挖掘
  • 2. 农区种养殖客群
  • 1)农区产业链锁定与营销案例与流程
  • 2)各类种养殖客群的营销要点
  • 3)县委、村委、关键人提好要求
  • 3. 青年与女性创业者客群
  • 1)青企的圈层经营步骤拆解
  • 2)南方女子商会营销流程拆解
  • 4. 按揭客群盘活
  • 1)按揭客户增贷实战话术拆解
  • 2)按揭客群的有效触达与组合营销
  • 5. 以园区为核心的集群化营销
  • 熟识国家先进制造业集群、中小企业特色产业集群、农业特色产业集群
  • 把握产业园区自身的营销机会:园区特点、分类、金融需求
  • 拓宽银行营销思路:市场定位与目标客户识别、产品和服务创新、客户管理维护
  • 一、邮储五大客群
  • 1. 农
  • 2. 社
  • 3. 户
  • 4. 企
  • 5. 店
  • 二、电商客户信贷
  • 案例分析:农业电商企业75万贷款额度
  • 三、科创客户信贷
  • 案例分析:小企业科创e贷500万贷款额度
  • 四、整村信贷
  • 案例分析:整村花木产业授信
  • 一、抓业务
  • 1. 分解任务
  • 1)时间:分解到季度、月、日
  • 2)人员:每人不同任务量
  • 2. 过程管理:微信群、晨夕会、月例会检视
  • 3. 复盘激励:复盘总结改进先进评优
  • 二、控风险
  • 1. 安保风险应急预案演练
  • 2. 道德风险定期谈话员工异常行为排查
  • 3. 信用风险贷前、贷中、贷后风险控制把关
  • 三、凝团队
  • 1. 凝聚力统一思想
  • 2. 合理分工优势互补
  • 3. 关心关爱氛围团结四、建机制
  • 1. 奖惩机制奖励及时公开兑现,惩罚给予一定容错空间
  • 2. 信心机制传递信心,正视团队价值
  • 3. 危机处理机制应对外部破坏力量
  • 一、银行对科技型企业盈利主要来源
  • 1. 吸收科技型企业和风险投资机构的存款,发放贷款,赚利差
  • 2. 为科技型企业提供金融服务,赚中间收入
  • 二、科技型企业从哪里开发?
  • 1. 企查查等名单标签精准筛查
  • 2. 当地工信部、科技部、发改委
  • 3. 存量银行客户关联企业
  • 4. 商机事件信号
  • 三、营销方式
  • 1. 联动风险投资机构、政府、担保机构、保险、私募基金多方资源平台
  • ——吸收各方存款,联动授信贷款,风险多方共担
  • 2. 结合财政资金担保增信措施
  • ——“科技贷”基础上增加“风险补偿金模式贷款”
  • 3. 商机事件营销
  • ——如政府项目中标、融资租赁到期、新增拿地公告,挖掘科技型企业的开户、存款、授信需求

预约花芳老师讲授《商业银行信贷发展》

专业团队为您对接讲师档期与报价

花芳老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询