师资库首页
短视频、互联网

“互联网+”时代下的金融模式分析与银行应对策略

金融业,既是关乎经济命脉的行业,亦是财富积累速度快速的领域,在中国既有经济体制中,金融业一直处于国家的严密监控之下,任何想进入金融领域的人都面临着非常大的壁垒。随着互联网向社会纵深急速扩张,现实端与虚

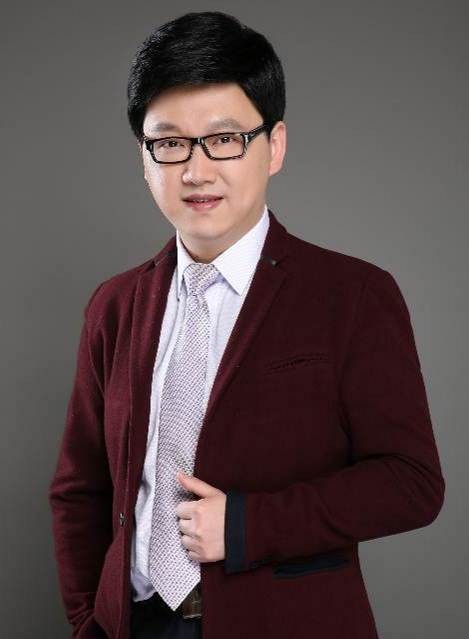
傅强
授课讲师
傅强
著名新媒体创新营销实战训练导师
讲师详细介绍 →

课程背景BACKGROUND

金融业,既是关乎经济命脉的行业,亦是财富积累速度快速的领域,在中国既有经济体制中,金融业一直处于国家的严密监控之下,任何想进入金融领域的人都面临着非常大的壁垒。随着互联网向社会纵深急速扩张,现实端与虚拟端的交换,都伴随着货币金融需求。而传统金融业在互联网金融服务方面却严重缺失,其原因一方面是它们缺乏相关的激励机制关注用户“痛点”,另一方面则是严重受制于相关的能力。

互联网相关企业通过多年的运营,沉积了大量用户数据,这让它们天然比传统金融企业更懂得如何满足用户这些需求,于是通过不断得创新,开辟出P2P、第三方支付、众筹、余额宝等新兴模式,抢占金融业的市场份额及客户分流,那么金融如何通过自身的转型,结合互联网思维,来应对这些正在不断蚕食鲸吞的“野蛮人”呢?这就是我们开这门课的主要原因。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
适合中高层员工、支行行长与营销骨干
授课方式
讲授讲解+案例分析+视频分享+练习+思考

课程收益BENEFITS

了解互联网金融的基础理念及发展趋势
掌握互联网金融当前存在的模式及对金融业的挑战
通过案例学习,学习相应的金融问题应对措施。

课程大纲OUTLINE

  • 第一部分:互联网金融模式回顾与分析
  • 一、什么是互联网金融?
  • 1. 互联网金融的历史
  • 2. 对于互联网“去中介化”的思考
  • 3. 互联网金融发展阶段
  • 1)破除销售中介:经销时代——产消时代(消费方式从线下向线上转移)
  • 2)破除信息中介:传话时代——通话时代(媒体垄断话语权到人人自媒体)
  • 3)破除关系中介:直联时代——互联时代(B2C企业主服务导向C2B用户服务主导)
  • 4. “互联网+”VS“+互联网”
  • 案例分析:小米盒子背后的商业模式)
  • 案例分析:建设银行如何开展“政府+驾校”的资金归集模式)
  • 二、互联网金融模式1.0——第三方支付、P2P、众筹
  • 1. 第三方支付:互联网金融第一波浪潮
  • 案例分析:阿里巴巴扮猪吃老虎的野心
  • 案例分析:支付宝VS微信支付
  • 2. P2P:掘金小微金融
  • 案例分析:拍拍贷模式分析
  • 3. 众筹:第三波互联网金融浪潮
  • 案例分析:娱乐宝模式分析
  • 三、互联网金融模式2.0——大数据(数字化转型)
  • 1. 大数据时代到来的时代的沿革
  • 工业革命1.0——机械生产代替手工劳动
  • 工业革命2.0——实现了生产的自动化
  • 工业革命3.0——开始迈入信息化时代
  • 工业革命4.0——智能工业开始拉开序幕
  • 2. 大数据的技术革新——移动互联网、云计算、5G网络
  • 3. 金融数字化转型的条件——大数据VS数据大
  • 1)数字化转型对银行发展的影响
  • 2)大数据的特点
  • a体量大(Volume)
  • b类型多(Variety)
  • c价值密度低(Value)
  • d具有实效性(Velocity)
  • 4. 银行数字化转型应该采集的数据
  • 1)结构化数据——纯数字化数据
  • 2)半结构化数据——图片、声音、影像
  • 3)非结构化数据——行为数据:归根到底是研究“人”
  • 三、互联网金融模式3.0——区块链
  • 1. 区块链的运营机制
  • 2. 区块链在银行业务中的应用
  • 1)区块链+保险
  • 2)区块链+结算
  • 3)区块链+跨境支付
  • 4)区块链+供应链
  • 四、互联网金融模式4.0——社群、短视频、直播
  • 1. 未来银行网点营销渠道转型布局
  • 1)外部:社区银行
  • 2)内部:主题银行
  • 3)线上:社群银行+直播银行
  • 2. 新媒体流量获取两大路径
  • 路径一:抖音(公域流量)+直播(私域流量)
  • 路径二:微信(公域流量)+社群(私域流量)
  • 3. 银行新媒体矩阵布局
  • 1)零售业务部账号:零售客户VIP群(企业微信号)
  • 2)支行网点账号:主题银行社群品牌输出
  • 3)员工个人账号:各类内容输出
  • 案例分析:招商银行与烘培店合作营销客户
  • 第二部分:银行未来的战略布局与应对措施
  • 1. 决策数据化——业务发展尽快实现数字化转型
  • 2. 产品场景化——产品设计尽快实现金融生态圈
  • 3. 网点社群化——网点规划尽快实现主题社群化
  • 4. 营销O2O化——客户营销尽快实现线上线上结合化
  • 一、大数据在供应链金融中的应用
  • 1. 供应链金融的商业意义
  • 1)帮助中小企业融资
  • 2)帮助银行扩大贷款规模降低风险
  • 3)提升核心企业对上下游的控制粘性
  • 4)帮助核心企业进行平台化运营
  • 2. 供应链金融1.0——保兑仓业务
  • 3. 供应链金融2.0——平台模式(如钢铁现货网)
  • 4. 供应链金融3.0——大数据征信(如钢谷电商)
  • 5. 传统银行如何结合大数据开展供应链金融
  • 案例分析:建设银行与敦煌网联合推出的“E保通”产品
  • 二、大数据在中小微企业融资中的应用
  • 1. 阿里巴巴的阿里小贷产品特点
  • 2. 阿里巴巴征信数据VS央行的征信数据
  • 3. 浙江网商银行如何做到24小时放贷款?
  • 4. 如何通过大数据开展小微企业贷款
  • 1)搭建应用场景,提升客户粘性
  • 2)利用会员制,汲取行为数据
  • 3)应用“大数据”,进行贷款审核
  • 4)利用“大数据”的行为数据,对客户进行深度挖掘
  • 三、大数据在个贷业务中的应用
  • 1. 阿里巴巴的“芝麻信用”的大数据个人贷款征信评定标准
  • 2. “芝麻信用”的生活类场景应用
  • 3. 大数据在房贷业务中的应用
  • 案例分析:交通的房贷“积分宝”产品)
  • 4. 大数据在信用卡业务中的应用
  • 案例分析:日本乐天银行的信用卡的O2O营销策略)
  • 四、大数据在电子银行业务中的应用
  • 1. 如何构建电子银行的生活类场景?
  • 2. 社交是电子银行推广的基础
  • 案例分析:武汉农商行的电子银行任务众包平台)
  • 3. 电子银行如何通过分析数据进行交叉销售
  • 1)潜在需求指标:搜索的关键词、浏览过的网页、购物车中待购品
  • 2)对策分析指标:网页停留的时间、购买商品的单价、服务满意度
  • 3)身份识别指标:常用的物流、常刷的银行卡、常用的送货地址
  • 五、大数据在社区银行业务中的应用
  • 1. 开展社区银行的重大意义
  • 案例分析:民生银行社区银行的战略布局
  • 2. 社区银行最重要的事——汲取社区居民的行为数据
  • 3. 如何收集社区居民的数据?
  • 1)代收物流法
  • 2)微信观察法
  • 3)活动营销法
  • 4. 社区居民数据建档:姓名、住址、职业、兴趣、爱好、消费习惯、性格、生日等
  • 六、大数据在零售业务中的应用
  • 1. 零售客户需求数据分析的误区
  • 1)企业常常客户划分的第一标准——“收入”
  • 2)企业常常客户划分的第二标准——“年龄”
  • 3)企业常常客户划分的第三标准——“性别”
  • 思考:《欢乐颂》里这五位年轻的白领女性都一样吗?
  • 思考:高净值的客户难道都喜欢喝红酒吗?
  • 2. 客户正确的用户画像参数
  • 1)年龄 2)性别 3)标签 4)职业
  • 5)收入 6)调性 7)喜好 8)消费习惯
  • 练习:现场进行私人银行用户画像
  • 1)身份数据:姓名、年龄、籍贯、职业、家庭结构
  • 2)个性数据:兴趣、爱好、专业、性格
  • 3)消费习惯数据:常常去的场所、消费侧重点
  • 3. 零售客户的本质需求分析
  • 1)前提:挖掘消费者内心真实的想法
  • 思考:高净值客户为什么对亲子活动如此热衷?
  • 2)为什么你的客户不愿参加你的活动——私人银行客户的驱动力分析:
  • 3)找到用户的行为动机
  • 一、为何要设计场景化的产品
  • 1. 用户的消费需求不断趋于个性化
  • 2. 产品的基础功能几乎同质化,无法做到千人千面
  • 3. 银行网点引流困难,异业联盟是一个导流的好办法
  • 二、场景化产品设计的参数
  • 1. 产品的基本功能属性:利率、风险、额度、赠品等
  • 2. 产品的情感属性:你了解你客户的本质需要吗?
  • 3. 产品的附属属性:除了金融场景有没有非金融场景的服务呢?
  • 三、异业联盟与金融生态圈的搭建
  • 1. 场景化营销的基础是异业联盟
  • 3. 异业联盟的三个条件:立足社群、精选商户、链条生态
  • 4. 金融生态圈的搭建:医疗、旅游、亲子、养生、汽车、教育等等
  • 案例分析:工商银行与物美超市合作模式
  • 四、向电商学习——产品SKU结构设计
  • 1. 引流款设计的四个要点:价格极贵、价格极低、客户精分、见效要快
  • 2. 利润款设计的两个要点:品类关联、捆绑套餐
  • 3. 爆款设计的重点:引流特性、明星同款、性价比高
  • 案例分析:保险产品设计:康悦+国寿福
  • 案例分析:个人贷款产品设计:消费分期+小额贷款
  • 案例分析:企业贷款产品设计:银税易贷+消费类贷款
  • 案例分析:负债类产品设计:压岁钱存款+基金定投
  • 案例分析:理财类产品设计:新客理财+大额存贷
  • 一、银行网点未来发展的灵魂五问
  • 1. 你的网点来的客户是越来越多还是越来越少?
  • 2. 来网点的都是哪些人?——老年人
  • 3. 五至十年以后这些老年人会怎么样?
  • 4. 如果老年人都不来网点了网点还要不要了?
  • 5. 如果网点不要了,那么在网点工作的你是否还需要呢?
  • 二、如何让客户来网点?
  • 1. 电话营销介绍业务的结果是什么?
  • 2. 邀请客户参加他所喜欢的活动的结果是什么?
  • 3. 要懂得互联网是先有用户再有客户
  • 案例分析:招商银行与天虹广场合作亲子活动成功营销私人银行客户
  • 三、如何建立主题银行?
  • 1. 单点突破:你网点的主要客群是哪一类?
  • 2. 网点改造:为你的客户特点改造成这一主题的网点
  • 3. 社群服务:系统化做好社群服务和营销
  • 案例分析:开封新东方村镇银行的茶友俱乐部
  • 案例分析:安徽合肥中国银行的离退休老干部书画俱乐部
  • 案例分析:宁夏中卫农商行的回迁房社区亲子社群
  • 案例分析:杭州工商银行庆春路支行的白衣天使社区
  • 一、做社区银行的重大意义
  • 1. 零售出路:从坐商到行商主动营销
  • 2. 近距抢客:近距离抢夺其他银行的客户
  • 3. 攫取数据:深度获取小区居民的行为数据
  • 4. 区块链接:打造社群区块链形成信用共识
  • 二、社区银行的目标客户群分析
  • 1. 年轻人:解决时尚、游戏、相亲等痛点
  • 2. 亲子家庭:解决如何更有意义地在周末陪伴孩子的痛点
  • 3. 家庭主妇:解决高端社区家庭主妇内心不安全感的痛点
  • 4. 老年人:解决老年生活无聊寂寞无人陪伴和关心的痛点
  • 三、活动策划的五要素——主题性、娱乐性、参与性、传播性、延续性
  • 四、社区活动分类——人群划分、调性划分、节日划分
  • 五、线下活动策划八部曲全流程
  • 发邀请函→准备物料→流程规划→活动开展→植入产品→派发礼品→拍照宣传→后续跟踪
  • 案例分析:我团队帮助萧山农商行策划的3个月的社群活动详解
  • 一、社群构建基础框架
  • 1. 定调性——你的IP态度是什么
  • 2. 定主题——你的群到底是干什么的
  • 1)如何取群名
  • 2)社群目的:提升认知、获得成长、增长见闻
  • 3)社群主题:产品有关、客户想要、患难与共
  • 3. 定规则——你群中的规则是什么
  • 4. 定动作——你的群每天的固定动作是什么
  • 5. 定编制——你群的核心人员的岗位职责是什么
  • 练习:请设计一个你的社群运作的框架
  • 案例分析:工商银行木兰商户共助会社群搭建变现模式
  • 二、引流——新客户如何获取的实战方法
  • 方法一:异业联盟法——获得产品的附加价值
  • 1)异业联盟的基本理念
  • a异业联盟=客群相同+服务不同
  • b异业联盟千万不能做成杂货铺
  • c大海型的行业可以为江河湖泊型的行业进行引流
  • 案例分析:招商银行太原分行微云店的异业联盟
  • 2)异业联盟的步骤
  • a精分社群 b精准联盟 c链条生态
  • 案例分析:长春高铁站的资源整合
  • 3)异业联盟后的金融产品再设计
  • 案例分析:我辅导的工商银行与物美超市联盟精准获客
  • 方法二:答题认知法——加深客户对利润款产品的认知
  • 1)答题法的意义(加深对品牌的印象)
  • 2)答题法形式——线上答题,线下领礼;线下答题,加微信领礼
  • 3)答题法的步骤
  • 案例分析:农商行日日盈产品的答题法设计
  • 方法三:裂变转介法——让客户帮你进行活动传播并裂变客户
  • 1)裂变法的意义——扩大传播
  • 2)裂变法的步骤
  • 案例分析:我们团队帮助招商银行设计的裂变小程序
  • 方法四:O2O到店法——让客户到网点领取礼品
  • 1)线上线下的引流双路径
  • 案例分析:我策划的邮储银行营销外出务工人员年终奖的组合拳)
  • 2)引导客户入群的话术六部曲
  • 方法五:课程入群法——成功在线上进行种草及成交
  • 1)课程内容设计
  • 2)课程法步骤
  • 案例分析:我辅导的工商银行的木兰商户共助会
  • 一、银行为什么要做抖音?——抖音红利的三大维度
  • 1. 流量趋势:日活1.5亿,让腾讯开始紧张
  • 2. 人群画像:你必须得知道得“三高人群”
  • 3. 变现能力:不得不你不信,李佳奇卖口红1.5亿元
  • 二、抖音的基本运算法
  • 1. 优质视频的五个维度:完播率、播放量、点赞数、关注量、评论量
  • 2. 广告金主最看重的两大指标:粉丝体量+精准度
  • 3. 抖音推荐热门的算法:权重识别+阶梯式流量分测法
  • 4. 去中心化算法:智能分发+叠加推荐+热度加权
  • 三、银行抖音拍摄的四大误区
  • 1. 粗暴广告:所有的视频都非要打银行的产品,不打产品很难受
  • 2. 粗制滥造:视频制作缺乏专业技巧,脚本平庸、剪接混乱、表演浮夸
  • 3. 单兵作战:没有统一的矩阵布局的意识,只会发动员工单兵作战,一盘散沙
  • 4. 不成系列:不免有单个视频抖火的,那么然后呢?然后的然后呢?就没有然后了
  • 四、银行拍摄抖音的建议
  • 建议一:银行的抖音一定是内容吸粉,再通过微信群或线下网点变现
  • 建议二:银行抖音一定要先从价值观、人设、产品、场景、故事着手统一进行规划然后再开始运营
  • 建议三:银行抖音可以建立总分行文化人设、支行网点场景表达、员工日常生活展现等抖音矩阵
  • 建议四:银行抖音要拍摄系列剧,使得抖音账号具备长期价值
  • 五、银行抖音账号的精准获客技巧
  • 六、直播银行建设——开一场直播的完整流程
  • 第一步,定目标:宣传品牌、带货营销、活动预热
  • 第二步,定产品:特价款、热门款、品牌款、福利款
  • 第三步,定人员:主播、副播、客服、场控等
  • 第四步,定脚本:撰写整体直播流程脚本
  • 第五步,做预热:预热海报、预热文案、预热视频
  • 第六步,开直播:选择直播平台,展示直播技巧
  • 第七步,做复盘:直播结束后一定要总结经验
  • 六、金融直播间的直播流程与技巧
  • 第一步:聚粉丝
  • 第二步:派福利
  • 第三步:挖痛点
  • 第四步:秀体验
  • 第五步,巧说服
  • 第六步,诱成交
  • 第七步,盘货品

预约傅强老师讲授《“互联网+”时代下的金融模式分析与银行应对策略》

专业团队为您对接讲师档期与报价

傅强老师其他主讲课程

同一套实战方法论

“互联网+”时代下的活动策划与新媒体营销
传统企业在企业品牌与产品推广的时候往往选用电视、广播、报纸、机场廊桥、大牌高炮等传统媒体形式,这类媒体形式的特点是费用昂
查看课程大纲 →
“互联网+”时代下的爆品设计策略
在互联网时代,很多人说模式和营销是开展“互联网+”转型的核心,其实最重要的是不是模式和营销,而是产品,产品是一切的基础和
查看课程大纲 →
互联网+时代下高势能品牌建设与渠道推广策略
新思维品牌的重塑营销:你正在为你的产品销量上不去而犯愁吗?你正在为找不到问题所在而苦恼?这个世界上根本没有难买的东西。为
查看课程大纲 →
“互联网+”时代下的广告文案策划与新媒体内容运营
在互联网时代,信息传播是极其重要的一件事,有些企业产品很好,但无人问津,有些企业产品一般却订单不断,主要原因是造势和宣传
查看课程大纲 →
逆势突围——微信营销与强势社群打造策略
新型冠状病毒频发的疫情当下,很多员工无法出门,线下门店、企业网点开业遥遥无期,但是企业成本高企,没有进项,企业面临无法生
查看课程大纲 →
抖音短视频运营与直播营销技巧
互联网上有一句话,2012年你错过了淘宝,2015年你错过了微信,那么2017年你就不要错过抖音。抖音火了,是一种现象级
查看课程大纲 →
新零售全景战略布局与商业模式重塑
2017年,马云和雷军在同一天不同的两个会场不约而同地提出了“新零售”的名词,成为零售行业崭新的风向标,过去的一年中,很
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询