师资库首页
银行培训

商业银行信贷风险识别——从宏观到微观全流程实战

信贷业务是商业银行最核心的资产业务,也是利润的主要来源。当前国内经济正处于结构转型调整的深化期,商业银行信贷业务面临的风险形势较以往更为复杂严峻。在利率市场化深入推进、利差持续收窄,银行业竞争不断加剧

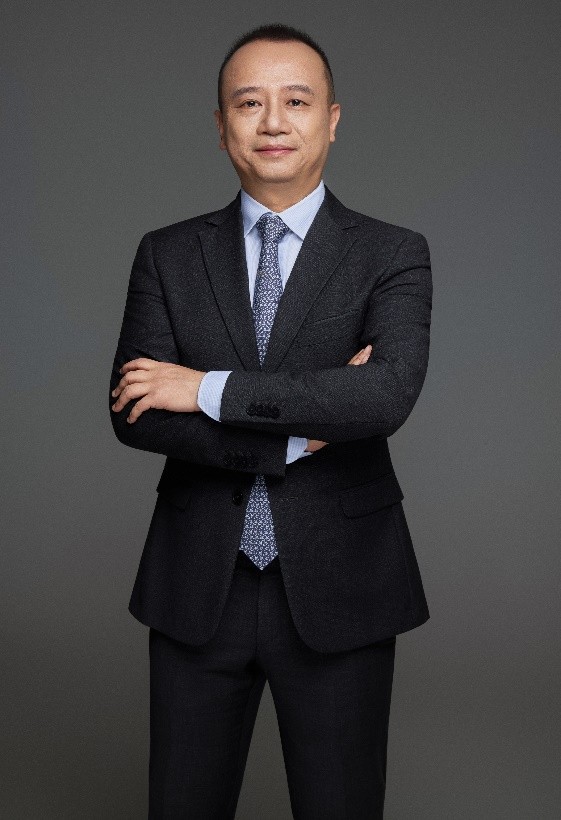
樊昊
授课讲师
樊昊
银行对公营销实战专家
讲师详细介绍 →

课程背景BACKGROUND

信贷业务是商业银行最核心的资产业务,也是利润的主要来源。当前国内经济正处于结构转型调整的深化期,商业银行信贷业务面临的风险形势较以往更为复杂严峻。在利率市场化深入推进、利差持续收窄,银行业竞争不断加剧的背景下,银行更加依赖对信贷风险的精准管控来保障盈利水平。从信贷业务的流程来看,客户经理是信贷风险防控的第一责任人和第一道关口,其风险识别能力直接决定了商业银行信贷资产的整体质量,也关系到银行的核心盈利水平与长期稳健经营。

基于上述行业环境、监管要求与银行自身发展的多重需求,本课程从宏观到微观梳理了标准化、系统化的信贷风险识别流程与完整方法,包括宏观经济周期判断、行业风险评估、借款人经营风险分析、资产转换周期分析、借款原因识别、财务报表分析与风险识别、现金流分析、财务预测及贷后风险预警监控。通过本课程学习,希望客户经理能够系统掌握和全面提升信贷风险识别与防控能力,从源头降低信贷风险发生的概率,夯实商业银行信贷风险防控第一道防线,实现商业银行业务的长期健康发展。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
商业银行对公客户经理、信贷审批人员
授课方式
知识讲授、案例教学、研讨互动

课程收益BENEFITS

系统性强:从宏观经济周期判断、行业风险评估、借款人经营风险分析、资产转换周期分析、借款原因识别、财务报表分析与风险识别、现金流分析、财务预测及贷后风险预警监控,全流程讲解了信贷风险识别。
由浅入深:每一部分内容,既有最基础的知识,也有进阶的内容,适合各阶段对公客户经理学习。
理论结合实际:运用互动环节和大量实际案例加深客户经理对课程的理解

课程大纲OUTLINE

  • 导入:信贷决策框架
  • 互动:给12个目标行业排序,选择最想投放和最不想投放的三个行业
  • ——信贷决策过程
  • 1. 风险资产的可接受标准
  • 案例:某城商行房地产贷款集中度超标
  • 2. 目标市场
  • 案例:招商银行“因您而变”的行业深耕策略
  • 互动导入:“经济周期”判断,信贷收紧还是放松
  • 一、宏观及区域因素分析
  • 1. 宏观因素分析
  • 1)国家发展战略规划的影响:五年规划纲要
  • 2)国家宏观经济政策的影响:财政政策、货币政策、产业和环保政策
  • 2. 区域因素分析
  • 1)地方政策的影响
  • 2)地方经济环境的影响:地方财力、区域基础设施完善程度
  • 3)自然资源环境的影响分析:现状、利用的比较优势、对客户的影响
  • 4)人文资源的影响分析:人力资源、消费习惯
  • 5)区域金融生态的影响分析:客户诚信度、法制环境
  • 3. 借款人和债权人在不同宏观周期的行为分析
  • 1)衰退期
  • 2)恢复和扩张阶段
  • 3)繁荣期
  • 4)下降期
  • 案例1:光伏行业的“繁荣-过剩-洗牌”循环
  • 案例2:2024年中国新能源车行业价格战与供应链危机
  • 二、行业风险分析
  • 1. 行业主要特征:行业地位、经营基本特征、生产要素特征、市场竞争结构
  • 2. 行业发展现状:经济指标、技术状况、发展格局、产业链分析
  • 3. 行业发展前景分析:生命周期、行业政策、技术创新、市场发展空间
  • 案例:房地产行业的“高杠杆、高周转、高负债”模式风险
  • 互动导入:好企业长什么样?利润表好看和现金流好的企业,您更愿意贷款给谁?
  • 一、借款人经营业务分析
  • 1. 公司的整体特征分析
  • 分析要点:相对规模、成熟度、多元化
  • 案例:苏宁易购的多元化陷阱
  • 案例:尚德电力从行业龙头到破产
  • 2. 公司的经营目标及策略分析
  • 分析要点:战略规划、产品策略、竞争策略(对比表)
  • 案例:华为的技术领先战略
  • 3. 供应及生产分析
  • 案例:赣锋锂业锁定上游资源
  • 4. 分销与销售分析
  • 分析要点:分销系统、分销分析、管理分析
  • 5. 管理层评估
  • 1)基本特征分析
  • 2)五项传统管理任务分析
  • 3)德鲁克管理评价七领域
  • 案例:康美药业300亿财务造假
  • 6. 评估结论
  • 1)明确借款人的主要风险
  • 2)确定借款企业的基本业务风险结论
  • 3)判断管理层处理风险的能力和努力程度
  • 4)决定是否有必要继续分析工作
  • 互动导入:企业老板找到您说要贷款,您第一个问题该问什么?
  • 一、借款需求分析的核心问题
  • 1. 借款人的资产转换周期
  • 1)经营周期
  • 2)资本投资周期
  • 3)现金流动的时间性差异
  • 2. 借款的原因:资产转换周期中引起现金短缺的因素和事件
  • 3. 借款的用途:区分借款原因和用途的重要性
  • 4. 还款的来源
  • 二、经常借款的原因
  • 1. 季节性销售增长
  • 案例:玩具公司的季节性需求案例
  • 2. 长期销售收入增长
  • 3. 资产效率下降
  • 案例:汽车经销公司经营周转率变化导致的新增需求
  • 4. 固定资产更新或增加
  • 案例:顺丰控股的“固定资产增加”需求
  • 案例:比亚迪的“扩张融资”与“营运融资”
  • 5. 商业信贷的变化
  • 案例:建筑行业“垫资施工”的巨大资金缺口
  • 6. 负债结构的改变
  • 7. 盈利水平降低或者亏损
  • 8. 发放分红
  • 9. 意料之外的费用
  • 互动环节:客户借款需求诊断和方案设计
  • 互动导入:企业财务“三张表”,哪张最容易被人动手脚?
  • 一、损益表的会计风险评估
  • 1. 销售收入评估
  • 案例:瑞幸咖啡的收入确认问题
  • 2. 费用的确认
  • 案例:乐视网的收入与现金严重脱节
  • 3. 不同会计方法的影响
  • 案例:某制造业企业的费用资本化操纵
  • 二、资产负债表的会计风险评估
  • 1. 资产估值的内在风险
  • 3类资产:流动资产、非流动资产、其他资产
  • 案例:康美药业的货币资金造假
  • 2. 负债的相关风险
  • 4类负债:流动负债、非流动负债、或有负债、内部负债
  • 3. 借款人资本结构(负债和所有者权益)分析
  • 4. 杠杆系数分析
  • 案例:某上市公司的应收账款与收入异常增长
  • 案例:某房地产企业的“明股实债”
  • 三、关键比率指标分析
  • 1. 盈利能力指标
  • 2. 效率指标
  • 3. 杠杆比率指标
  • 4. 流动性比率指标
  • 四、流动性分析
  • 1. 流动比分析
  • 2. 速动比分析
  • 案例:苏宁易购的流动比率危机
  • 五、现金流量表分析
  • 1. 现金流量表的三部分以及各部分的正常预期
  • 1) 经营活动
  • 2)投资活动
  • 3)筹资活动
  • 2. 现金流量表的分析方法及要点
  • 1)现金流计算
  • 2)定量分析
  • 3)定性分析
  • 案例:特斯拉的“经营性现金流转正”里程碑
  • 案例:蔚来汽车的持续“烧钱”
  • 案例:某贸易公司的“现金流与利润背离”
  • 六、财务报表的预测
  • 1. 预测的目标
  • 1)确定借款人资产转化周期的内在固有风险
  • 2)预测借款人对风险的承受能力
  • 2. 预测的三个方面
  • 1)盈利能力
  • 2)资产结构
  • 3)资本机构
  • 3. 预测的2个假设条件方法
  • 1)直线法
  • 2)综合法
  • 七、敏感性分析
  • 敏感性分析:因假设条件变化,引起借款人现金流或者还款能力变化预测。分为最佳情况,可能性最大的情况和最差情况
  • 1. 关键的变量因素
  • 1)销售收入增速(时间、原因、数量/价格)
  • 2)每单位新增销售收入所需营运投资
  • 3)利润总额与成本转嫁能力
  • 4)营业费用控制能力
  • 5)利息费用敏感性
  • 6)应收账款管理
  • 7)存货投资控制
  • 8)供货商付款条件
  • 9)固定资产投资
  • 10)利润率提取
  • 2. 其他影响敏感性分析的因素
  • 1)业务风险
  • 2)贷款的性质
  • 3. 敏感性分析的应用
  • 1)评估融资需求与还款能力
  • 2)设计贷款结构和管理贷款
  • 3)发现业绩可能变化范围
  • 案例:牧原股份的猪价敏感性测试
  • 案例:某锂电池企业的碳酸锂价格敏感性
  • 互动环节:企业财务报表诊断和后续措施
  • 互动导入:“预警信号”连连看
  • 一、贷款监控概述
  • 1. 贷后检查管理要求
  • 1)四眼原则
  • 2)差别化原则
  • 3)人控与机控相结合的原则
  • 4)时效性原则
  • 案例:包商银行的“监管后知后觉”
  • 案例:某上市公司质押股权爆仓
  • 二、持续监控
  • 1. 持续监控的重要性
  • 2. 持续监控的核心问题
  • 1)哪些风险对于企业经营最为关键?
  • 2)企业管理层是否采取了化解行动?
  • 3)新情况变化速度多快?是否需要新行动?
  • 4)潜在变化可能产生何种影响?
  • 3. 监控频率
  • 案例:某分行发现客户应收账款异常后成功退出
  • 案例:某科技公司的研发失败与贷款逾期
  • 四、贷款监测的参数因素
  • 1. 借款人信息披露执行情况
  • 2. 借款人贷款合同执行情况
  • 五、贷款监测工作方法和指引
  • 1. 借款人的监测方法
  • 1)借款人经营状况和所处行业变化
  • 2)借款人管理层对未来发展的业务计划和战略
  • 3)借款人经营场所情况
  • 2. 抵押和担保的监测方法
  • 1)按监控频率及时更新抵质押品的估值
  • 2)抵质押品的评估价值应该按照清盘出售的价值确定
  • 3)及时重新评估担保人的担保能力
  • 六、风险早期预警信号
  • 1. 防线预警信号组合列表
  • 2. 借款人管理风险信号
  • 3. 借款人经营风险信号
  • 4. 借款人财务风险信号
  • 5. 借款人履约风险信号
  • 6. 借款人违法行为预警信号
  • 7. 预警信号组合的应用原则
  • 案例:索菱股份的风险信号累积
  • 案例:某能源企业的关联交易风险
  • 案例:某矿业公司的“矿权造假”
  • 七、发现风险预警后的处理
  • 案例:工行镇江丹阳支行成功化解300万元潜在风险贷款
  • 案例:某大型民企贷款提前退出策略
  • 互动环节:企业风险预警信号识别与决策
  • 结语:客户经理在每一笔信贷业务中,都应按照这个逻辑链条逐层分析
  • 1. 宏观→中观:经济周期和政策对该行业是顺风还是逆风
  • 2. 中观→微观:该企业在行业中处于什么位置?优势是否可持续?
  • 3. 微观→动态:贷后监控的重点信号是什么?如何处理?
  • ——只有在风险发生之前识别它、在风险扩大之前控制它,才能真正实现信贷业务的长期健康发展

预约樊昊老师讲授《商业银行信贷风险识别——从宏观到微观全流程实战》

专业团队为您对接讲师档期与报价

樊昊老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询