师资库首页
保险培训

2026 低利率时代投资新趋势与财富规划

2025 年全球经济复苏呈现 “喜忧参半” 态势,美联储货币政策转鸽与新兴市场资本回流形成新平衡,而国内经济正处于新旧动能转换关键期,宏观政策 “组合拳” 持续发力。国内低利率呈长期趋势,传统存款收益

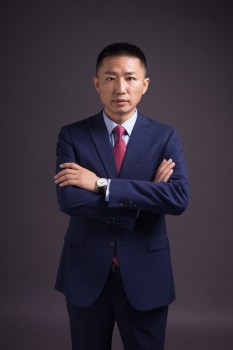
朱小东
授课讲师
朱小东
保险营销管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

2025 年全球经济复苏呈现 “喜忧参半” 态势,美联储货币政策转鸽与新兴市场资本回流形成新平衡,而国内经济正处于新旧动能转换关键期,宏观政策 “组合拳” 持续发力。国内低利率呈长期趋势,传统存款收益大缩水。同时人口老龄化加剧,少子化突出,养老、财富传承需求迫切,且家庭面临婚姻财产、债务等风险,传统资产难应对。本课程通过对中国家庭风险进行全面分析,最终实现科学的家庭资产配置思路,为保险公司实现业务增长,为营销员实现收入提升。

课程安排ARRANGEMENT

课程时长
1小时,6小时/天
适用对象
中产以上家庭客户群体
授课方式
政策解读+案例分析+思考分析

课程收益BENEFITS

▲ 业绩:促进金融机构保险产品产能提升
▲ 服务:从推销保险到客户需要保险,获得大额保单
▲ 专业:通过国家政策的深度解读,行业内权威报告解读,深挖客户行为背后的动机,直击痛点,解决问题
▲ 工具:提供大量调查报告数据。

课程大纲OUTLINE

  • 一、全球产业结构对比
  • ——美国 “雁阵模型” 设想与现实差异,中国在不同产业类型中的优势定位
  • 二、中国新质生产力发展现状
  • ——核心领域的技术突破与产业升级价值
  • 三、低利率时代深度解读
  • 1. 中国利率 35 年走势(1990-2025)
  • 2. 2026 年预测及全球利率格局特点
  • 四、人口结构对财富的影响
  • ——老龄化、少子化、长寿化的核心数据与财富规划需求变化
  • 一、传统存款的收益困境
  • ——案例计算与转存损失风险,直观呈现存款劣势
  • 二、家庭财富常见风险
  • ——解析婚姻财产纠纷
  • 三、传统资产的局限性
  • 1. 普通理财收益波动
  • 2. 银行存款 50 万以内保险覆盖限制
  • 一、三类核心资产对比
  • 1. 存款
  • 2. 国债
  • 3. 保险
  • 二、保险的独特价值
  • 1. 法律保障
  • 2. 刚性兑付
  • 3. 长期锁利优势
  • 三、2025年中国好资产排名
  • ——保险超越房地产、国债、银行存款位列前五的核心原因
  • 一、2026 年投资方向
  • ——锁定利率是最重要的话题
  • 二、养老规划阶段性
  • 三、婚产保全与财富传承
  • ——传授保险保单设计技巧
  • 一、产品特色
  • 1. 产品背景
  • 2. 产品要素
  • 3. 产品功能
  • 二、产品计划书
  • 案例1:高价传承展示
  • 案例2:高额支取计划
  • 案例3:高端养老+子女婚姻=智慧人生计划
  • 案例4:高端养老+传承=代代富翁
  • 核心数据与案例
  • 类别
  • 具体内容
  • 利率数据
  • 中国 1 年期定存利率:1990 年 10.08%→2025 年 0.95%,预测 2026 年 0.5%;全球负利率国家:瑞典 - 0.8%、瑞士 - 0.31%
  • 新质生产力领域
  • 汽车、芯片、新能源、量子信息、低空经济、高端装备、人工智能、生物技术、大模型、大数据、军工、造船
  • 人口数据
  • 2024 年中国出生人口 954 万,自然增长率 - 0.99%;2023 年 65 岁以上人口占比超 15.4%;80 后预期寿命 98-100 岁
  • 保险优势案例
  • 1996 年 8.8% 预定利率保险产品,28 年后仍维持该利率;《保险法》89 条保障人寿保险公司稳定性
  • 婚姻财产案例
  • 青岛 300 万嫁妆纠纷:女方父母赠与女儿专属嫁妆,男方挪用后离婚,法院判决男方仅返还 50 万
  • 传统存款收益案例
  • 100 万资金:2020 年 3 年期利息 12 万→2023 年 6 万→2026 年预计 3 万;转存一次损失 50% 利息

预约朱小东老师讲授《2026 低利率时代投资新趋势与财富规划》

专业团队为您对接讲师档期与报价

朱小东老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询