师资库首页
财务、税务

从战略落地到价值创造——企业全面预算管理实战

当前企业普遍面临预算管理困局:预算与战略脱节,年度计划沦为数字游戏;预算由财务部门“单打独斗”,业务部门抵触执行;费用控制“一刀切”,要么挤压战略投入,要么导致资源浪费;预算执行缺乏动态调整,市场变化

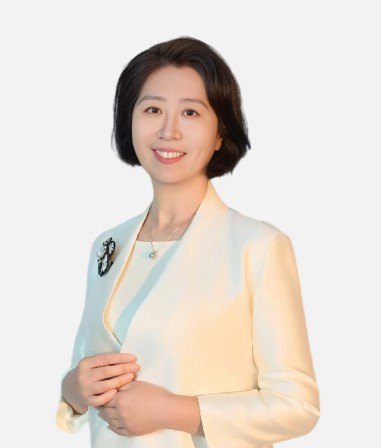
孙丽伟
授课讲师
孙丽伟
财税管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

当前企业普遍面临预算管理困局:预算与战略脱节,年度计划沦为数字游戏;预算由财务部门“单打独斗”,业务部门抵触执行;费用控制“一刀切”,要么挤压战略投入,要么导致资源浪费;预算执行缺乏动态调整,市场变化后沦为纸上谈兵;考核与预算脱节,干好干坏差别不大,这些问题直接导致企业资源配置低效、战略目标难以落地,甚至出现营收增长但利润下滑,有预算无成果的尴尬局面。

本课程打破预算就是财务算账的认知误区,基于《管理会计应用指引第200号——全面预算》及众多企业实战案例,从“体系搭建-核心流程-执行保障-标杆借鉴-行业适配”五维度,系统讲解全面预算管理全流程:既覆盖预算目标制定、编制、执行、控制、考核全环节,又针对企业战略对齐、合规要求、层级管控等特性提供解决方案,更深度融入华为预算管理精髓,让学员掌握预算如何支撑战略、如何平衡控制与效率、如何推动业财融合的核心能力,真正让预算成为企业降本增效、实现战略目标的“指挥棒”。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
董事长、总裁、企业高管、部门经理、财务总监、财务经理等
授课方式
案例分析+小组讨论+小组共创+实操练习+工具运用等

课程收益BENEFITS

掌握企业建立“战略-预算-考核”闭环体系,推动资源向核心业务倾斜,降低非必要支出;解决预算与业务两张皮问题
掌握全面预算管理六步法,能独立牵头本企业年度预算编制;学会用“战略解码工具”将企业战略拆解为可落地的预算指标
掌握华为弹性预算、滚动预测、三招四式预算控制等核心方法,根据业务场景灵活应用
建立业务与财务协同的预算机制,消除部门壁垒,实现数据互通和决策共担
学会通过预算精准配置资源,识别并削减低效支出,确保资金投向回报最高的业务领域

课程大纲OUTLINE

  • 导入篇:打破误区—重新认识全面预算管理
  • 一、企业预算管理的五大痛点
  • 痛点1:预算是财务部门的事
  • 痛点2:预算与战略脱节
  • 痛点3:预算控制=砍费用
  • 痛点4:预算一旦定了就不能变
  • 痛点5:考核与预算无关
  • 二、企业预算的核心价值
  • 1. 降低成本费用
  • 2. 提升市场业绩
  • 3. 提高管理效能
  • 4. 促进实现企业战略
  • 案例1:宝钢集团案例
  • 案例2:新兴铸管集团案例
  • 互动:你所在企业的预算管理,曾遇到过哪些典型问题?
  • 三、全面预算管理的PDCA
  • 一、预算目标制定的三大核心原则
  • 1. 战略导向原则
  • 2. 平衡原则
  • 3. 可行性原则
  • 二、战略解码:将虚战略变为实预算
  • 工具:战略解码矩阵四步拆解法
  • 第一步:明确战略重点
  • 第二步:拆解关键任务
  • 第三步:匹配预算需求
  • 第四步:设定衡量标准
  • 案例:华为愿景拆解
  • 实操练习:给定某企业“数字化转型”战略目标,学员分组用“战略解码矩阵”拆解为预算指标
  • 三、企业预算目标的多层级对齐
  • 1. 集团层面:聚焦“整体战略”
  • 2. 子公司层面:承接集团目标+结合自身业务
  • 3. 部门层面:细化为具体任务预算
  • 注意事项:避免“层层加码”或“层层打折”“讨价还价”
  • 一、全面预算编制的六大核心步骤
  • 第一步:启动准备-成立预算小组、明确时间表、培训编制方法等
  • 第二步:业务预算编制-企业核心业务线全覆盖
  • 1)销售预算
  • 2)采购预算
  • 3)生产预算
  • 4)研发预算
  • 5)费用预算
  • 第三步:资本预算编制-企业重大投资
  • 范围:固定资产采购、项目投资、子公司并购等
  • 方法:投资回报率(ROI)评估,优先选择ROI≥行业平均水平的项目
  • 第四步:财务预算编制-三大报表预算
  • 1)利润表预算:营收-成本-费用-税费,预测年度利润
  • 2)资产负债表预算:预测期末资产、负债、权益
  • 3)现金流量表预算:确保现金流充裕
  • 第五步:汇总平衡
  • 第六步:审批发布
  • 二、预算编制的四种常用方法及场景适配
  • 方法一:增量预算(如行政部)
  • ——基于上年预算调整
  • 公式:行政费用预算=上年数×(1+5%)
  • 适配场景:业务稳定、变化小的部门
  • 方法二:零基预算(如采购部)
  • ——从零开始,按需编制;采购预算不参考上年,按需求测算
  • 适配场景:费用管控严、业务调整大
  • 方法三:弹性预算(如销售部)
  • ——按不同业务量编制多版预算
  • 公式:销售费用预算=固定费用+销量×变动费率
  • 适配场景:业务波动大(如销售部、生产部)
  • 方法四:滚动预算(如新能源业务)
  • ——按月/季度更新,动态调整;季度滚动预测,调整下季度预算
  • 适配场景:市场变化快(如贸易部、新能源业务
  • 实操演练:编制某企业销售部门季度预算
  • 任务:学员分组编制“销售营收预算”“销售费用预算”(含提成、差旅费)
  • 一、预算执行的三大痛点与解决对策
  • 痛点1:业务部门超预算不敢报,少预算不声张
  • 对策:建立预算执行预警机制
  • ——明确预算调整流程
  • 痛点2:预算执行缺乏监控,月底才发现偏差
  • 对策:按月开展经营分析会,对比预算数vs实际数,分析偏差原因
  • ——用数字化工具实时监控
  • 痛点3:市场变化后,预算无法及时调整
  • 对策:采用滚动预测+弹性预算组合(华为核心方法基础应用)
  • 二、滚动预测与弹性预算的实操落地
  • 1. 滚动预测:按月更新,动态调整
  • 核心逻辑:不改变年度总预算,按月微调下1-3个月的预算明细
  • 工具:滚动预测表
  • 案例:某贸易企业调整采购预算
  • 2. 弹性预算:按业务量动态适配
  • 应用场景:销售部门(按销量调整费用)、生产部门(按产量调整成本)
  • 公式:弹性预算额=固定基数+业务量×单位变动费率
  • 情景模拟:预算超支的沟通与解决
  • 任务:学员分组扮演研发部经理与财务部经理,模拟沟通过程
  • 一、预算控制的两大核心逻辑
  • 1. 事前控制:预算编制阶段明确管控重点
  • 2. 事中控制:执行阶段实时监控,避免超支或低效投入
  • 二、不同类型预算的差异化控制方法
  • 1. 费用预算控制
  • 1)固定费用:总额控制,超支需审批
  • 2)变动费用:按费率+总额双控
  • 案例:某企业行政费用实行总额包干,超支自负,节约留用
  • 2. 资本预算控制
  • 1)项目前:严格评审投资回报率(ROI)
  • 2)项目中:按进度拨款
  • 3)项目后:开展投资后评价
  • 3. 现金流预算控制
  • 1)重点监控经营现金流
  • 2)避免有利润无现金流
  • 工具实操:用预算控制看板实时监控
  • 任务:学员分组设计“预算控制看板”,包含“预算数、实际数、偏差率、预警状态”
  • 一、预算考核的三大核心原则
  • 1. 对齐原则:考核指标与预算目标一致
  • 2. 平衡原则:财务指标与非财务指标结合,平衡计分卡应用
  • 3. 激励原则:考核结果与薪酬强挂钩
  • 二、企业预算考核指标设计
  • 工具:平衡计分卡四维度
  • 1. 财务维度:营收完成率、利润完成率、费用控制率、投资回报率(ROI)
  • 2. 客户维度:客户满意度、市场份额
  • 3. 内部流程维度:预算执行率、项目进度完成率
  • 4. 学习与成长维度:人才培养投入完成率、技能提升
  • 案例:华为代表处考核
  • 三、预算考核的落地流程
  • 第一步:期初定目标
  • 第二步:期中跟踪
  • 第三步:期末考核
  • 第四步:激励兑现
  • 注意事项:避免“考核指标过多”与“考核结果不公开”
  • 一、华为预算管理六大精髓
  • 精髓一:战略导向的预算目标制定
  • 逻辑:每年4-9月做五年战略规划(SP),10-12月拆解为年度业务计划(BP),确保预算与战略对齐

预约孙丽伟老师讲授《从战略落地到价值创造——企业全面预算管理实战》

专业团队为您对接讲师档期与报价

孙丽伟老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询