师资库首页
财务、税务

非财务人员的财务管理

非财务高管如何运用财务工具,进行商业决策,预测未来经营策略,分析历史经营表现继而为企业创造价值、提升管理绩效成为现今非财务企业高管最为头痛的问题之一。本课程将从财务的角度出发,将企业整体战略与财务管理

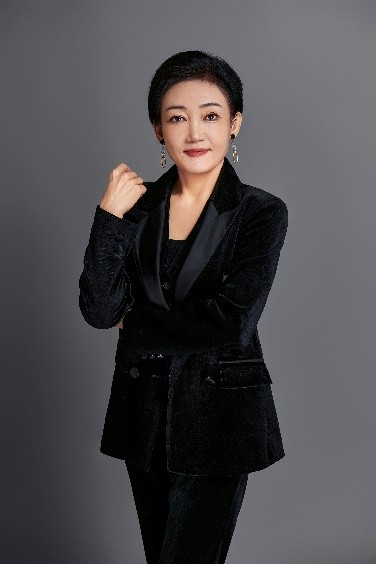
郝嘉
授课讲师
郝嘉
企业财税管理专家
讲师详细介绍 →

课程背景BACKGROUND

非财务高管如何运用财务工具,进行商业决策,预测未来经营策略,分析历史经营表现继而为企业创造价值、提升管理绩效成为现今非财务企业高管最为头痛的问题之一。本课程将从财务的角度出发,将企业整体战略与财务管理相结合,让身为企业中的管理者,从财务的角度把握企业运作的核心,有效提升企业的管理水平。

课程采用现场演练、案例分析、小组讨论和学员实际操作指导的授课形式,学员可以体验真实的实战情景,现场找到处理问题的解决方案,有效激发学习愿望,真正学习到有用的实战经验和技巧。

课程列举了格力、巨人集团、福耀玻璃等公司案例,生动真实的进行分析,案例中既有成功的经验,也有失败的教训,可帮助您全面理解和掌握财务管理诸多必备技能。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
企业非财务管理人员
授课方式
理论讲解+报表分析+图形+案例分析+现场互动+课堂启发思考

课程收益BENEFITS

1、思维转变:财务与会计记录和管理的方法不一样,先从“道”的层面提纲携领的找到与非财务管理的交集;
2、数据运用:非财务人员主要是运用会计记录的数据,参与财务管理方面的工作,在会计数据的真实性和财务管理数据的灵活性方面要找到平衡,避免扯皮现象,拉低工作效率现象出现;
3、解读报表:了解报表的底层逻辑和勾稽关系的拆解方法,动态运用报表数据,动态管理企业的业务活动,从另外一个层面把业务活动摆在了“桌面”上,用沙盘的形式全盘提前规划(预算)、事中调整(激励)、事后总结(奖励)企业的业务“战况”;
4、分清“关系”:认识到财务人员和非财务人员的角色定位,从不同岗位、不同层次如何更好的为企业服务,如何做好本职的同时,知晓本职与其他角色的交织关系

课程大纲OUTLINE

  • 导入:财务管理的重要意义
  • 1. 非财务人员如何看待财务数据
  • 2. 财务管理的宏观视角
  • 1)什么是财务:偏重于日常企业业务/经营管理
  • 2)什么是会计:偏重日常经营单据处理
  • 3)财务与会计两者有区别吗:紧密结合才有效
  • 3. 目前企业七种现状
  • 1)公司财务与业务沟通不畅,合作被动
  • 2)财务报表的责任在于财务,财务是“表哥”“表姐”
  • 3)业务不懂财务指标,那是财务的事儿
  • 4)为了预算而做预算,预算执行差距较大
  • 5)预算职责不清,预算执行“与我无关”,形成“三无”局面
  • 6)公司运营脱节,“单打独斗”造成成本增加
  • 7)节约成本只有“少花钱”一条途径
  • 案例分析:巨人集团史玉柱失败原因分析
  • 一、关键财务规则分类
  • 1. 两大重要底层逻辑原则
  • 1)权责发生制(应收应付制)
  • 2)收付实现制(现金流的统计)
  • 2. 三大关键财务计算公式
  • 1)反映财务状况公式
  • 资产=负债+所有者权益
  • 2)反映经营成果
  • 收入-费用=利润
  • 3)反映现金流量
  • 现金流入量-现金流出量=现金净流量
  • 3. 三大关键业务活动
  • 1)经营活动
  • 2)投资活动
  • 3)筹资活动
  • 4. 四大会计核算的前提
  • 1)会计主体
  • 2)持续经营
  • 3)会计分期
  • 4)货币计量
  • 5. 两个基本点
  • 1)5类盈利点
  • 2)5类风险点
  • 二、快速看懂三大财务报表
  • 1. 目标人群——外部投资人、外部银行、内部股东
  • 2. 财务报表
  • 3. 资金来源——债权人、股东
  • 一、认识资产负债表
  • 1. 资产负债表“面相”
  • 1)认识资产负债表
  • 2)时点报表的特征——左右结构、资产分两大类
  • 2. 资产负债表内部框架及内容详解
  • 1)资产负债框架——负债类型+所有者权益
  • 案例分析:应收账款内涵刨析:账户余额为0的国有企业,很神奇
  • 案例分析:诉讼产生的负债
  • 2)资产负债表承载的三方面
  • 第一方面:反映了财务实力
  • 第二方面:反映了财务竞争力
  • 第三方面:反映了短期偿债能力
  • 3)企业的生命线之——资产负债率
  • 解读:资产负债率在10%以内是好企业吗?
  • 解读:重要财务结构之“不良资产和优良资产”
  • 解读:重要财务结构之“不良负债和优良负债”
  • 4)管理资产负债表——砍掉不良资产、加强货币资金的管理、加强应收账款管理六大方法
  • 三、认识利润表
  • 1. 利润表结构图
  • 图示:利润表
  • 2. 人为因素对利润表的五大影响
  • 1)成本的结转方法
  • 2)折旧的计算方法
  • 3)八项减值准备的计提
  • 4)费用的摊销
  • 5)借款利息
  • 3. 利润表两大特点——时期报表、上下结构
  • 4. 利润表两大重要公式
  • 1)利润计算过程
  • ——主营业务收入-主营业务成本=毛利
  • 2)营业利润计算过程
  • ——毛利+企业业务利润-期间费用=营业利润
  • 5. 利润表反映的两大方向
  • 1)反映经营实力——营业额、净利润
  • 2)反映利润质量
  • 6. 利润表展示了管理水平和利润空间
  • 1)管理水平
  • 2)利润空间
  • 3)4大开源方式——创新、品牌、性价比、促销
  • 4)2大节流方式——分析利润、降低成本
  • 四、认识现金流量表
  • 1. 现金流量表三大功能
  • 1)造血功能
  • 2)放血功能
  • 3)输血功能
  • 2. 现金流量表
  • 1)经营性现金流量公式
  • ——经营性现金流入量-经营性现金流出量=经营性现金流量净额
  • ——投资/融资公司类比
  • 2)投资性产生的现金流量
  • ——投资回收期
  • ——投资回报率
  • 3)筹资活动产生的现金流量
  • 注意事项:借款与还款时间、汇兑损益对借款等现金流动的影响
  • 3. 管理现金流量表两大方向
  • 1)经营性现金流量是关键
  • 案例:销售人员对于应收账款的把控,从这个层面理解和管理比较有效
  • 2)资金使用价值最大化
  • 报表展示:营业资金计算方法
  • 一、偿债能力/资金周转能力/盈利能力分析
  • 1. 偿债能力
  • 公式:流动比率=流动资产/流动负债
  • 公式:速动比率=速动比率(现金+有价证券+应收账款)/流动负债
  • 公式:现金流动负债率=经营活动的现金净流量/流动负债
  • 公式:资产负债率=负债总额/资产总额*100%
  • 公式:利息保障倍数=(利润总额+利息支出)/利息支出
  • 公式:每股净资产=股东权益/总股数
  • 2. 资金周转能力
  • 公式:总资产周转率=销售收入/平均总资产(此节其他公式类推)
  • 公式:应收账款周转率
  • 公式:存货周转率
  • 3. 盈利能力
  • 公式:毛利率=(营业收入-营业成本)/营业收入*100%
  • 公式:利润总额
  • 公式:销售利润率
  • 公式:净利润
  • 公式:净利润率=(净利润/主营业务收入)*100%
  • 公式:营业外收入内涵分析
  • 案例分析:玻璃大王的公益捐赠
  • 案例分析:国产鸿星尔克营业外支出(捐赠)吃亏了吗
  • 二、发展能力/生产能力/获利能力
  • 1. 发展能力
  • 公式:销售收入增长率=(新的销售收入金额-原销售收入金额)/原销售收入金额*100%(其他公式类推)
  • 2. 生产能力
  • 公式:人均销售收入=销售收入/人员总数
  • 公式:人均净利润=净利润/人员总数
  • 公式:人均工资=工资总额/人员总数
  • 3. 获利能力
  • 公式:投资回报率ROI=业务单元的净利润/业务单元的投资额
  • 公式:权益回报率ROE=净利润/平均所有者权益
  • 公式:总投资额=(长期负债+股东权益)
  • 案例分析:ABC三家公司的销售额,净利润,资产,净利润率,资产周转率,资产回报率等数据前提下,分析哪家公司盈利能力最好?
  • 一、全面预算管理——编制/执行/调整
  • 1. 企业预算管理的发展与现状
  • 1)整合资源
  • 2)规划未来
  • 3)内部沟通
  • 4)强化控制
  • 5)考评业绩
  • 2. 国内外预算发展史
  • 1)国外预算现状
  • 2)国内预算现状
  • 3. 全面预算问题及解决方案
  • 1)预算过程中的3+问题
  • 2)3+解决方案
  • 4. 全面预算的编制
  • 图示:经营预算关键一环流程
  • 公式:经营收入-经营成本-营业外收支-税=净利润
  • 1)“两上两下”的预算编制流程
  • a高管层的四大职责_预算准备、预算启动、业务发展重点与相关业务目标、财务部汇总
  • b事业部和职能部门两大职责:部门业务总结、各部门编制详细计划与预算
  • 2)“两合定律”:财务与业务相结合、预算与绩效相结合
  • 3)编制三大类型及优缺点:权威式预算、参与式预算、综合式预算
  • 4)全面预算编制的7+步骤
  • 案例分析:经营预算分析
  • 5)全面预算报告制度的要求及两种方式:定期书面报告制度、例会制度
  • 5. 全面预算管理的三大调整原则
  • 1)不随意调整原则
  • 2)内部挖潜原则
  • 3)积极调整原则
  • 6. 五种情况下,全面预算管理可以有适当调整
  • 第一种情况:董事会战略要求
  • 第二种情况:客观环境变化
  • 第三种情况:内部条件变化
  • 第四种情况:不可抗力
  • 第五种情况:其他
  • 7. 调整频率
  • 1)定期调整
  • 2)不定期调整
  • 二、全预算管理——考核
  • 工具:全面预算考核表
  • 案例分析:某上市公司召开预算会议,各种身份职位对预算的不同态度场景分析

预约郝嘉老师讲授《非财务人员的财务管理》

专业团队为您对接讲师档期与报价

郝嘉老师其他主讲课程

同一套实战方法论

“秒”懂税务风险——股权架构设计税务“避坑”指南
股权架构设计的时代背景是一个变化多样的环境,受到全球化、私募股权投资、监管政策、创业创新、投资者保护、公司治理、科技进步
查看课程大纲 →
全面预算——企业赚钱搬动的第一枚“棋子”
全面预算实行的背景是企业在适应市场经济发展和资源紧缺的情况下,更加注重绩效管理和资源配置效率的需要。企业经营中会遇到以下
查看课程大纲 →
新形势下的业财融合管理策略
随着我国市场经济的高速发展和市场环境的快速变化,传统的财务会计已经不能满足时代发展的需要了。
查看课程大纲 →
立足税务总局看税务稽查——企业税务风险防御体系建设
金税三期基础上的金税四期正在到来,以票管税正在向信息管税过渡的关键阶段,纳税人在关注发票税务风险的同时,更要关注对外报出
查看课程大纲 →
解读财务报表——如何利用三大报表“控风险定决策”
在目前经济背景下,懂财务报表少走弯路应该成为了一种共识。某类企业频繁暴雷,和积压若干年的财务报表造假问题脱不了干系。创始
查看课程大纲 →
金税四期下的企业财税风险防范与应对
金税四期是中国国家税务总局推出的一套企业财税管理系统,旨在提高税务管理的效率和准确性。随着金税四期的实施,企业在财税方面
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询