师资库首页
银行培训

银行对公客户经理企业财务报表分析技能提升

财务报表是反映企业经营情况和财务情况的重要载体,因而也是银行对公客户经理在信贷业务营销和办理过程中最为常用的工具之一,然而对于大多数对公客户经理而言,如何认识和理解财务报表,如何识别财务造假,如何从财

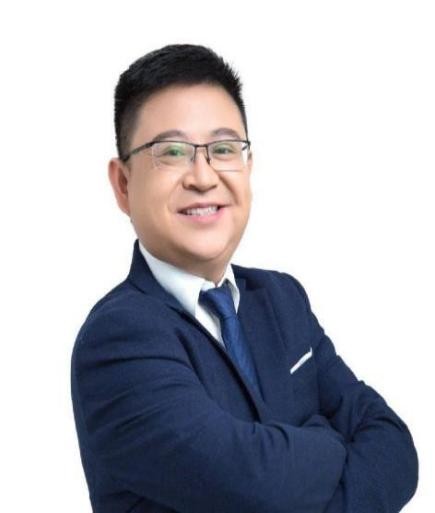
邓天伦
授课讲师
邓天伦
银行对公营销实战专家
讲师详细介绍 →

课程背景BACKGROUND

财务报表是反映企业经营情况和财务情况的重要载体,因而也是银行对公客户经理在信贷业务营销和办理过程中最为常用的工具之一,然而对于大多数对公客户经理而言,如何认识和理解财务报表,如何识别财务造假,如何从财务报表中识别风险信号,并通过分析财务报表做出授信判断,如何在授信报告中撰写好财务分析部分,如何从财务报表中挖掘客户需求等方面,往往是对公客户经理财务报表分析技能提升中的痛点和难点。

本课程从财务报表的含义、财报的编制规则、财务报表对银行的五大功用、财报分析常见的五大问题、财报分析的五大步骤(辨真伪、做判断、找机会、报审批、见隐患)、小企业财务报表的特点及应对策略等方面,提出银行对公客户经理财务报表分析的“五看分析法”,科学、全面、系统地传授给对公客户经理“辩真伪”、“做判断”、“找机会”、“报审批”和“见隐患”五大步骤的核心技术,通过案例式、情景式的讲授,全面提升对公客户经理的财报分析技能。

课程安排ARRANGEMENT

课程时长
1-2天,6小时/天
适用对象
分/支行公客户经理、对公业务负责人,其他对公信贷相关人员等。
授课方式
小组讨论+点评及讲授+案例分享+实战演练

课程收益BENEFITS

帮助对公客户经理加强对企业财务报表的认知和理解;
掌握财务报表分析的科学方法和流程,实现业务技能的迅速精进;
掌握财务分析技术在业务营销和风险控制中的实际应用。

课程大纲OUTLINE

  • 一、四大维度认识和理解企业财务报表
  • 1. 财务报表的含义
  • 互动交流:你是如何理解企业财务报表的?分别反映企业的哪些情况?
  • 1)资产负债表的含义(时点报表)
  • 2)利润表的含义(期间报表)
  • 3)现金流量表的含义(期间报表)
  • 2. 报表科目的含义(大白话解释会计科目)
  • 3. 财务报表的勾稽关系
  • 1)三张报表自身的勾稽关系
  • 2)三张报表之间的勾稽关系(示例)
  • 4. 财务报表的编制规则
  • 互动交流:你知道有哪些财务报表的编制规则?
  • 2. 财务报表的两大编制规则
  • 1)权责发生制:资产负债表、利润表
  • 2)收付实现制:现金流量表
  • 5. 报表含义和编制规则相结合深刻理解财务报表
  • 二、财务报表的功用的五大功用
  • 小组讨论:对于银行客户经理而言,财务报表有哪些功用?
  • 1. 检验企业财务管理水平及诚信度
  • 2. 辅助贷款调查
  • 3. 辅助审查审批
  • 4. 发掘营销机会
  • 5. 发现风险隐患
  • 案例:财务报表真有那么重要吗?——小蔡经理的认识过程
  • 三、财务报表分析的常见问题及解决方案
  • 互动交流:客户经理财务报表分析的常见问题有哪些?
  • 1. 财务分析常见的五大问题和痛点
  • 1)无法辨真伪
  • 2)不能作判断
  • 3)不会报审批
  • 4)找不到机会
  • 5)看不见隐患
  • 2. 解决问题的方法(财务报表“五看分析法”)
  • 1)看构成
  • 2)看变化
  • 3)看结构
  • 4)看比率
  • 5)看勾稽
  • 案例:不会看报表就敢做业务?——小刘经理的惨痛教训
  • 一、财务表辨真伪——利润表造假识别(运用“五看分析法”)
  • 实战演练:课堂给定报表有没有虚增收入和利润的嫌疑?
  • 1. 看构成(查合同、查发票、查流水)
  • 2. 看变化(有无大额超常规变化)
  • 3. 看结构(费用结构)
  • 4. 看比率(毛利率、净利率、ROA、ROE)
  • 5. 看勾稽
  • 二、财务表辨真伪——资产负债表造假识别(运用“五看分析法”)
  • 实战演练:课堂给定报表有没有虚增资产、隐瞒负债的嫌疑?
  • 1. 看构成
  • 2. 看变化(有无大额超常规变化)
  • 3. 看结构
  • 4. 看比率
  • 5. 看勾稽
  • 三、财务表辨真伪——现金流量表造假识别(运用“五看分析法”)
  • 实战演练:课堂给定报表有没有虚增现金流的嫌疑?
  • 1. 看构成(查合同、查发票、查流水)
  • 2. 看变化(有无大额超常规变化)
  • 3. 看勾稽
  • 1)销售收到现金=主营业务收入-应收账款增加额+预收账款增加额
  • 2)购买商品支付现金=主营业务成本+存货变化额+预付变化额-应付变化额
  • 二、基于财务分析做出授信判断(做判断)
  • 1. 做判断之:能不能贷?基于财务分析的授信判断方法(运用“五看分析法”)
  • 实战演练:基于课堂给定报表,如果你是客户经理,是否受理申报?
  • 1)看变化
  • a 资产、负债的增减变化情况
  • b 收入、成本、利润的增减变化
  • c 现金流的增减变化情况
  • 2)看结构
  • a 资产、负债结构
  • b 收入、利润结构
  • c 现金流结构
  • 3)看比率
  • a 偿债能力指标
  • b 运营能力指标
  • c 盈利能力指标
  • 案例:能不能做,先看报表——小王经理的客户筛选
  • 2. 做判断之:能贷多少?授信申报金额确定的参考因素
  • 互动交流:在日常信贷工作中,你是如何确定授信申报金额的?
  • 1)客户的诉求
  • 2)流贷需求测算表测算结果(流贷需求测算表的测算逻辑及应用技巧)
  • 3)企业真实的资金需求
  • 4)同业授信的参考
  • 5)抵押物的覆盖率
  • 6)大致的限额测算
  • 三、授信报告中的财务报表分析方法(运用“五看分析法”)
  • 实战演练:如果你是客户经理,报审批时应重点关注哪些财务数据和指标?
  • 1. 看构成:a 科目构成情况b 原因及影响
  • 2. 看变化:a 增减变化情况b 原因及影响
  • 3. 看结构:a 结构占比情况b 原因及影响
  • 4. 看比率:a 财务比率情况b 原因及影响
  • 案例:透过现象看本质——小张经理授信报告的财务分析
  • 四、从财务报表中发掘客户需求与营销机会(找机会)
  • 小组讨论:如何从财务报表分析中挖掘客户需求?
  • 1. 从资产负债表中发现企业潜在需求
  • 1)货币资金大:存款及理财业务需求
  • 2)应收账款大:应收账款质押融资、保理业务需求
  • 3)应收票据大:贴现、票据池需求
  • 4)存货大:货权质押融资需求
  • 5)固定资产、在建工程、无形资产大:项目贷款需求
  • 6)短期借款偏小:流贷需求
  • 7)应付账款大:1+N供应链融资需求
  • 8)应付债券大:债券承销及债券投资需求
  • 2. 从利润表和现金流量表中发现企业潜在需求
  • 1)主营业务收入、主营业务成本增长快:流动资金贷款需求
  • 2)财务费用大:降低融资成本需求
  • 3)购买商品、接受劳务支付的现金大:流贷需求
  • 4)投资活动现金流出大:流贷需求、项目贷需求
  • 案例:穿插在前述内容中的大量案例
  • 五、从财务报表中识别风险信号(见隐患)
  • 小组讨论:如何从财务报表中识别风险信号?
  • 1. 资产科目风险预警信号
  • 1)应收账款大幅下降(考虑销售萎缩)、大幅增长(考虑销售回款风险,甚至坏账风险)
  • 2)预付账款大幅下降(考虑业务萎缩)、大幅增长(考虑采购条件恶化,资金占用风险)
  • 3)存货大幅增长(考虑滞销风险)、大幅下降(考虑业务萎缩)
  • 4)其他应收款大幅增长(考虑资金挪用风险、多元化投资风险、民间借贷风险)
  • 5)长期股权投资大幅增长(盲目投资风险)
  • 6)固定资产、无形资产大幅增长(盲目置业风险)、大幅减少(变卖资产风险)
  • 7)在建工程大幅增长(盲目投资风险)
  • 2. 负债科目风险预警信号
  • 1)短期借款大幅增加(过度融资风险、贷款挪用风险)、大幅较少(他行退出、抽贷风险)
  • 2)应付账款大幅增加(考虑资金紧张)、大幅减少(考虑业务萎缩)
  • 3)预收账款大幅减少(考虑业务萎缩)
  • 4)其他应付款大幅增加(民间借贷风险)
  • 5)一年内到期的非流动负债大幅增加(流动性偿债风险)
  • 6)长期借款大幅增加(考虑偿债风险、盲目投融资风险)
  • 3. 所有者权益科目风险预警信号
  • 1)实收资本减少(撤资风险)
  • 2)未分配利润大幅减少(亏损风险、股东套现风险)
  • 案例:XX工程路料公司贷后财务报表风险预警案例
  • 一、小微企业财务管理和财务报表的特点
  • 小组讨论:小微企业的财务管理和财务报表有些什么特点?
  • 1. 重“账”不重“表”
  • 2. 代理记账
  • 3. 三套报表(三套账)
  • 4. 没有报表
  • 5. 报表质量低下
  • 二、如何帮助小微企业完善财务报表以满足融资需求
  • 1. 完善财务报表的原则
  • 1)实质重于形式原则(不苛求小微企业有规范的财务管理制度和财务报表)
  • 2)规避风险原则(不参与、不诱导客户造假,切实规避授信风险)
  • 3)规范引导原则(引导客户建立规范的财务制度体系,规范编制报表)
  • 2. 完善财务报表的方法
  • 1)资产、负债的调查和盘点方法
  • 2)收入、成本、费用、利润的测算方法
  • 3)现金流测算方法和话术
  • 案例:客户经理帮助XX餐饮重建财务体系、编制报表并成功融资案例

预约邓天伦老师讲授《银行对公客户经理企业财务报表分析技能提升》

专业团队为您对接讲师档期与报价

邓天伦老师其他主讲课程

同一套实战方法论

基于“贷款三查”的全流程信贷风险管理实务
商业银行信贷风险的发生,其原因往往不是孤立和单一的,而是一系列不尽职或违规操作的结果。同样地,信贷风险管理也不是一个个孤
查看课程大纲 →
对公、零售业务营销管理实务
在带领支行(或团队)开拓市场、服务客户、达成预算目标的过程中,支行行长(或团队负责人)常常会面临如下这样一些困惑:
查看课程大纲 →
银行对公信贷业务营销技能提升实战演习
在银行业充分竞争、高度内卷的背景下,如何精准开展对公客户的营销拓展,提升对公客户经理的信贷业务营销技能,实现对公信贷业务
查看课程大纲 →
银行对公大客户营销及金融服务方案设计
在银行业充分竞争、高度内卷的背景下,大客户无疑是银行对公业务营销中的重中之重,如何提升大客户的营销服务水平,从而提升大客
查看课程大纲 →
银行对公客户经理“五大技能十八般武艺”通关演练
在银行对公业务营销和客户服务的过程中,经营管理者通常会面对这样一些客户经理,他们对信贷业务缺乏全流程、框架性、结构性的认
查看课程大纲 →
银行对公客户经理角色认知与营销技能提升
在银行业充分竞争、高度内卷的背景下,客户经理作为银行营销的前线人员,如何提升其角色认知、职业道德操守和营销服务技巧,实现
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询