师资库首页
财务、税务

税收大数据与企业税收风险管理

政府治理数字化转型,使大数据在人们日常生活和社会管理中的作用越来越重要了。

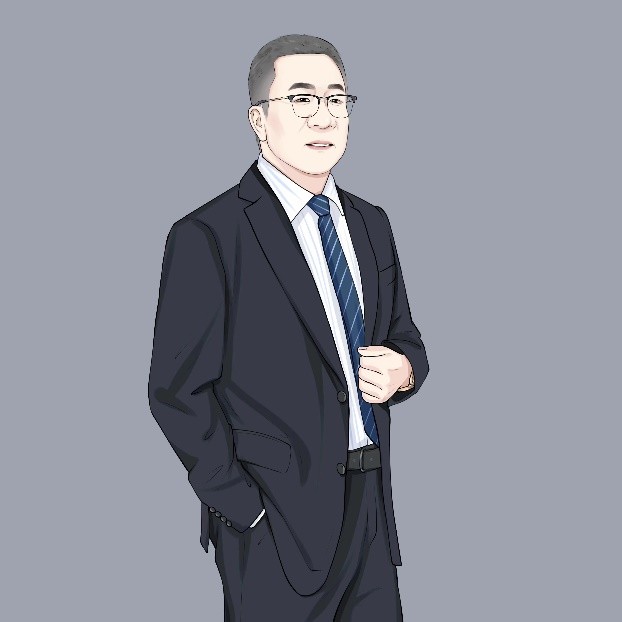
迟致远
授课讲师
迟致远
企业税务风险防控与政策应用实战专家东北师范大学(双一流)博士硕士生导师/注册税务师教育部税收专业教育评估专家吉林财经大学/东北师大/国家税务总局党校兼职教授某省财政学会副会长/国家税务总局科研所特约研究员历任:省税务科学研究所所长、国家级高新技术开发区税务局长、某地人民政府副市长擅长领域:企业税务风险管理、税务合规管理、税务大数据应用、税收法律救济等
讲师详细介绍 →

课程背景BACKGROUND

政府治理数字化转型,使大数据在人们日常生活和社会管理中的作用越来越重要了。

为了充分发挥税收大数据在税务管理中的重要作用,近年来全国各级税务机关自上而下建立起大数据风险管理专业工作机构,利用税收大数据开展纳税风险管理工作,实践探索取得重要成效,发挥了重要作用。

本课程从税务机关利用税收大数据开展企业纳税风险管理实践入手,结合实际案例,全面讲解税务机关运用税收大数据进行纳税风险管理的方式方法,帮助企业经营管理者正确认识税收大数据的作用,掌握税务机关运用税收大数据进行纳税风险管理的方式方法,做好企业纳税风险防范和规避工作。

课程安排ARRANGEMENT

课程时长
面议
适用对象
企业中高级管理人员、供应链业务管理人员、合规及风控人员、财务管理人员、法务管理人员
授课方式
讲师讲授+案例分析+课堂讨论+实操演练

课程收益BENEFITS

全面认识税收大数据在企业纳税风险管理中的作用,强化企业数据风险管理意识,提高纳税风险管理能力
通过7个大数据分析技术方法和九个典型行业税收大数据风险分析模型解读,破解管理机关常用的管理方法,做好日常纳税风险防控
运用 10+实际工作案例,揭秘税务机关税收风控专业机构工作流程和方法,帮助企业掌握纳税风险查找和分析方法,提高企业风险应对能力
掌握税收大数据管理发展趋势,助力企业合理利用税收数据提高经济效益
课程天数:2天,6小时/天

课程大纲OUTLINE

  • 导入:税收大数据对企业纳税有什么影响?
  • 案例1:从购买披萨饼的故事看大数据的魅力
  • 案例2:税收大数据在企业复工复产分析中发挥了重要作用
  • 案例3:新冠抗原生产企业虚列咨询费上亿元,被查补税2550万元案
  • 课堂讨论:你是如何认识税收大数据的?
  • 一、税收大数据是企业风险管理的重要工具和手段
  • 1. 税收大数据能够准确反映企业运行状况
  • 1)大数据的三个本质属性
  • 2)税收大数据的四个特点
  • 2. 税收大数据进行纳税风险管理的底层逻辑
  • 1)数据和算法可透视纳税行为
  • 2)用大数据为纳税人“行为画像”
  • 案例1:上海破获“加计抵减”滚动放大虚开专票60亿大案
  • ——破案的关键是运用了税收大数据的分析模型和纳税人关系的云图风险扫描功能
  • 案例2:全国首例利用互联网共享经济服务平台虚开发票团伙被端
  • ----破案的关键是利用了金税四期完善抵账库穿透数规则-发票异常监控
  • 3. 国家治理数字化转型迫切需要税收大数据发挥重要作用
  • 资料链接:全面推进税收征管数字化升级和智能化改造
  • 二、利用税收大数据进行风险管理的实践探索
  • 1. 以风险管理为导向的税源管理模式
  • 1)税收信息共享机制
  • 2)风险管理是一种对纳税人新型管理方式
  • 2. 税收大数据平台对企业纳税风险的影响
  • 3. 金税四期建设实现从“以票管税”到“以数治税”历史的突破
  • 三、大风局(大数据风险管理监督局)的建立对企业纳税风险管理影响巨大
  • 1. 大风局是专职对纳税人实施风险管机构
  • 2. 大风局统一管理涉税数据
  • 3. 大风局具有超强的数据分析能力
  • 资料链接:全国大数据风险管理工作成就展示
  • 四、数据管税的目标是实现智慧税务
  • 1. 税务机关建立风险分析模型实现自动智能分析纳税风险
  • 2. 纳税人利用税收大数据定期对企业体检确保企业税务合规
  • 3. 社会各界实现涉税数据互通共享发挥精准监管和服务作用
  • 案例解析:ChatGPT与税收大数据发展的未来
  • 一、税收大数据来源和主要内容构成
  • 1. 纳税人自助登记和日常申报有关信息
  • 2. 政府有关部门通报信息
  • 3. 社会公共信息
  • 二、税收大数据归集使用和安全保障
  • 1. 区块链技术保证涉税数据安全
  • 2. 云存储、交换扩大税收大数据应用范围
  • 3. 数据分析建模和算法技术迭代更新提高纳税风险分析能力
  • 三、税收大数据分析主要技术和模型
  • 1. 评估指标精准识别法
  • 2. 网络爬虫技术及其应用
  • 3. BP 人工神经网络模型法
  • 4. PSM 倾向性得分匹配法
  • 5. Logistic分类模型
  • 6. 非参数支持向量机型法
  • 7. 遗传算法
  • 案例分析:吹牛也是要交税的
  • 课堂讨论:你们企业是如何认识和管理税收大数据的?你知道税务机关是如何发现你们企业有纳税风险的吗?
  • 一、税务机关内部掌握数据信息功能强大
  • 1.税收征管信息系统数据——可以掌握企业的整体营状况
  • 2. 增值税发票电子底帐系统数据——可以反映企业所有经营行为
  • 3. 增值税发票综合管理服务平台——可以及时辨明发票
  • “金税四期”目标:利用税收数据智能管税
  • 二、增值税专用发票风险管理模型对企业风险管理的启示
  • 1. 增值税专用发票管理是当前企业最大的纳税风险
  • 2. 培值税专用发票管理的6个方面大数据来源
  • 1)增值税发票风险监控平台
  • 2)风险特征库
  • 3. 对企业日常风险管理的启示
  • 1)涉嫌虚假注册、买壳卖壳、走逃失联等类型企业是虚开增值税发票疑点的风险源头
  • 2)涉嫌无实际交易、变票配票等故意接受虚开增值税发票也是容被查处的对象
  • 3)新办企业且开票量较大的也容易引起税务机关重点关注
  • 资料链接:1. 增值税专用发票快反系统功能介绍
  • 2. 热力图发票虚开特征:“新城区、回迁区、招商区”突出,从主城区向周边迁移
  • 案例分析:2022年全国利用税收大数据打击虚开发票成就
  • 三、商贸行业纳税风险进行分析的方法与启示
  • 1. 商贸行业的纳税5个特点和7个主要纳税风险来源
  • 2. 对商贸企业分析的税收大数据11个来源与构成
  • 3. 对商贸企业的影响和启示
  • 1)商品购销数量要匹配
  • 2)开具和收取的发票编码与实际购销的商品要相符
  • 3)进项发票抵扣要符合政策规定
  • 4)不符合抵扣条件的进项发票要及时做进项转出
  • 5)求开票销售收入也要如实记帐并申报纳税
  • 6)及时分析税收负担率变化并能做出合规说明
  • 案例分析:某商贸企业利用空壳公司大量虚开增值税专用案
  • 四、零售业特殊商品征收消费税的分析方法和启示
  • 1. 零售业特殊商品3个特点和4个主要风险来源
  • 2. 税收大数据的3个构成和分析方法
  • 1)进货金额与销货金额弹性系数指标分析
  • 2)销售毛利额与基本保底费用对比分析
  • 3. 启示
  • 1)准确把握和界定商品类别,防止漏报应征消费税项目
  • 2)准确计算以旧换新业务中的实际销售额
  • 3)规范开具销售发票
  • 案例:对某金银首饰店逃税案查处过程的分析
  • 一、第三方涉税数据主要来源和作用
  • 1. 来自于政府各管理部门有关企业生产经营和权属相关数据信息
  • 2. 经济管理机构发布的经济发展规划和成果报告
  • 3. 研究机构发布的有关行业经济研究报告
  • 4. 各种媒体传传递的相关信息
  • 5. 第三方经济数据分析企业纳税风险提供重要参考
  • 二、自然人股权转让个人所得税风险分析模式和对纳税人启示
  • 1. 自然人股权转让过程中税费征收的3个盲点
  • 2. 从市场监督部门与税务机关信息交流中可以及时发现股权转让行为
  • 1)股权登记信息、股权变现信息与纳税人申报信息比对分析
  • 2)通过金三系统查目标对象是否有股权转让收益情况
  • 3. 对纳税人日常管理的启示
  • 1)纳税人要准确计算股转让收益
  • 2)股权转让登记时要及时进行纳税申报
  • 3)股权转让税收筹划要符合商业逻辑
  • 案例:揭秘富人转让股权的常用避税手段及查处方法
  • 三、房产税风险分析模型和启示
  • 1. 房产税日常管理的4大难点
  • 2. 产权登记管理部门信息为税务机关对房产税管理提供方便
  • 3. 企业房产税纳税风险分析方法和模型
  • 4. 启示
  • 案例:利用第三方信息发现某企业偷逃房产税案
  • 案例:从一例政务信息发现某企业未申报缴纳印花税案
  • 一、纳税人“一户口”式税收管理平台的功能作用
  • 1. 纳税人所有的税费信息集中处理
  • 2. 纳税人缴纳税费历史数据集中保留
  • 3. 与纳税人相关的涉税数据信息自动归集
  • 4. 按管理要求对纳税人涉税风险进行逐项自动分析
  • 二、建筑安装行业纳税风险分析方法和对纳税人启示
  • 1. 建筑安装行业纳税5特点和12主要风险来源
  • 2. 在“一户式”管理平台建筑安装行业风险分析方法
  • 1)运用税负类指标、收入类指标、资产类指标和发票类指标搭建分析模型
  • 2)通过企业历史纳税情况比较和同时期同类型企业比较确定风险预警值
  • 3. 对纳税人启示
  • 1)要注意企业成本费用与业务收入匹配度,避免由于虚增当期成本费用导致被查帐风险
  • 2)强化对咨询类、劳务类发票的管理,避免虚开风险
  • 3)要了解常用的沙石类材料开票企业的的登记地址、经营状况和缴税情况以备查验
  • 4)对从外地企业、新办企业和小规模纳税人处取得的发票要注意核查真实性
  • 三、加油站行业纳税风险分析方法和对纳税人启示
  • 1. 加油站纳税4个特点和7主要风险来源
  • 2. 与加油站有关的涉税大数据收集2个渠道和8个方法
  • 1)外部数据与税务登记信息关联分析、为纳税人确定管理标签
  • 2)对增税申报信息与税控数据比对、印花税申报比对、取得土地使用权申报、行业税负率比较、纳税未开票收入比较等方法进行分析
  • 案例:对某加油站进行查处过程分析
  • 三、医药零售业纳税风险分析方法和对纳税人启示
  • 1. 医药零售业3个特点和7主要风险来源
  • 2. 医药零售业涉税大数据收集2个渠道和方法
  • 3. 对医药零售业日常经营的启示
  • 1)医药零售企业要对合同、物流、资金使用和发票管理等建立完善的合规管理制度,妥善留存业务真实性的材料。
  • 2)提高税务信息化程度,建立全税种的企业发票管理数据库、上下游企业涉税信息数据库
  • 3)规范发票以及各类凭证的审核与管理
  • 4)积极探索新型业务模式,加强合规性审查
  • 5)借力税法专业人士,建立风险隔离机制
  • 案例:建立“参照系”,辨伪挤“水分”
  • 课程回顾与小结

预约迟致远老师讲授《税收大数据与企业税收风险管理》

专业团队为您对接讲师档期与报价

迟致远老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询