师资库首页
财务、税务

公司法》修订:股权交易合规及风险防范

历经十八载,《公司法》第二次修订,于2024年7月1日正式实施。新《公司法》中有关注册资本限期实缴、股东加速出资、股东失权、非货币资产出资、资本公积补亏、减资补亏、简易注销、简易减资等内容对公司治理及

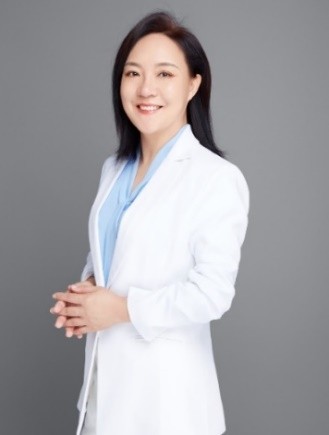
周雅卉
授课讲师
周雅卉
财税管理实战专家
讲师详细介绍 →

课程背景BACKGROUND

历经十八载,《公司法》第二次修订,于2024年7月1日正式实施。新《公司法》中有关注册资本限期实缴、股东加速出资、股东失权、非货币资产出资、资本公积补亏、减资补亏、简易注销、简易减资等内容对公司治理及股东产生了巨大的影响。在新旧《公司法》过渡期间,企业普遍遇到以下疑难问题:

1、认缴过大且无法完成实缴的公司是否“减资”?减到多少合适?可以不等比减资吗?

2、货币资金不足,是否可以用技术出资?哪些技术可以出资?评估作价有何要求?

3、未缴足注册资本对应的股权可以转让吗?可以零元转让吗?是否需要交税?

4、公司自成立以来一直亏损,是否可以注销公司?注销程序怎么做?需要清税吗?

5、账面有巨额未分配利润,何种情况下可以分配利润?违规分配利润的后果是什么?

6、用过桥资金实缴然后再抽回合法吗?抽逃资本怎么认定?有何法律后果?

无论是减资、补足资本还是转让股份或注销公司,这些资本交易行为都蕴含着极高的风险,如关注不足、规划不当,容易引发税务风险,给企业及股东带来无法估量的损失。本课程旨在辅导企业应对《公司法》的新变化新要求,做到合规运营,提前做好规划,避免受不良自媒体的误导,给企业及股东带来重大损失。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
高级管理人员、财务负责人及其他相关财务人员
授课方式
提前调研客户需求+讲师讲授+互动讨论+案例分析+实战演练+课后答疑

课程收益BENEFITS

帮助学员以法律的高度解读《公司法》修订的背景、目的及14项重大变化
掌握并多角度考量《公司法》修订对企业、股东、财务负责人的带来的巨大影响
从法、业、财、税多维度剖析资本交易4大方案,帮助方案更加合理优化
企业能够重构税收筹划3个新思路,实现股东财富最大化
识别多种企业风险,帮助企业找到适合自己的攻守策略并落地实施

课程大纲OUTLINE

  • 导入:“与辉同行”股权交易中隐含的税收事项
  • 一、《公司法》修订的过程及意义
  • 1. 历史沿革:历经2次修订和4次修正
  • 2. 修订内容:本次修订实质性修改112条
  • 3. 修订意义:完善法人治理结构
  • 4. 新旧《公司法》的适用范围
  • 案例:自媒体对《公司法》的误读及带来的恐慌
  • 二、《公司法》修订的主要内容
  • 1. 完善认缴登记制度
  • 2. 出资加速到期制度
  • 3. 明确股权债权可用于出资
  • 4. 扩大了出资责任追缴主体
  • 5. 股东催缴失权制度
  • 6. 界定了股权转化的责任划分
  • 7. 制定了异议股东退股新规则
  • 8. 向股东以外的人转让股权简单化
  • 9. 扩大股东的查阅权
  • 10. 确立了法人人格否认制度
  • 11. 增加了强制注销的内容
  • 12. 对非登记事项进行公示要求
  • 13. 增加了歇业登记
  • 14. 扩大了财务人员的赔偿责任
  • 互动讨论:《公司法》修订,财务负责人的面临的4种赔偿责任
  • 课堂演练:股东未按期足额出资,公司发生的借款利息如何做财税处理?
  • 三、《公司法》修订对公司及股东带来的股权交易事项
  • 1. 认缴过大无力实缴计划减资
  • 2. 货币资金不足计划以非货币资产出资
  • 3. 放弃实缴转让股份
  • 4. 注销现有公司
  • 一、认缴过大无力实缴计划减资
  • 1. 通过减资能解决的6大问题
  • 1)解决股东出资瑕疵
  • 2)调整公司股权结构
  • 3)股东股权变现
  • 4)公司资过剩
  • 5)剥离公司业务或资产
  • 6)亏损严重丧失资质
  • 2. 减资的4种情形
  • 1)股东会决议减资
  • 2)失权减资
  • 3)回购减资
  • 4)弥补亏损减资
  • 3. 减资的4种方式
  • 1)名义减资
  • 2)实质减资
  • 3)等比减资
  • 4)不等比减资
  • 4. 减资的3种法定程序
  • 1)正常减资
  • 2)补亏减资
  • 3)简易减资
  • 5. 《公司法》修订后对减资的5条法律规定
  • 6. 3种不同身份股东减资过程中所得税计算
  • 1)自然人股东减资的个税计算
  • 2)法人股东减资的企业所得税计算
  • 3)合伙企业股东减资的个税计算
  • 课堂小练习:股东丙从被投资企业减资计算案例
  • 互动讨论:股东减资弥补亏损,是否涉及企业所得税(参考江西省税务局官方回复)
  • 7. 被投资企业的财税1种处理方式
  • 8. 违规减资的后果和法律责任:股东返还及董监高的赔偿责任
  • 二、以非货币性资产出资/增资
  • 出资期间的变化:5年出资期限规定及3年过渡期安排
  • 1. 用于出资的2类资产
  • 1)可以用于出资
  • 2)不可以用于出资
  • 2. 出资后企业可能丧失的2种税收优惠政策
  • 1)小微企业税收优惠
  • 2)6税2费减半税收优惠
  • 3. 非货币出资方式下涉及的6种税
  • ——印花税、增值税、土地增值税、契税、企业所得税、个人所得税
  • 4. 非货币性出资可以享受3种递延税收方式
  • 1)5年内递延
  • 2)10年内递延
  • 3)无限期递延
  • 5. 技术投资入股的个人所得税税收优惠享受条件
  • 1)现金优先交税
  • 2)备案+申报制
  • 6. 递延纳税优惠在预缴企业所得税时不能享受的原因:无处填表
  • 互动讨论:甲公司由夫妻二人出资设立,认缴1000万,未实缴,计划以妻子名字的房屋出资,如何做更节税?
  • 互动讨论:土地在公司名下,房产在股东名下,计划将房产装进公司完成实缴,如何做更节税?
  • 转让股权
  • 《公司法》修订对股权转让的新规定:向股东以外的人转让股权简单化了
  • 1. 转让股权的6种情形
  • 1)直接出售股权
  • 2)公司回购股权
  • 3)以股权出资
  • 4)以股权偿债
  • 5)被司法强制执行
  • 6)老股东发售股权
  • 2. 2024年在7月1日之后转让股东新规:老股东负有补充出资的义务
  • 3. 股份(股权、股票)转让的涉及的3种税
  • ——印花税、增值税、所得税
  • 4. 股权转让收入的税法口径:不低于被投资单位净资产份额
  • 5. 股价明显偏低但有正当理由的4种情形
  • 1)国家政策调整
  • 2)近亲属之间转让
  • 3)公司内部股份转让
  • 4)其他合理情形
  • 依据:国家税务总局公告2014年第67号
  • 互动讨论:股东老王0元转让了认缴未实缴的对应的股权,为什么会产生个人所得税呢?
  • 6. 三类身份股东转让股份的所得税计算
  • 1)自然人股东转让股份的个税计算
  • 2)法人股东转让股份企业所得税计算
  • 3)合伙企业股东转让的个税计算
  • 四、注销公司
  • 1. 注销的5个原因
  • ——破产、决议解散、合并、分立、责令关闭
  • 2. 决议解散的3步骤
  • ——决议生效、清算分配、注销登记
  • 3. 适用简易注销的3类公司和不适用简易注销的8类公司
  • 4. 公司清算时必须清税
  • 案例:乌高税稽税通〔2023〕50号未清税注销后的企业必须起死回生补税
  • 案例:常税稽一罚[2023]10号未清税注销后的个体工商户投资人要承担补税责任
  • 5. 自公司注销事由出现时的会计处理
  • 6. 被注销企业所得税申报的特殊规定
  • 7. 被注销企业的股东涉税事项及申报管理
  • 案例演练:注销企业的清算所得计算、应纳税所得额计算及填表申报
  • 投资业务的会计分类及核算
  • 1. 分类的核心因素:对被投资单位的影响程度
  • 2. 分类的原则:实质重于形式
  • 3. 分类的类别:交易性金融资产和长期股权投资
  • 4. 不同类投资业务的初始计量和后续计量
  • 5. 不同类投资业务的相互转化
  • 投资业务的税收分类及计税成本
  • 1. 分类的核心因素:收益和风险
  • ——债券投资、股权投资、混合型投资
  • 2. 税收计税成本的确定
  • 3. 税收上的投资收益及股权转让收入
  • 三、税会差异识别及申报实务
  • 1. 税会差异分析:初始计量及持有期间成本差异. 投资收益差异
  • 2. 其他权益工具投资纳税申报表填报案例
  • 3. 税会差异填表清单7项
  • 关于“高净值人士”
  • 互动讨论:哪些人属于高净值人士,标准是什么?
  • 1. 根据2023年《21世纪经济报道》对高收入和高资产的高净值人士的3个画像
  • 互动讨论:高净值人士的收入来源主要有哪些?
  • 2. 股权转让收入占比最高、其次是生产经营所得、股息所得、综合所得
  • 二、高净值人士的税务风险
  • 互动讨论:加强对高净值人士的征管?
  • 1. 金税四期的税收大数据发力
  • 互动讨论:高净值人士通过在税收洼地设立个人独资企业避税还可行吗?
  • 2. 众多网红的补税案以及取消核定征收的政策堵死了漏洞
  • 三、针对高净值人士的税收筹划新思路
  • 1. 产业投资筹划思路
  • ——直接投资于种子期初创期企业、投资于中关村示范期的企业
  • 2. 不动产投资筹划思路
  • ——购买住宅还是非住宅、以公司名义购买还是个人名义购买
  • 3. 股权结构优化思路
  • ——直接股权架构与间接股权架构

预约周雅卉老师讲授《公司法》修订:股权交易合规及风险防范》

专业团队为您对接讲师档期与报价

周雅卉老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询