师资库首页
银行培训

商业银行信贷业务精细化管理及技能提升

在当前商业银行信贷业务面临监管高压与风险复杂化的双重挑战下,《三个办法》重塑信贷全流程:穿透式资金管控、严控期限流程、全流程责任闭环。然而,“三贷”环节漏洞仍成风险焦点:一是贷前失真。过度依赖客户数据

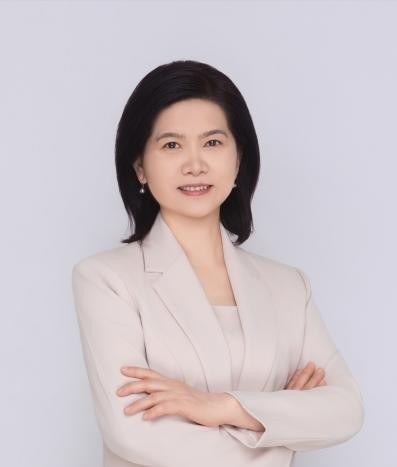
汤红
授课讲师
汤红
资深银行风险管理专家
讲师详细介绍 →

课程背景BACKGROUND

在当前商业银行信贷业务面临监管高压与风险复杂化的双重挑战下,《三个办法》重塑信贷全流程:穿透式资金管控、严控期限流程、全流程责任闭环。然而,“三贷”环节漏洞仍成风险焦点:一是贷前失真。过度依赖客户数据,导致财务交叉验证缺失;二是贷中失效。担保估值虚高、合同条款歧义引发法律纠纷;三是贷后滞后。预警响应不足导致不良贷款“前清后冒”。叠加监管处罚加码及经济转型期产业链风险传导,信贷全流程精细化能力已成为银行风控的生命线,倒逼银行从粗放经营转向合规与风险防控并重的生存模式。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
银行支行长、信贷人员、客户经理以及其他相关人员
授课方式
专题讲授+案例分享+问题思考+总结提炼

课程收益BENEFITS

1. 掌握最新监管政策:解读信贷投向、风险底线
2. 提升全流程风控能力:覆盖“三查”(贷前、贷中、贷后)核心技能,减少操作漏洞。
3. 强化法律风险防控:识别保证/抵押/质押贷款中的法律陷阱
4. 掌握贷款催收清收技巧:掌握不同逾期类型的清收策略及处置手段
5. 提升实战能力:通过剖析典型风险事件,提升有效识别、防范和管控风险的能力
课程特色:全案例分析

课程大纲OUTLINE

  • 一、重点领域风险防范
  • 1. 房地产风险
  • 2. 地方政府债务风险
  • 3. 非法金融活动
  • 二、信贷投放方向
  • 1. 绿色信贷
  • 1)环保项目
  • 2)绿色债券
  • 2. 中小企业
  • 1)普惠金融
  • 2)供应链金融
  • 3. 科技创新
  • 1)高科技企业
  • 2)研发企业
  • 4. 基础设施建设信贷
  • 1)新基建
  • 2)传统基建
  • 5. 消费信贷
  • 1)个人消费
  • 2)数字化消费金融
  • 6. 农业信贷
  • 1)乡村振兴
  • 2)农业科技
  • 三、信贷人员必须遵守的职业规范
  • 1. 具备高度的合规意识
  • 2. 具备高度的廉洁意识
  • 3. 具备高度的责任意识
  • 4. 具备专业的业务技能
  • 5. 具备良好的吃苦精神
  • 一、客户遴选原则
  • 1. 行业要符合国家宏观调控政策及信贷监管要求
  • 2. 借款人未涉及法律纠纷与诉讼
  • 3. 征信无不良记录
  • 4. 借款人有经济基础及持续的收入来源
  • 二、贷前调查原则——双人实地调查原则
  • 三、贷前调查的重点内容
  • 1. 借款企业主体真实性、合法性的调查
  • 2. 贷款用途真实性的调查
  • 3. 借款企业信用状况的调查
  • 4. 借款企业管理人员资质和管理能力的调查
  • 5. 生产经营状况及还款能力的调查
  • 6. 借款企业财务状况的调查
  • 7. 借款企业现金流量的分析
  • 8. 担保情况的调查
  • 四、贷前调查采用的方法——听、查、核、析
  • 五、贷前调查之财务报表分析
  • 1. 认识企业的财务报表——资产负债表、利润表、现金流量表
  • 2. 财务报表分析的现象与本质
  • 1)货币计量的报表不能反映非财务信息
  • 2)警惕财务指标表象背后的假象
  • 3)造成企业亏损的因素一般有哪些
  • 4)盈利的企业一定不会破产吗
  • 3. 财务报表分析的量变与质变
  • 1)关注异常变化
  • 2)分析演变趋势
  • 3)预测未来风险
  • 4. 判断公司盈利持续性标准
  • 1)重要客户是否稳定
  • 2)利润是靠主业还是靠投资
  • 3)主营产品是否属于淘汰类范围
  • 5. 透过资产负债表看企业经营状况
  • 1)通过截面,诊断企业是否“贫血”
  • 2)企业的“新陈代谢”是否正常
  • 3)资产的变现能力和流动性是否太差
  • 4)企业的债务负担是否“超重”
  • 5)是否靠税收优惠或财政补贴吃饭
  • 6. 现金流量表解读与分析
  • 1)经营期活动解读——企业造血功能
  • 2)投资期活动解读——企业换血功能
  • 3)筹资期活动解读——企业输血功能
  • 四、贷前调查最佳方式——交叉验证法
  • 1. 银行流水的交叉验证——账户绑定,监控资金流向
  • 2. 业务连续性验证
  • 3. 资产证明材料的核实
  • 4. 网络社交信息检索
  • 5. 关联方交叉验证
  • 6. 财务关键指标的交叉验证
  • 1)分析企业财务报表是否符合基本逻辑关系,是否造假
  • 2)分析企业经营活动、筹资活动、投资活动期间净现金流的情况,由此评估企业偿债能力的强弱
  • 3)对企业主要财务指标:流动比率、速动比率、现金比率、存货周转率、应收转款周转率,毛利率、销售净利率、资产净利率 、资产负债率等指标进行风险分析,评估企业经营情况是否良好
  • 7. 非财务信息的核验
  • 1)多方打听,了解家庭背景
  • 2)刨根问底,把握真实用途
  • 3)征信查实,延伸负债分析
  • 4)保证人资格、担保能力是否具备
  • 5)抵质)押物权属状况是否清晰
  • 6)担保措施能否覆盖风险敞口
  • 五、贷前调查实战演练——A银行如何对B企业展开贷前调查包括方式与方法)
  • 案例分析:某银行发生一起客户信息真实性核实不足的风险
  • 案例分析:某银行通过企业财务分析发现其经营异常
  • 案例分析:某企业贷款用途造假
  • 一、审查基本原则
  • 1. “三了解”原则
  • 1)了解客户
  • 2)了解业务
  • 3)了解风险
  • 2. 独立性与合规性
  • 二、对贷款资料合法合规性的审查要点
  • 1. 借款人的主体资格是否合法,是否符合贷款基本条件,提供的资料是否齐全
  • 2. 借款人的征信情况是否符合规定
  • 3. 贷款用途是否符合要求,资金有无挪作他用的嫌疑
  • 4. 借款人的信用评级是否符合实际
  • 5. 抵质)押物权属状况是否清晰/是否足值/有无涉及法律风险
  • 6. 保证人资格、担保能力是否具备
  • 三、分析客户的财务状况,从中发现有无风险隐患
  • 四、对企业发展前景进行预判分析
  • 1. 贷款项目是否符合国家信贷政策要求,有无涉及高耗能、高污染的行业
  • 2. 企业的股东结构是否合理,内部管理是否良好
  • 3. 企业产品有无优势,是否具备市场竞争力
  • 4. 企业的产品销路是否持续向好,有无存在滞销情况
  • 五、贷款审查的五要素
  • 1. 贷款额度是否合理,有无进行合理化测算
  • 2. 贷款期限是否符合企业的实际经营情况
  • 3. 贷款用途与企业的经营范围、经营性质是否匹配
  • 4. 借款人的经营状况、财务状况是否良好
  • 5. 担保措施能否覆盖风险敞口
  • 六、出具审查意见
  • 按照银行的内控管理要求进行审查,对贷与不贷,贷多贷少以及还款方式、期限和利率出具审查意见
  • 案例分析:某银行发现某企业经营情况造假而否决贷款
  • 案例分析:审查人员如何判断借款人有无欺诈行为
  • 案例分析:某银行因发现贷款合同瑕疵,成功拦截一起风险事件
  • 一、贷后检查方式
  • 1. 首贷检查
  • 2. 常规检查
  • 3. 重点检查
  • 二、贷后检查的重点
  • 1. 贷款用途是否按合同的要求执行
  • 2. 借款人的经营状况、财务状况是否持续向好
  • 3. 第一还款来源是否持续充足
  • 4. 第二还款来源是否持续有效
  • 5. 有无发生新的债务
  • 6. 有无出现异常情形
  • 7. 借款人的基本情况有无发生变化
  • 三、贷后风险预警呈现的方式
  • 1. 企业主发生变更
  • 2. 涉及诉讼,涉及廉政风险
  • 3. 与客户关键人员失去联系或联系不畅
  • 4. 不配合检查,不能对报表数据提供明细
  • 5. 上下游合作伙伴对授信客户有负面评价
  • 6. 为他人担保引发法律纠纷
  • 7. 财务报表严重造假
  • 8. 为逃避债务隐匿或转移资产
  • 案例分析:老客户贷款背后的风险事件
  • 案例分析:某银行因贷后管理不到位,引发风险事件
  • 案例分析:某企业为逃避债务转移资产
  • 案例分析:某银行因风险预警及时,成功收回逾期贷款
  • 一、对借款人逾期的原因分析
  • 二、逾期催收的基本原则
  • 三、逾期催收的方法
  • 1. 信函
  • 2. 电话
  • 3. 上门
  • 4. 诉讼
  • 四、如何打催收电话
  • 1. 打电话的四要点
  • 1)要求立即还款
  • 2)了解逾期原因
  • 3)陈述利弊得失
  • 4)得到还款承诺
  • 案例演练:电话催收的方法与技巧
  • 五、清收中的六要点
  • 1. 分析逾期原因
  • 2. 摸清对方意图
  • 3. 了解对方实力
  • 4. 找到对方弱点
  • 5. 消除对方幻想
  • 6. 得到还款承诺
  • 案例分析:某银行利用外部有利因素,大力清收不良贷款
  • 案例分析:某银行利用借款人的痛点软肋灵活清收
  • 案例分析:某银行制定合理的还款计划分期清收老贷
  • 一、避免法律风险应遵循的事项
  • 1. 担保方式选择合法合规
  • ——确保担保方式如保证、抵押、质押留置、定金等)符合《民法典》及相关法律法规的规定,避免采用无效或不被法律承认的担保方式。
  • 2. 担保主体资格审查
  • ——对担保人的主体资格、担保能力、信用状况进行严格审查,确保其具有完全民事行为能力,无重大不良信用记录,担保承诺有效。
  • 3. 担保手续完备
  • ——严格按照法律规定签订书面担保合同确保合同条款清晰明确,内容合法有效。
  • 4. 抵押物价值评估
  • ——对抵押物进行专业、公正的评估,确保其价值足够覆盖贷款本息,同时关注抵押物权属清晰,不存在权属争议、查封冻结等情况。
  • 5. 优先权维护
  • ——了解和掌握担保物是否存在其他优先权或权利负担,如是否存在已登记的抵押权、质押权、租赁权等,以维护银行作为债权人对担保物的优先受偿权。
  • 二、抵押权、质权、留置权
  • 1. 抵押权、质权、留置权清偿顺序
  • 2. 允许抵押人转让财产可以不经过抵押权人同意
  • 案例分析:主债权转让,未办理抵押变更登记,抵押是否继续有效
  • 案例分析:银行通过单笔转让的方式将债权转让给社会上的企业和个人是否有效
  • 三、担保
  • 1. 典型担保与非典型担保
  • 2. 担保物权的从属性
  • 3. 担保不可分性
  • 四、保证方式的改变
  • 1. 一般保证
  • 2. 连带保证
  • 3. 保证时效
  • 4. 主合同转让、变更对保证责任的影响
  • 五、抵押权与法定优先权
  • 1. 工人工资、农民工工资优先权及风险控制
  • 2. 建设工程价款优先权及风险控制
  • 3. 购房款优先权及风险控制
  • 六、抵押登记
  • 1. 建立动产担保统一登记制度
  • 2. 未办理登记的不动产抵押合同的效力
  • 3. 重复抵押、顺位抵押
  • 七、共同担保的风险控制
  • 1. 夫妻以共有财产抵质押担保应如何防范风险
  • 2. 保证、抵质押混合担保应如何防范风险
  • 案例分析:张某对银行的担保为什么失去了效力
  • 案例分析:保证人、抵押人并存,担保责任该如何分配
  • 案例分析:银行担保物权因法定例外而丧失优先受偿权
  • 案例分析:李某与妻子离婚后,共同债务如何分配

预约汤红老师讲授《商业银行信贷业务精细化管理及技能提升》

专业团队为您对接讲师档期与报价

汤红老师其他主讲课程

同一套实战方法论

AI智控赋能:小微信贷的全流程管理及风险管控
在数字金融与普惠金融深度融合的发展浪潮下,人工智能正成为重构小微信贷业务模式的核心驱动力。小微企业作为实体经济的毛细血管
查看课程大纲 →
商业银行合规警示教育与员工职业素养提升
银行作为经营货币的特殊金融行业,合规经营是生存发展的生命线,员工的合规意识、职业操守与法治素养直接决定银行经营安全与行业
查看课程大纲 →
商业银行支付结算账户的疑难解析及法律风险防范
当前银行支付结算账户面临三重挑战:一是风险日益复杂, 如电信诈骗、洗钱及空壳公司开户等手段持续翻新;二是监管要求趋严,
查看课程大纲 →
数智风控・精益管理・协同赋能
——商业银行运营主管履职能力全域升级
查看课程大纲 →
消保全流程管控与投诉处理技巧
——银行管理者合规治理与风险化解实战研修
查看课程大纲 →
铁壁2026:银行风险防控三重防线高阶研修与实战
展望2026年,银行业监管全面进入数字化深水区与问责常态化新阶段,呈现出穿透式监测、实时化预警、全链条追责的显著特征。据
查看课程大纲 →
铁律护航——2026商业银行案件防范与合规管理
2026年金融监管迈入精细化、智能化、穿透式深化阶段,国家金融监管总局持续加码全领域合规监管,商业银行面临 “监管无死角
查看课程大纲 →
微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询