>
师资库首页
银行培训

壹贷精盈——商业银行小微贷款全周期营销策略

七类客群重构小微信贷持续增长的新模式

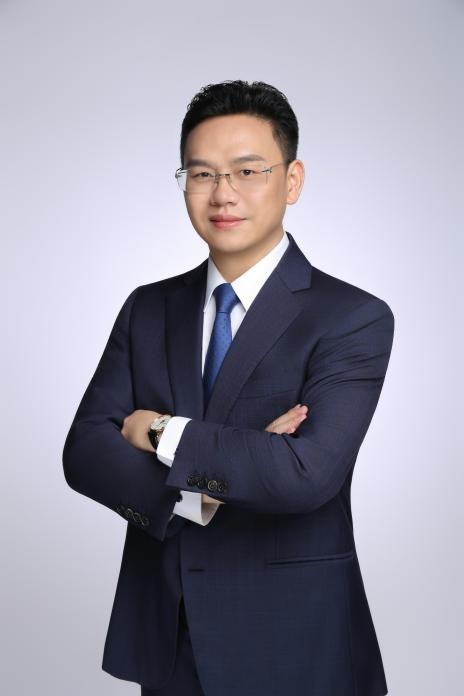
马艺
授课讲师
马艺
商业银行经营管理转型资深导师
讲师详细介绍 →

课程背景BACKGROUND

七类客群重构小微信贷持续增长的新模式

曾几何时,普惠金融的核心命题,是破解小微企业与个人客户“融资难、融资贵、融资慢”的融资难题,政策红利加持下,银行只需聚焦产品供给,便能抢占市场先机;而时至今日,行业格局已然彻底重构,普惠金融正式从政策红利期迈入能力红海竞争期。

当前,行业同质化竞争日趋白热化,信贷产品、执行利率、扶持政策全面趋同,价格战愈演愈烈。绝大多数银行深陷三大核心困境:一是优质客群获客难,盲目拓客成本高、精准度低,难以触达真正有需求的潜力客户;二是在意客户转化低,对接流程繁琐、需求匹配错位,大量咨询客户最终流失;三是存量客户留存差,客户完成用信后便陷入失联,复贷率低、更无口碑裂变,辛苦拓展的客户转瞬成为同行客源。

同处普惠金融的竞争浪潮,为何部分银行能够轻松实现“贷得出去、管得到位、留得下来”,既稳定把控信贷质量,又让客户主动复购、自发转介绍,形成良性业务闭环?而多数银行却只能困于低价竞争的泥潭,陷入“拓客—流失—再拓客”的恶性循环,始终难以突破业务增长瓶颈?

究其根本,背后的核心分水岭早已不再是单纯的信贷产品比拼,而是服务逻辑的本质升级:客户需要的从来不是一笔孤立的贷款,而是贴合自身经营与资金需求,围绕“赚钱增效、省钱降本、灵活周转”的全维度综合金融解决方案。银行唯有跳出单一放贷思维,立足客户实际场景深挖核心需求,才能真正构建差异化竞争力,摆脱低质价格战。

本课程坚决摒弃空泛理论与陈旧话术,全程聚焦普惠业务实战落地,深挖行业新趋势下的获客转化新逻辑、业务突围真方略。课程将带领学员跳出产品框架看透客户需求,穿透业务数据抓住经营本质,精准围绕存量深耕、平台对接、产业集群、个体商户、科创企业、涉农主体、场景生态七大核心客群,系统拆解从精准获客、高效转化、合规用信,到口碑裂变、长效留存的全周期实战打法。

课程核心目标清晰明确:全方位锻造一支“懂行业趋势、懂场景需求、懂客户心理”的普惠金融铁军,帮助银行彻底摆脱同质化竞争困局,实现从被动跟跑、低价内卷,到主动领跑、高质量发展的关键跨越,真正将普惠业务打造为银行的长效增长极。

课程安排ARRANGEMENT

课程时长
1-2天,6小时/天
适用对象
分管行长、支行行长、团队长、惠普贷款客户经理、业务骨干、新晋转岗客户经理等
授课方式
理论引导、问题剖析、结论讲解、案例引导、互动演练、现场问答等;

课程收益BENEFITS

—带走一套可复制、可落地、可量化的小微贷款精准营销落地方略:
拨云见日——吃透新周期个人贷款增长的逻辑,破解传统营销失效难题,明确红海突围方向;
精准画像——掌握客群精准画像与靶向营销技巧,降低获客成本,提升线索营销的有效率;
场景陪跑——掌握场景化沟通与顾问式营销法,将产品转化为客户解决方案,提升成交率;
生态经营——搭建异业联盟、存量深耕、裂变转介体系,实现客户留存与业绩长效增长;
团队赋能——标准化培训流程,快速提升新老客户经理营销能力,打造高效小微营销团队。
实战工具——打破“一锤子买卖”的僵局,构建“生态共生、资源共享”的客户深度经营体系;

课程特点FEATURES

  • 有料·实战实用且干货满满
  • 有聊·案例分析且雅俗共赏
  • 有趣·情景演练且相得益彰
  • 有度·深入浅出且收放自如
  • 有魂·主线清晰且紧扣主题
  • 有果·以终为始且拿来就用

课程大纲OUTLINE

  • 一、开篇灵魂三问:审视你的营销模式是否还在“刻舟求剑”?
  • 1. 为什么我们的利率一降再降,客户却依然无动于衷?
  • 2. 为什么我们手握优质客户名单,授信却变成了“数字贷款”?
  • 3. 为什么我们付出了巨大努力,却依然跳不出“不良”与“业绩”的窘境?
  • 二、深度洞察:新周期下的“四个转向”
  • 1. 增长逻辑:从“增量爆发”转向“存量深耕”(告别粗放,精耕细作)
  • 2. 营销战场:从“产品货架”转向“经营场景”(在客户进货、备货、交租时出现)
  • 3. 竞争维度:从“单点经验”转向“系统结果”(靠体系赢,不靠运气赢)
  • 4. 客户心智:从“拥有资金”转向“资产增值”(帮他赚钱,他才离不开你)
  • 惨痛教训:《撒大网的代价:一家支行不良率从1.2%飙升至4.8%》
  • 标杆经验:《双场景深耕:如何成为产业集群的唯一主办行》
  • 三、破局之道:构建“全周期营销”闭环
  • 1. 初创期(成立1–2年)——启动资金、房租、设备采购、流动资金
  • 2. 成长期(成立3–5 年)——扩大生产、备货、垫资、增加设备、拓展渠道
  • 3. 成熟期(5年以上)——优化负债结构、置换高息贷款、新项目投资、并购、储备资;
  • 4. 转型/衰退期(业务调整或收缩)——资金周转、债务重组、续贷周转、纾困资金
  • 开篇引言:当产品、利率、政策都差不多时,我们凭什么赢?
  • 一、同业市场竞争白热化,如何凸显自身唯一优势?
  • 1. 营销困境
  • 1)“价格战”拼不过
  • 2)“促销战”耗不起
  • 3)“资源战”打不赢。
  • 案例解析:《从修音响到放贷款,一位收款码客户带来的20位转介客户》
  • 案例解析:《“铁脚板”织就“关系网”,两年添加3000位微信好友,促成600户小微企业用信》
  • 实操研讨:结合你当前负责的区域/客群,你尝试过哪些方法?哪些有效、哪些无效、如何改进。
  • 2. 思维重构
  • 1)加法:拓边界=产品+场景+资源
  • 2)减法:提效率=门槛+流程+成本
  • 3)乘法:扩口碑=效率+口碑+协同
  • 4)除法:聚客群=客群+动作+风控
  • 二、客户贷款意愿较低迷,如何精准激活潜在需求?
  • 1. 营销困境
  • 1)“需求多”难满足
  • 2)“风险大”难评估
  • 3)“抵押少”难审批。
  • 案例解析:《把客户“沉睡信用”变成现 金流,让客户重获300万贷款额度》
  • 案例解析:《一位外贸企业老板的融资觉醒,从不缺钱到增资200万用信》
  • 实操研讨:请围绕你所在区域的小微客户,列出其“当下急需、明日必需、未来刚需”三类需求,并绘制一条“服务时间轴”,标注关键介入节点
  • 2. 思维重构
  • 1)为当下困境提供精准适配的“三套解决方案”
  • 2)为潜在风险提供未雨绸缪的“两套防控方案”
  • 3)为未来发展提供金融陪伴的“一套赋能方案”
  • 三、贷款产品优势不突出,如何突出诚意合作价值?
  • 1. 营销困境
  • 1)产品名称“记不住”
  • 2)核心优势“想不起”
  • 3)急需时刻“用不上”
  • 案例解析:《当产品优势不突出,客户凭什么非你不可》
  • 案例解析:《某银行打造“商圈联盟”计划,拓展客户资源400余家,完成信贷投放3亿元》
  • 实操研讨:请写出我行任意一款贷款产品的客户唯一购买理由和购买时机。
  • 2. 思维重构
  • 1)梳理热销产品的“功能价值”,能讲清“产品能解决哪些问题”
  • 2)读懂产品隐含的“情绪价值”,能读懂“客户背后最在意什么”
  • 3)叠加贷款产品的“资源价值”,能延展“合作能带来哪些好处”
  • 四、客户开发成效不理想,如何高效拓宽获客渠道?
  • 1. 营销困境
  • 1)人脉营销“成本高”
  • 2)电话营销“效果差”
  • 3)单一渠道“粘性弱”
  • 案例解析:《深耕小微存量,把贷户变成“编外客户经理”,月均新增小微贷户10户以上》
  • 案例解析:《95后客户经理用企业微信运营10个小微行业群,月均投放贷款1000+万》
  • 实操研讨:梳理当前小微普惠拓客过程中遭遇的3个核心卡点,分析成因,并提出具体的优化措施
  • 2. 思维重构
  • 1)联盟合作:整合商圈、小微协会、核心龙头企业上下游资源,搭建普惠获客生态圈
  • 2)场景嵌入:将贷款嵌入进货、备货、缴费等经营场景,通过互动群精准匹配需求
  • 3)私域运营:通过企业微信、行业社群开展内容运营,建立小微共享池实现裂变营销
  • 开篇引言:小微营销的本质,不是孤立的“一锤子买卖”,而是深度的“全周期陪伴”
  • 一、存量管户类客群——深耕存量,激活价值
  • 1. 营销理念:以交叉营销为核心,挖掘客户从“首贷-再贷-转贷”的全周期深耕
  • 2. 核心客户:核心管护客户、贷款结清客户、续贷客户、已授信未用信客户四大类存量群体
  • 3. 营销难点
  • 1)管户已经是我行的贷款客户了,该如何维护才能提高满意度与转介率?
  • 2)面对优质的小微贷款结清客户,该用什么样的方式再次激活贷款需求?
  • 案例解析:《某支行“感恩有你”百日攻坚,100天激活280户“沉睡”结清客户再申贷》
  • 4. 实战兵法
  • 1)成长期激活(已授信未用信)——痛点诊断法(找准为什么不提款的真实原因)
  • 2)成熟期维护(核心管护客户)——贷后关怀法(建立“3-6-9”贷后回访机制)
  • 3)转型期再贷(贷款结清客户)——三升三降法(推出“降本增效”回馈方案)
  • 2)稳定期裂变(符合续贷客户)——价值服务法(提供“续贷+增额”的组合措施)
  • 二、平台组织类客群——链接圈层,共建生态
  • 1. 营销理念:不做单纯的“信贷员”,做资源型客户的“金融合伙人”
  • 2. 核心客户:政府相关机构、行业协会、地方商会、产业园区、孵化器等核心社会资源主体
  • 3. 营销难点
  • 1)面对身边的核心人脉资源(协会、商会等),应在哪些关键节点主动对接?
  • 2)组织平台话语权强,客户经理对接时应从哪些方面切入,快速建立合作?
  • 案例解析:《为应对原材料涨价,某银行与当地行业协会紧密合作,新增107户小微企业申贷》
  • 4. 实战兵法
  • 1)链接平台组织——服务嵌入法(成为会员的“金融对接人”)
  • 2)赋能组织会员——活动联办法(成为活动的“金融联络员”)
  • 3)深化信息互动——政策对接法(成为信息的“政策翻译官”)
  • 4)陪伴企业成长——资源整合法(成为咨询的“企业资源库”)
  • 三、产业集群类客群——链式布局,深度渗透
  • 1. 营销理念:立足区域产业集群,全面覆盖从家庭作坊到规上企业,实现“集群深耕、链式共赢”
  • 2. 目标客户:工业产业集群、产业链上下游配套集群、农业产业集群、物流园区等小微聚集区域
  • 3. 营销难点
  • 1)走访产业集群时,难以找到小微客户核心痛点,如何精准掌握其经营诉求?
  • 2)如何与产业集群管理机构、行业协会建立长效合作,共同推动产业链金融发展?
  • 案例解析:《某银行深挖集群企业经营痛点,服务渗透率超75%的营销思路》
  • 4. 实战兵法
  • 1)初创期(家庭作坊)——融资顾问法(实行“管家式服务”)
  • 2)成长期(一般企业)——数据变现法(推出“资产升级包”)
  • 3)成熟期(核心企业)——链式服务法(设计“链式共享包”)
  • 4)转型期(转型升级)——政策陪跑法(定制“资源权益包”)
  • 四、个体商户类客群——精准触达,便民赋能
  • 1. 营销理念:不做专业的“信贷员”,要做街头巷尾的“生意参谋”
  • 2. 目标客户:沿街商户、商圈商户、批发市场、专业市场、商场商户等
  • 3. 营销难点
  • 1)走访商户时经常见不到老板,如何高效对接老板、建立联系?
  • 2)商户老板常说“无贷款需求”,如何精准激活其潜在需求?
  • 案例解析:《某银行开展临街商户“3210”专项营销活动,100天共计完成投放超过5亿元》
  • 5. 实战兵法
  • 1)初创期(新店开业)——四多六福法(让商户老板没有拒绝理由)
  • 2)成长期(旺季备货)——季节救急法(让旺季经营实用价值倍增)
  • 3)成熟期(稳定经营)——名利双收法(让行业荣誉成为增资信用)
  • 4)转型期(扩大升级)——资源整合法(让金融助力经营更加稳健)
  • 五、专精特新类客群——精准赋能,长期共生
  • 1. 营销理念:看不懂的技术才是最大的机会,陪伴企业穿越周期,分享成长红利
  • 2. 目标客户:高端制造与精密加工、新材料、新一代信息技术(IT)、生物医药与医疗器械等。
  • 3. 营销难点
  • 1)客户谈论技术参数、研发壁垒,我们听不懂,感觉无法同频对话?
  • 2)专精特新企业服务周期长、见效慢,该如何快速建立关系并切入业务?
  • 案例解析:《某银行深耕专精特新的融资特点,批量服务30余家企业,授信规模突破20亿元》
  • 5. 实战兵法
  • 1)专业化(专注细分市场)——专业深耕法(组建“行业专家+金融顾问”双团队模式)
  • 2)精细化(产品质量精良)——精益提质法(推行“财务诊断+经营优化”双服务机制)
  • 3)特色化(产品独特功能)——特色赋能法(搭建“产业对接+资源链接”双赋能平台)
  • 4)新颖化(技术模式创新)——新颖护航法(构建“梯度培育+周期陪伴”双护航体系)
  • 六、涉农企业类客群——精准滴灌,产业兴旺
  • 1. 营销理念:贴合农资、农贸、农业、农商的金融服务,做乡村振兴的助推器
  • 2. 目标客户:涉农生产企业、农业专业合作社、家庭农场、农资供应商、农业服务商等
  • 3. 营销难点
  • 1)银行客户经理可能缺乏对农业行业的深入了解,难以有效地提供金融服务?
  • 2)如何与农业部门、农业合作社建立合作关系,共同推动农业金融服务的创新?
  • 案例解析:《某银行打造“信用农业”模式,一年为近1000家涉农小微增贷8亿元以上》
  • 5. 实战兵法
  • 1)初创期家庭农场/农合社——政策推动法(做政策资金的“配套行”)
  • 2)成长期规模种植/养殖户——资源整合法(做“产供销”的连接人)
  • 3)成熟期涉农企业/供应商——联合惠农法(实现“上下游”合作共赢)
  • 4)转型期涉农品牌化企业——品牌跃升法(助力三农产业“大融合”)
  • 七、特色场景类客群——场景嵌入,精准滴灌
  • 1. 营销理念:不做泛泛的“产品推销员”,做小微商户在特定场景下的“金融大管家”
  • 2. 目标客户:社区便民服务类、物流运输类、文化创意类、教育培训类、医疗健康类等
  • 3. 营销难点
  • 1)场景分散、需求各异,如何快速识别不同场景的核心金融痛点?
  • 2)如何将场景中的非金融要素(订单、流量、资质)转化为授信依据?
  • 案例解析:《某银行开展“社区邻里节”,一场活动覆盖300家社区店,收单流水变身信用额度》
  • 5. 营销兵法
  • 1)社区生活场景——邻里信任法(让商户流水数据变成增信资本)
  • 2)物流交通场景——运单变现法(让物流运单数据变成个人资本)
  • 3)文化创意场景——版权赋能法(让设计订单合同作为增信凭证)
  • 4)教育培训场景——资质增信法(为教育局批准的合规机构增信)
  • 5)医疗健康场景——医保结合法(为卫健委批准的医保定点增信)
  • 6)特色创业场景——政策扶持法(让叠加财政贴息实现双重红利)
  • 课堂实战演练:结合辖区客群特点,从七大核心客群中选取三类重点客群,制定专属营销落地动作,明确拓客渠道、核心话术及转化抓手,强化实操落地与快速转化能力,推动课程方法有效转化为实战业绩

预约马艺老师讲授《壹贷精盈——商业银行小微贷款全周期营销策略》

专业团队为您对接讲师档期与报价

马艺老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询