师资库首页
医疗、医药

双驱动赋能:医院成本核算与绩效管理融合落地实战

当前医疗行业面临运营成本高企、间接成本分摊复杂、医保支付政策调整等多重压力,传统“成本核算”与“绩效管理”割裂的模式已难以支撑医院永续经营与高质量发展。一方面,医院需精准掌握服务项目、临床路径的真实成

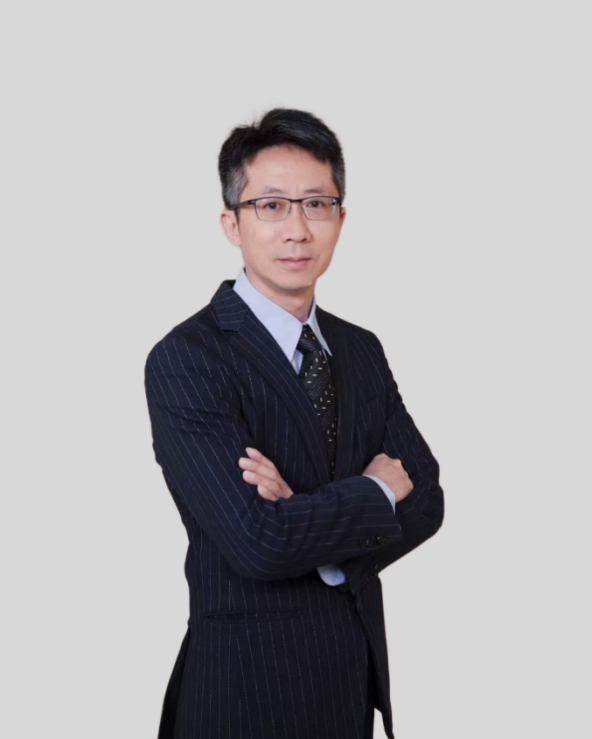
黄梁荣
授课讲师
黄梁荣
医院运营战略管理教练
讲师详细介绍 →

课程背景BACKGROUND

当前医疗行业面临运营成本高企、间接成本分摊复杂、医保支付政策调整等多重压力,传统“成本核算”与“绩效管理”割裂的模式已难以支撑医院永续经营与高质量发展。一方面,医院需精准掌握服务项目、临床路径的真实成本,为定价、医保协商、资源配置提供依据;另一方面,需通过科学的绩效管理激发科室与员工活力,实现“降本”与“增效”的协同。

本课程基于台湾与大陆医院收支结构差异、成本会计制度实践及绩效落地案例,聚焦“成本与绩效融合”核心,帮助医院解决成本核算不精准、绩效激励不落地、两者联动性弱等痛点,推动运营管理从“经验驱动”向“数据驱动”转型。

课程安排ARRANGEMENT

课程时长
2天,6小时/天
适用对象
医院中高层管理者(院长、副院长、临床科室主任)、财务部门人员、运营管理人员
授课方式
理论讲授+案例拆解+实操演练+小组讨论

课程收益BENEFITS

1. 知识层面:系统掌握医院成本特性、分类及核算方法,明晰绩效管理核心逻辑,理解成本核算与绩效管理的融合底层逻辑。
2. 技能层面:能独立完成单病种成本测算、科室成本分摊,熟练运用单价制、费率制、负荷率等绩效评估工具,设计贴合医院实际的“成本-绩效”联动方案。
3. 应用层面:可落地贵重仪器效益评估流程,优化临床路径成本,解决绩效奖金分配公平性问题,助力医院实现“成本可控、绩效可提、运营可持续”目标。

课程大纲OUTLINE

  • 一、医院收入与成本结构
  • 1. 两岸医院收支结构对比
  • 2. 医院成本的三大核心特性
  • 1)固定成本高
  • 2)间接成本多
  • 3)单位独立性弱
  • 3. 医院收入的关键来源
  • 1)医疗服务收入
  • 2)医保支付
  • 3)其他收入
  • 二、医院财务管理的核心认知
  • 1. 财务管理的目的
  • 2. 财务管理的三大功能
  • 1)投资决策支持
  • 2)成本控制引导
  • 3)绩效评估赋能
  • 3. 财务管理的四大重点
  • 1)营运资金管理
  • 2)资本投资决策
  • 3)成本-绩效联动
  • 4)医保费用管理
  • 一、医院成本会计制度的核心内容
  • 1. 医院成本的分类
  • 2. 成本会计制度实施“四要件”
  • 3. 成本核算七步骤
  • 4. 成本核算的三大方法
  • 1)精准分摊法
  • 2)作业基础成本法(ABC)
  • 3)单病种/临床路径成本法
  • 二、作业基础成本法(ABC)的实战应用
  • 1. ABC与传统成本法的差异
  • ——从“资源-成本中心”到“资源-作业-服务项目”的逻辑转变
  • 2. ABC设计的三大流程步骤
  • 1)划分医疗作业
  • 2)资源成本归属于作业
  • 3)按作业耗用量分配至服务项目
  • 案例:某医院心导管检查ABC成本测算
  • 三、服务项目成本分析
  • 1. 服务项目成本测算的三大类型
  • 1)门诊人次成本
  • 2)住院人日成本
  • 3)单项检查/手术成本
  • 实战演练:单病种成本分析实战:以阑尾炎手术为例
  • 2. 服务项目成本的构成
  • 1)用人费用
  • 2)药卫材成本
  • 3)设备折旧
  • 4)维护费/行政管理费
  • 3. 服务项目成本计算的步骤
  • 1)核定月薪
  • 2)计算工时单价
  • 3)统计耗用时间
  • 4)成本合计
  • 四、贵重仪器效益评估
  • 1. 贵重仪器评估的核心指标
  • 1)取得成本
  • 2)月折旧
  • 3)使用频次
  • 4)单位服务成本
  • 2. 贵重仪器评估的流程
  • 1)请购评估(含预算、需求分析)
  • 2)使用效益跟踪(月使用次数、收入贡献)
  • 3)成本收益比对
  • 案例:某医院CT设备效益评估
  • 一、经营管理核心制度的建立
  • 1. 三大经营管理制度联动
  • 1)责任中心制度
  • 2)目标管理制度
  • 3)绩效管理制度
  • 2. 责任中心的三大类型
  • 1)成本中心
  • 2)收益中心
  • 3)投资中心
  • 3. 绩效管理的功能:评估与激励
  • 二、绩效评估方法与基准确立
  • 1. 三类核心评估方法
  • 1)单价制
  • 2)费率制
  • 3)负荷率制
  • 2. 绩效评估的四大基准设定
  • 1)理论值
  • 2)标准值
  • 3)目标值
  • 4)实际值
  • 3. 评估项目选择的五大原则
  • 1)及时性
  • 2)正确性
  • 3)有效性
  • 4)可控性
  • 5)客观性
  • 三、绩效奖金计算与分配
  • 1. 薪资结构的科学设计
  • ——固定薪资(留人)与变动薪资(激励)的平衡
  • 2. 绩效奖金的两种计算逻辑
  • 1)全薪评核(扣除基本薪资后分配)
  • 2)津贴评核(直接按费率/单价计算)
  • 3. 绩效奖金的四种分配方式
  • 1)个人产值分配
  • 2)出勤工时分配
  • 3)职务津贴分配
  • 4)混合制分配
  • 四、绩效制度优化与调整
  • 1. 制度修订的触发条件
  • 1)组织变动
  • 2)作业流程更新
  • 3)医保政策调整
  • 4)绩效连续3个月异常
  • 5)实施满3年
  • 2. 绩效落地的常见问题
  • 1)公平性争议
  • 2)激励失效
  • 3)数据失真
  • 3. 绩效管理的关键
  • 1)科学评估方法
  • 2)公平分配
  • 3)动态调整
  • 案例:某医院血液透析科绩效奖金调整(因设备更新、医保支付变化修订费率)
  • 一、融合的底层逻辑
  • ——成本数据支撑绩效目标,绩效激励反推成本控制
  • 二、融合的关键节点
  • 1. 成本核算口径与绩效统计口径统一
  • 2. 临床路径成本与科室绩效挂钩
  • 3. 贵重仪器效益与使用科室奖金联动
  • 三、融合落地的关键点
  • 1. 口径统一
  • 2. 指标联动
  • 3. 数据支撑
  • 四、医保DRG/DIP支付下的融合重点
  • 1. 按病种成本定价
  • 2. 绩效挂钩“病种成本达标率”
  • 五、数字化转型支撑融合落地
  • ——推动成本核算系统与绩效系统数据互通,实现“实时成本监控+动态绩效调整”

预约黄梁荣老师讲授《双驱动赋能:医院成本核算与绩效管理融合落地实战》

专业团队为您对接讲师档期与报价

黄梁荣老师其他主讲课程

同一套实战方法论

微信
扫码添加

添加罗老师微信

联系我们

感谢您对优师堂的关注,请致电或加微信联系我们

联系电话/微信:13590361178 联系人:罗老师

罗老师微信二维码

微信扫码,快速咨询